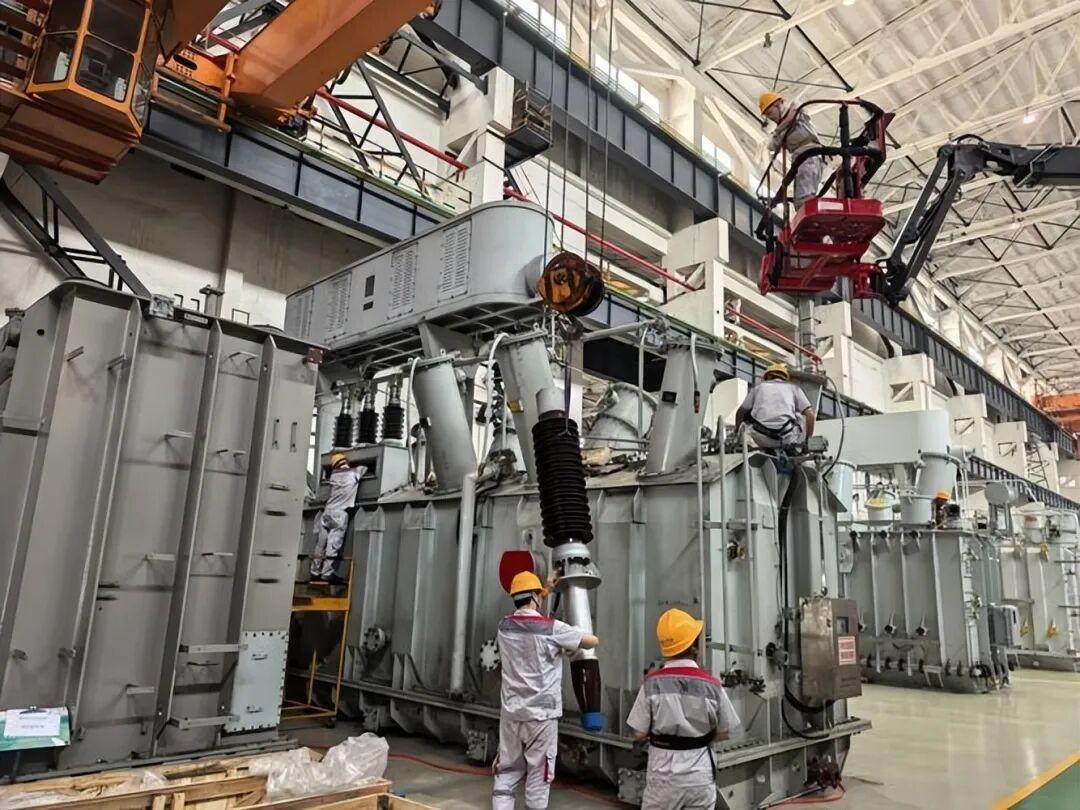
欧美这回是真坐不住了!全球电力市场冒出个怪现象:不少国家宁愿多掏30%的钱,也要扎堆疯抢中国变压器,贵也照买不误,订单一到手就死活不撒手。
这事放在三年前根本没法想象。变压器这东西,论技术光鲜比不过芯片,论出镜率连光伏的零头都赶不上,平日里闷头在变电站里转圈圈。可就是这么个一百多年历史的老物件,现在成了全球各路买家捧着现金追着要的硬通货。
眼下最夸张的是德国客户。人直接派团队长住到中国工厂旁边,就盯着产线排产,生怕自己的货被别人插队。预付款比例从原来的三成直接提到五成,钱先打过来,货什么时候出再说。海运太慢,有些急单干脆改空运,一台几十吨的大家伙漂洋过海走飞机,这种操作放在物流成本核算里根本算不过来账,但客户认。
美国那边更直接。德州的电网运营商拿着现金来找中国厂家谈插队,只要能提前交货,价格好商量。欧洲客户也一样,溢价接受得很痛快,签合同的时候连价都不怎么还。
为什么急成这样,根子在产能缺口上。美国本土订一台大型变压器,排队要等大约160周,折合三年。欧洲也好不到哪去,差不多156周。中国厂家的常规订单,48周左右就能交货,急单还能再压一压。三倍多的时间差摆在那,客户不是不想买本土货,是实在等不起。
全球大型变压器的供应缺口一度冲到30%。美国自己的电力变压器大约80%依赖进口,本土产能远远填不上这个窟窿。欧洲那边更麻烦,电网设备普遍到了退役年限,德国、法国、波兰全在推大规模电网改造计划,旧设备要换,新线路要建,需求一下子全冒出来。
再叠上两股更大的需求。一股是AI数据中心。大模型训练吃电跟吞水似的,一个大型数据中心的用电负荷顶得上一个小城市,每一座机房落成都得配好几台变压器。美国数据中心的用电需求这几年跳着涨,设备供应商的订单簿早写满了。另一股是新能源并网。风电光伏发的电不稳,要并上网就得靠变压器调压,全球搞能源转型的国家都绕不开这道工序。需求从三个方向同时涌过来,谁的产能都扛不住。
那欧美自己不会扩产吗?不是不想,是真没那么快。变压器看着粗笨,里头的门道一点不少。核心材料取向硅钢,全球过半产能捏在中国手里。最考手艺的绕线工序,把胳膊粗的铜线一圈圈缠到铁芯上,不少环节得靠老师傅手感,海外能上手绕特高压线圈的师傅只剩个位数,从头招人培训得三五年。一座新工厂从立项到爬坡满产,没有五六年下不来。这就意味着眼下这波缺口,至少这两三年里没人能补上。
中国这边接得住,靠的是整套产业链。从最上游的铜冶炼、硅钢轧制,到中间的电磁线、铁芯、绝缘件,再到总装调试,全环节在国内就能配齐。全国变压器企业大约3000家,产能占全球六成。特高压这种曾经被西门子、东芝把持的高端货,中国早就自己攻下来了,智能化监测、在线运维这些前沿功能上甚至走到了前面。
去年中国变压器出口干到646亿元,同比涨了36%,单台均价往上走了三分之一。今年前四个月出口金额还在创新高,头部企业的订单簿已经排到2027年甚至2028年。常州那个号称世界变压器之都的地方,外商直接进厂门口锁产能,生怕晚一步排不上号。
不过事情也不是一边倒的好。今年8月,华盛顿签了行政令,把69千伏以上的主干电网设备列入境外制造准入审查。9月欧盟跟进,公共采购里加了"欧洲优先"条款。瑞银测算中国占欧盟进口变压器的份额已经从2022年的1.5%蹿到去年的15%,照这个速度两三年就要摸到四成的设限线。规则一旦收紧,光靠价格和交期好使的日子就会打折扣。
但短期来看,这些限制远水解不了近渴。美国本土产能大规模投产要等到2027到2028年,欧洲一个电网项目从审批到落地动辄八到十年。被卡住的需求不会凭空消失,只会换个出口继续找货。中东、东南亚、拉美、非洲的电网改造订单才刚开始释放,这些市场还在排队等中国的产能。
说到底,这轮抢购抢的不是便宜货,是时间和确定性。变压器这个行业的门槛,从来不是画图纸那点事,而是几十年攒下来的完整供应链、熟练工人和规模化交付能力。欧美在芯片上卡了我们这么多年,轮到自己在电力心脏这个环节上发现产能空心化的代价,这才开始慌。这不是一两年就能翻盘的局,中国制造在高端电力装备上站住的脚,短期内没人能替代。