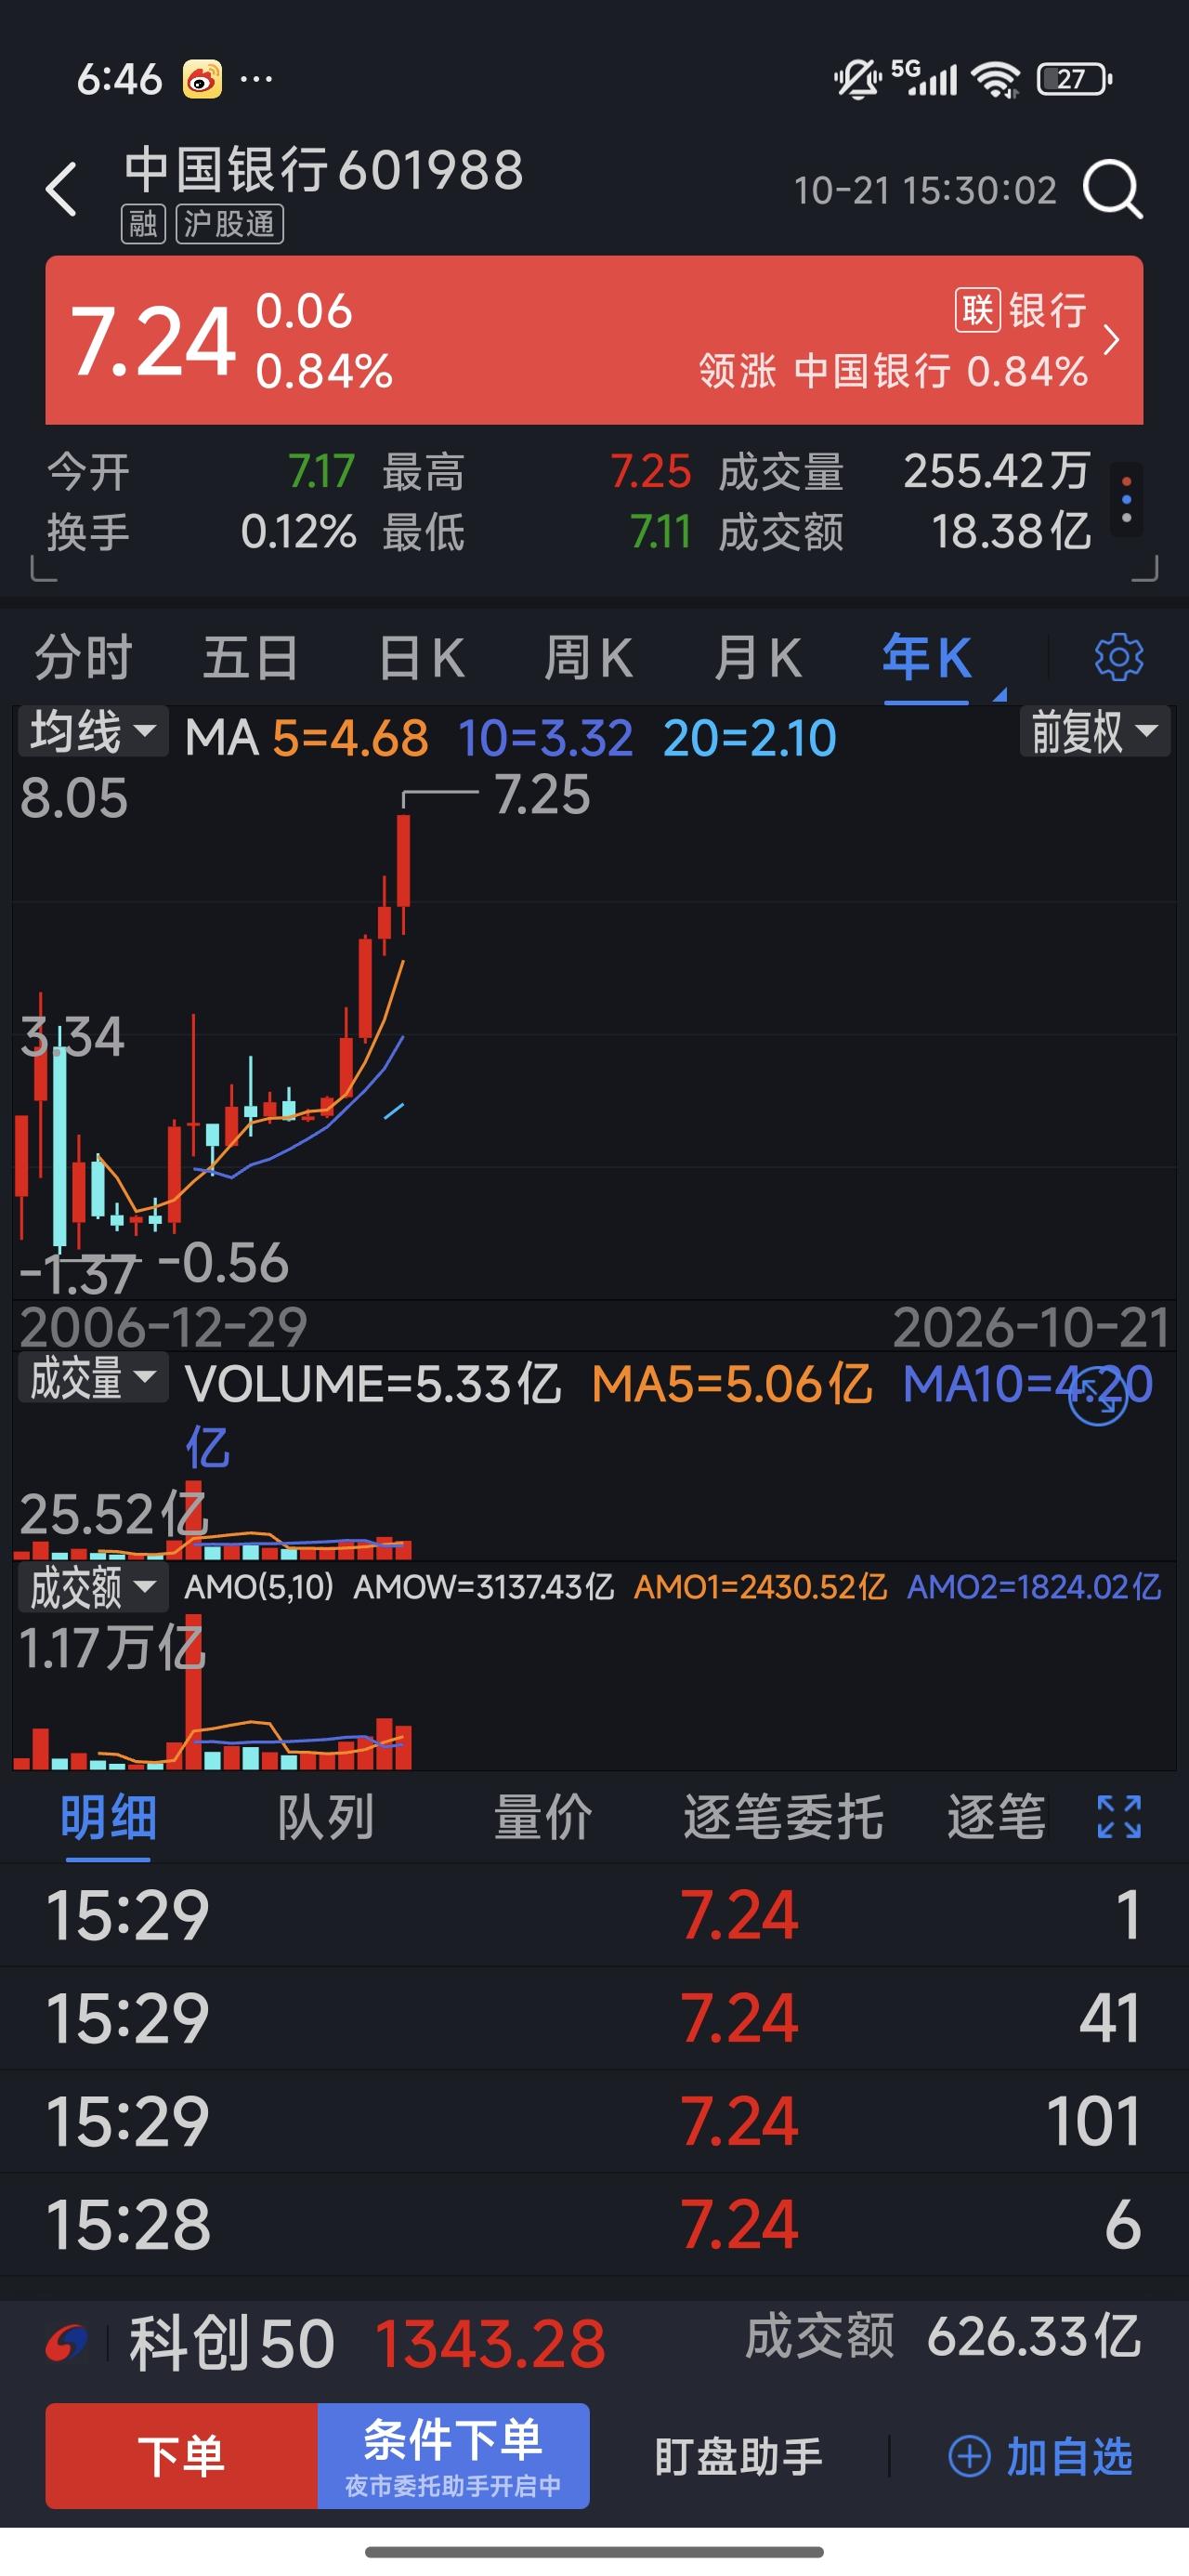
这才是A股最牛的股票!
中国银行,又创了历史新高。
谁敢说A股没有牛股?看了这股的年K线,相信没有人不得不服。
我愿意把这轮上涨理解为资金对分红、估值和经营预期的重新定价,而不是市场突然发现了一只永远不会下跌的股票。
历史新高能说明过去一段时间买盘强、股价表现突出,却不能替未来走势打包票。
看公司基本面,中国银行2025年年度报告披露,集团全年营业收入6583亿元、净利润2579亿元,不良贷款率1.23%;全年现金股利为每10股2.263元,派息率为30%。
这些数据说明,中国银行有业务基础,也持续向股东提供现金分红。
我认为,分红是研究银行股时不能忽略的一环。
持股回报不只有股价差价,也可能包括现金股利;只看股价曲线,容易漏掉一部分收益。
可分红不是“稳赚红包”,派息安排仍要结合盈利、资本状况和未来业务需要来判断。
银行股受到关注,可能与分红、估值修复和防御性配置需求有关。
我的看法是,这些理由都可以研究,却没有一个足以证明买入时点不重要。
利率变化、净息差、信贷质量和宏观环境都会影响银行经营,股价也会随市场预期起伏。
这篇文章最需要说清楚的,是年K线和投资收益不能混着讲。
年K线的阳线,通常表示该年度收盘价高于当年开盘价;全年涨跌幅则一般比较年末收盘价和上一年末收盘价,两者不是完全一样的统计口径。
判断一只股票是否连续六年上涨,得先确认图表时间范围、是否复权,以及2026年是否被当作完整年度。
截至2026年10月,全年交易还没结束,把当年走势直接算作完整年线结论并不严谨。
中国银行2020年年度报告列出的A股全年最低价为3.16元,年末收盘价为3.18元;2021年年末收盘价为3.05元,低于上一年末。
按年度行情逐年核对,不能把这段历史简单概括成六个完整年度年年上涨。
若图表采用复权口径,也应明确说明,不能只凭颜色判断真实持有收益。
再看“六年前低点买入,到如今涨了四倍多”。
用中国银行2020年年度报告列出的全年最低价3.16元,与公开行情页面显示的2026年10月21日收盘价7.24元作粗略对照,股价约为原来的2.29倍,涨幅约129%,并不是“翻了四倍”。
这只是价格层面的比较,不是精确的六年持有收益计算;买入日、卖出日和交易成本不同,结果也会有差异。
若把历年现金分红算进去,总回报会高于单看股价的涨幅;若把分红再投入,还要按派息时间、再买入价格和税费逐项计算。
把股价翻倍和资产翻四倍说成同一件事,容易让读者误判收益。
我觉得,这类文章最容易让人忽略的,是“回头看”和“往前看”的差别。
历史高点意味着在那个时点,过去的价格买点都低于当前价格;这能解释过去持有者为何赚钱,却不能证明未来买入的人也会盈利,更不能保证股价接下来不会回撤。
把已经发生的行情直接当成未来承诺,逻辑上站不住脚。
长期持有是一种投资方法,不是保本承诺,持有时间拉长,可能减少频繁交易带来的成本,也可能经历更长的浮亏期。
行情走强时,人们容易记住盈利的那一段,忽略中途波动、资金占用和其他投资机会的成本。
证监会投资者教育材料也指出,证券投资存在收益不确定性,投资者需要认识风险与收益的关系。
我更看重的是,中国银行这轮上涨提醒大家,A股并非只有追逐题材和短期热点一种思路。
分红、盈利质量、资产风险和估值水平都可以纳入研究,但任何单一指标都不能替代完整判断。
银行股有行业周期,股价处在历史高位后,未来回报仍要看买入估值和经营变化。
我不赞成用一句“买了死拿就翻四倍”来概括这只股票。
更稳妥的说法是:中国银行在2026年多次创出历史高位,现金分红和经营数据有公开披露支撑;至于它是不是“A股最牛”,取决于比较标准,也取决于投资者看重价格涨幅、含息回报,还是波动承受能力。
尊重事实、看清收益口径、量力而行,才是更稳妥的投资态度。