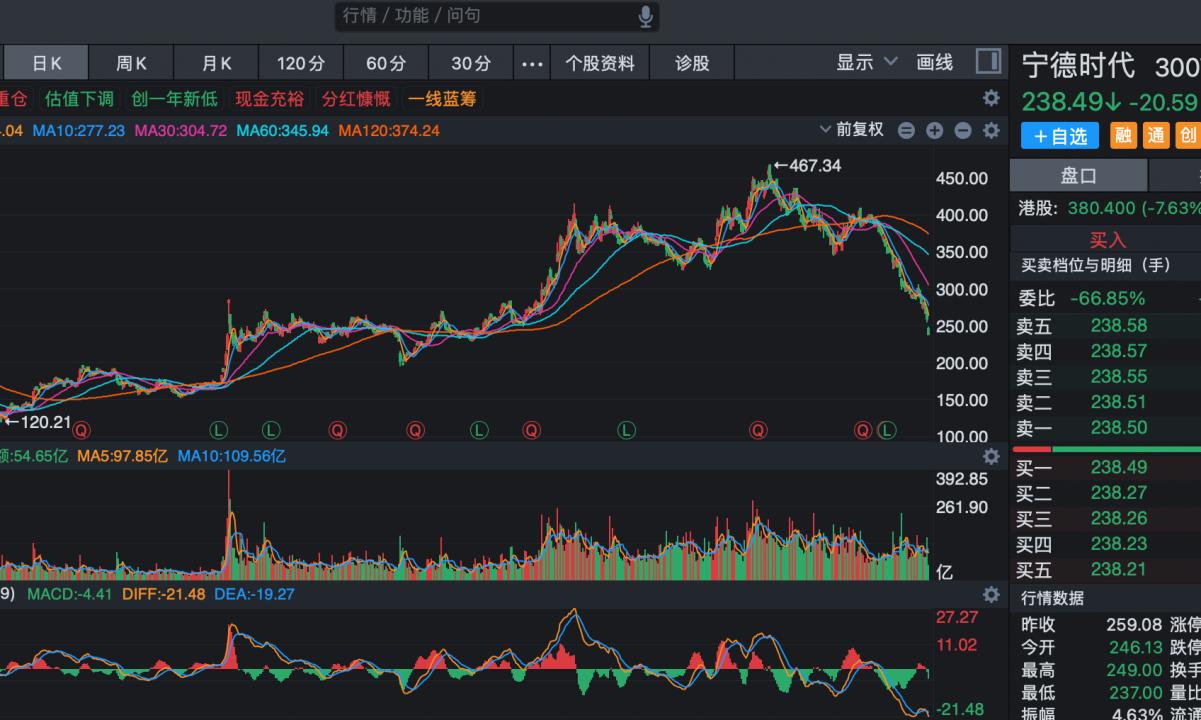
最近很多人都在融资买入宁德时代,感觉很奇怪,去年7月份宁德时代回调到230的时候,没看到有人融资抄底,去年4月份,宁德时代跌到200以下的时候,没看到有人融资买入,
这才一年,宁德时代跌到250的时候大把的人融资抄底。为什么会这样呢?
我认为,这件事最值得琢磨的地方,不是宁德时代跌了多少,也不是有多少人开始融资买入,而是同一只股票,换一个参照点,人们对它的判断竟然可能完全不一样。
先把行情数据说清楚,公开行情报道显示,2025年4月7日,宁德时代盘中最低价为209.11元,收盘价为215.22元;2025年7月24日,股票收盘价为285.20元,当天229.70元的价格对应的是一笔大宗交易,并不是当日普通交易市场的收盘价。
至于其他交易日的具体低点,还需要按照统一的复权口径进一步核对。
再看这轮下跌,2026年5月7日,宁德时代A股触及467.35元的历史高点。
到了10月20日,股价收盘259.08元,盘中最低254.55元;10月21日,股价又跌至227.90元收盘。
从高点到这个收盘价,回撤已经超过一半,这里的时间和价格口径必须弄清楚,不能拿不同日期、不同复权方式的价格直接拼在一起比较。
不过,抛开具体数字的争议,原本这个问题确实很有意思。
为什么有些人看到200元附近不敢买,看到250元附近反而觉得机会来了?
我觉得,一个很重要的原因,就是人们判断价格时,并不总是拿企业的真实价值当尺子,而是习惯拿自己熟悉的价格当参照。
假如一只股票此前长期在低位运行,后来从120元涨到200元,很多人会觉得它已经涨了不少。
哪怕公司经营情况不错,股价也确实有所上涨,投资者还是会担心自己买在半山腰,害怕刚买进去就遇到回调。
可当一只股票从467元一路跌到250元,情况就变了,人们看到的是,股价已经比最高点便宜了将近一半。
脑子里很容易冒出一个念头:都跌了这么多,难道还不算便宜吗?
同样是250元,放在不同的价格背景里,给人的感觉完全不同。
一个是从低位涨上来的250元,一个是从高位跌下来的250元。
前者让人担心自己追高,后者却容易让人产生捡便宜的感觉。
这就是典型的锚定效应,人们会不自觉地把某个熟悉的数字当成判断起点,后面的信息都围绕这个数字进行调整。
股价的历史高点、自己曾经买入的成本、过去看到的最低价,都可能成为这个锚。
我更愿意说,锚定效应可怕的地方,不是让人看错一个数字,而是让人误以为自己已经完成了价值判断。
一只股票从467元跌到250元,只能说明它相对于那个高点出现了明显回撤,不能直接证明它现在便宜。
那个467元本身,也可能包含了当时市场对未来增长的乐观预期。
如果这些预期后来发生变化,股价即使跌了一半,也不代表它一定低估。
反过来看,一只股票从120元涨到200元,也不能仅凭涨幅就认定它贵了。
如果企业盈利能力、市场竞争力和未来增长预期都发生了变化,股价上涨未必意味着投资机会已经消失。
价格涨跌是已经发生的事情,企业未来能够创造多少利润,才是判断投资价值时绕不开的问题。
宁德时代的情况也说明了这一点,根据公司2026年第三季度报告,前三季度营业收入为4421.37亿元,同比增长56.19%;归属于上市公司股东的净利润为645.30亿元,同比增长31.60%。
从累计数据看,公司依然保持了增长。不过,第三季度单季归母净利润为212.46亿元,较第二季度下降约5.77%。
这些数据放在一起看,既不能简单得出企业已经不行了的结论,也不能因为营收和利润同比增长,就认定股价下跌必然是错杀。
市场还会考虑未来盈利增速、产品结构、成本变化、行业竞争以及估值水平。
不同投资者对这些因素的判断不一样,交易方向自然也可能不同。
还有一个细节,我认为特别容易被忽略:融资买入额大,不等于融资资金整体都在抄底。
以2026年10月20日的公开两融数据为例,宁德时代当天融资买入额约为10.32亿元,融资偿还额约为12.20亿元,融资净买入额约为负1.88亿元。
也就是说,虽然有相当规模的融资买入发生,但当天偿还融资的金额更大。
这组数据提醒我们,不能只看一个醒目的数字,就得出很多人都在加杠杆看多的结论。
在我看来,投资者真正应该建立的,不是对某个价格的执念,而是一套相对稳定的判断方法。
看企业经营情况,也看估值是否合理;看行业未来空间,也看竞争和风险;既要研究上涨的理由,也要想清楚判断错误时怎么办。
宁德时代跌到250元,或者跌到更低的位置,都不意味着答案已经自动出现。
融资买入的人未必判断正确,选择观望的人也未必一定错过机会。
股价能告诉我们市场正在发生什么,却不能替我们决定一笔投资值不值得做。