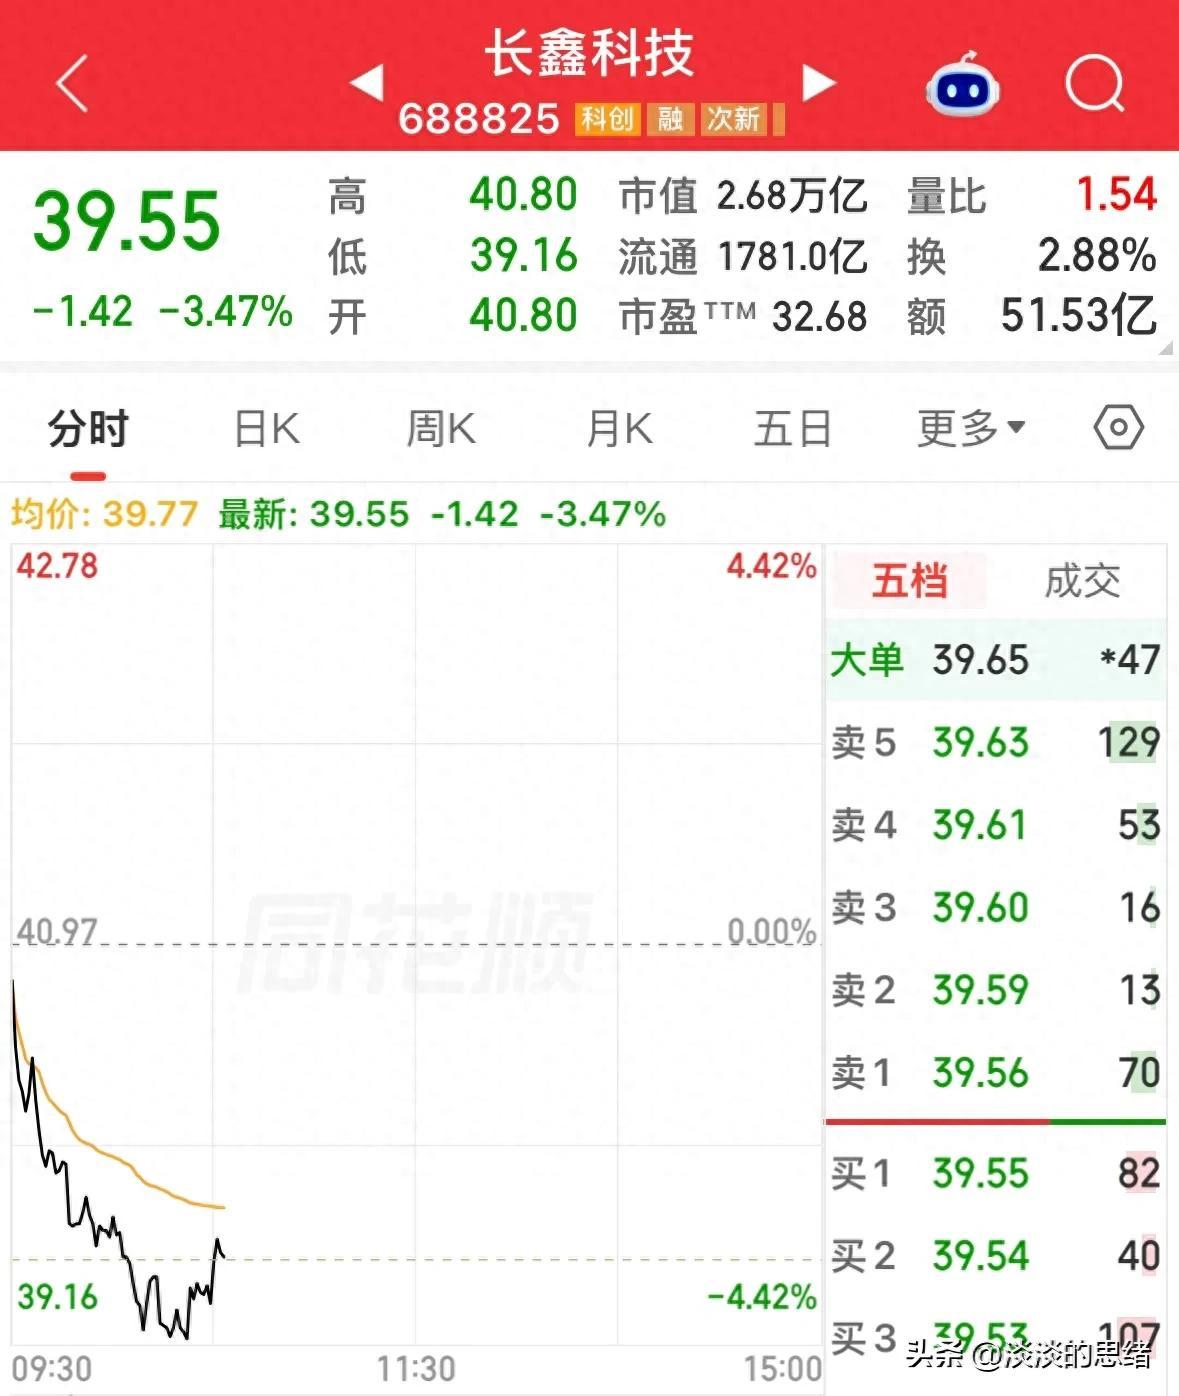
长鑫科技直线跳水,股价跌到了39,以为到底了,结果抄底就被套!
长鑫科技这轮回调最值得讨论的,不是39元是不是底,而是市场已经从追着行业景气买入,转向拿季度增速和估值重新算账。
股价来到39元附近,抄底的人被套,表面看是进场节奏踩错了,深一层看,是把好赛道、好公司和好价格当成了一回事。
把行情时间线摆清楚,长鑫科技于7月27日在上交所科创板上市,发行价为8.66元。
上市后股价一路走高,8月17日盘中一度触及61.8元,10月20日盘中下探至39元附近,收盘报40.32元,较前期高点回撤超过三成。
这轮下跌跨了两个多月,并不是一个月不到就从60元跌到了39元。
时间跨度和股价变化都得讲清楚,不能为了突出跌势,把行情描述得过于急促。
不少投资者之所以愿意在高位买入,主要还是看好存储芯片行业的景气度。
长鑫科技自2016年成立以来,专注于DRAM产品的研发、设计、生产及销售,是国内DRAM产业的重要企业。
AI算力发展带动存储需求增长,行业价格上涨也给企业盈利带来了机会,这些确实是市场关注它的重要原因。
可产业前景好,不代表股价只涨不跌,投资者买入股票,买的不只是公司现在赚多少钱,更是在为未来几年的盈利预期定价。
假如市场提前把高增长、产品涨价和行业扩张都算进了股价,后面只要增长速度没有达到预期,股价就可能出现明显调整。
长鑫科技公布的2026年前三季度业绩预告,数字确实很亮眼。
公司预计前三季度营业收入为2650亿元至2700亿元,归母净利润为1310亿元至1325亿元。
不过,这份公告属于公司财务部门的初步测算,尚未经注册会计师审计,具体数据仍要以正式披露的三季报为准。
这里还有一个容易被忽略的细节,公司2025年前三季度归母净利润为亏损52.80亿元,今年前三季度预计扭亏为盈。
把这组数据简单写成同比增长2581%至2609%,并不严谨。
去年同期的盈利基数为负数,普通同比增长率容易造成误读,更准确的表述应当是预计同比扭亏为盈,并明确列出预计净利润区间。
那业绩预告这么好,股价为什么还会跌?我更倾向于从利润的环比变化里找答案。
根据证券时报对公司业绩预告的测算,长鑫科技第二季度归母净利润约528.43亿元,第三季度预计为533.95亿元至548.95亿元,环比增幅约为1%至4%。
也就是说,利润依然处于较高水平,可环比增长速度已经明显放缓。
第三季度收入预计仍较第二季度增长约15%至21%,收入继续增加和利润增速放缓并不矛盾,产品价格变化、成本、产品结构和利润率都会影响最终结果。
我认为,这才是理解这轮下跌的关键。市场并不只看企业有没有赚钱,还会比较它赚的钱是否超过预期。
前两个季度利润增长很快,投资者自然会对后续季度抱有较高期待。
到了第三季度,利润环比增幅收窄,哪怕利润总额依然可观,也可能有人选择兑现收益。
这不等于公司基本面已经恶化,更不等于存储行业的长期机会消失了。
它反映的是一个现实:股价反映未来预期,财报记录已经发生的经营结果,两者并不总是同步。
股价有时会在业绩仍然增长的时候下跌,也可能在公司业绩暂时承压时提前反弹。
这轮回撤还有新股溢价回归的因素,长鑫科技上市后曾从8.66元的发行价大幅上涨,交易热度和市场预期都被抬高。
上交所的上市公告书也提醒投资者,新股上市初期应避免盲目跟风炒新,保持审慎决策和理性投资。
证券时报对存储板块的报道也提到,10月19日长鑫科技收跌7.77%,部分存储行业个股却出现回升,板块内部开始分化,市场定价逻辑从普涨预期转向业绩验证。
这说明资金对不同公司的判断正在发生变化,却不能直接证明所有卖出长鑫科技的资金都流向了小市值存储股。
我个人不赞成把每一次大跌都解释成主力洗盘,也不赞成看到股价下跌就认定公司出了问题。
获利回吐、估值调整、行业预期变化和市场风险偏好,都可能影响股价。
没有可靠证据支撑的资金动向分析,只能算推测,不能当成已经确认的事实。
我觉得,抄底最怕的不是买入后短期下跌,而是买入之前根本没有一套能检验的判断标准。
只是觉得跌幅够大、业绩够好,就把资金投进去,一旦继续下跌,很容易陷入越跌越买、越买越被动的局面。
更稳妥的做法,是把公司经营、行业周期、估值水平和自身风险承受能力放在一起考虑。
看好长期发展,可以继续研究公司的产品竞争力、产能建设和后续盈利能力;判断短期走势,则要关注股价趋势和市场预期是否发生变化。
两种判断不能混为一谈,仓位也应当与自身能够承受的风险相匹配。
尊重公开信息,保持理性判断,控制投资风险,比盲目追涨或急着抄底更重要。
本文仅依据公开资料进行分析,不构成投资建议。