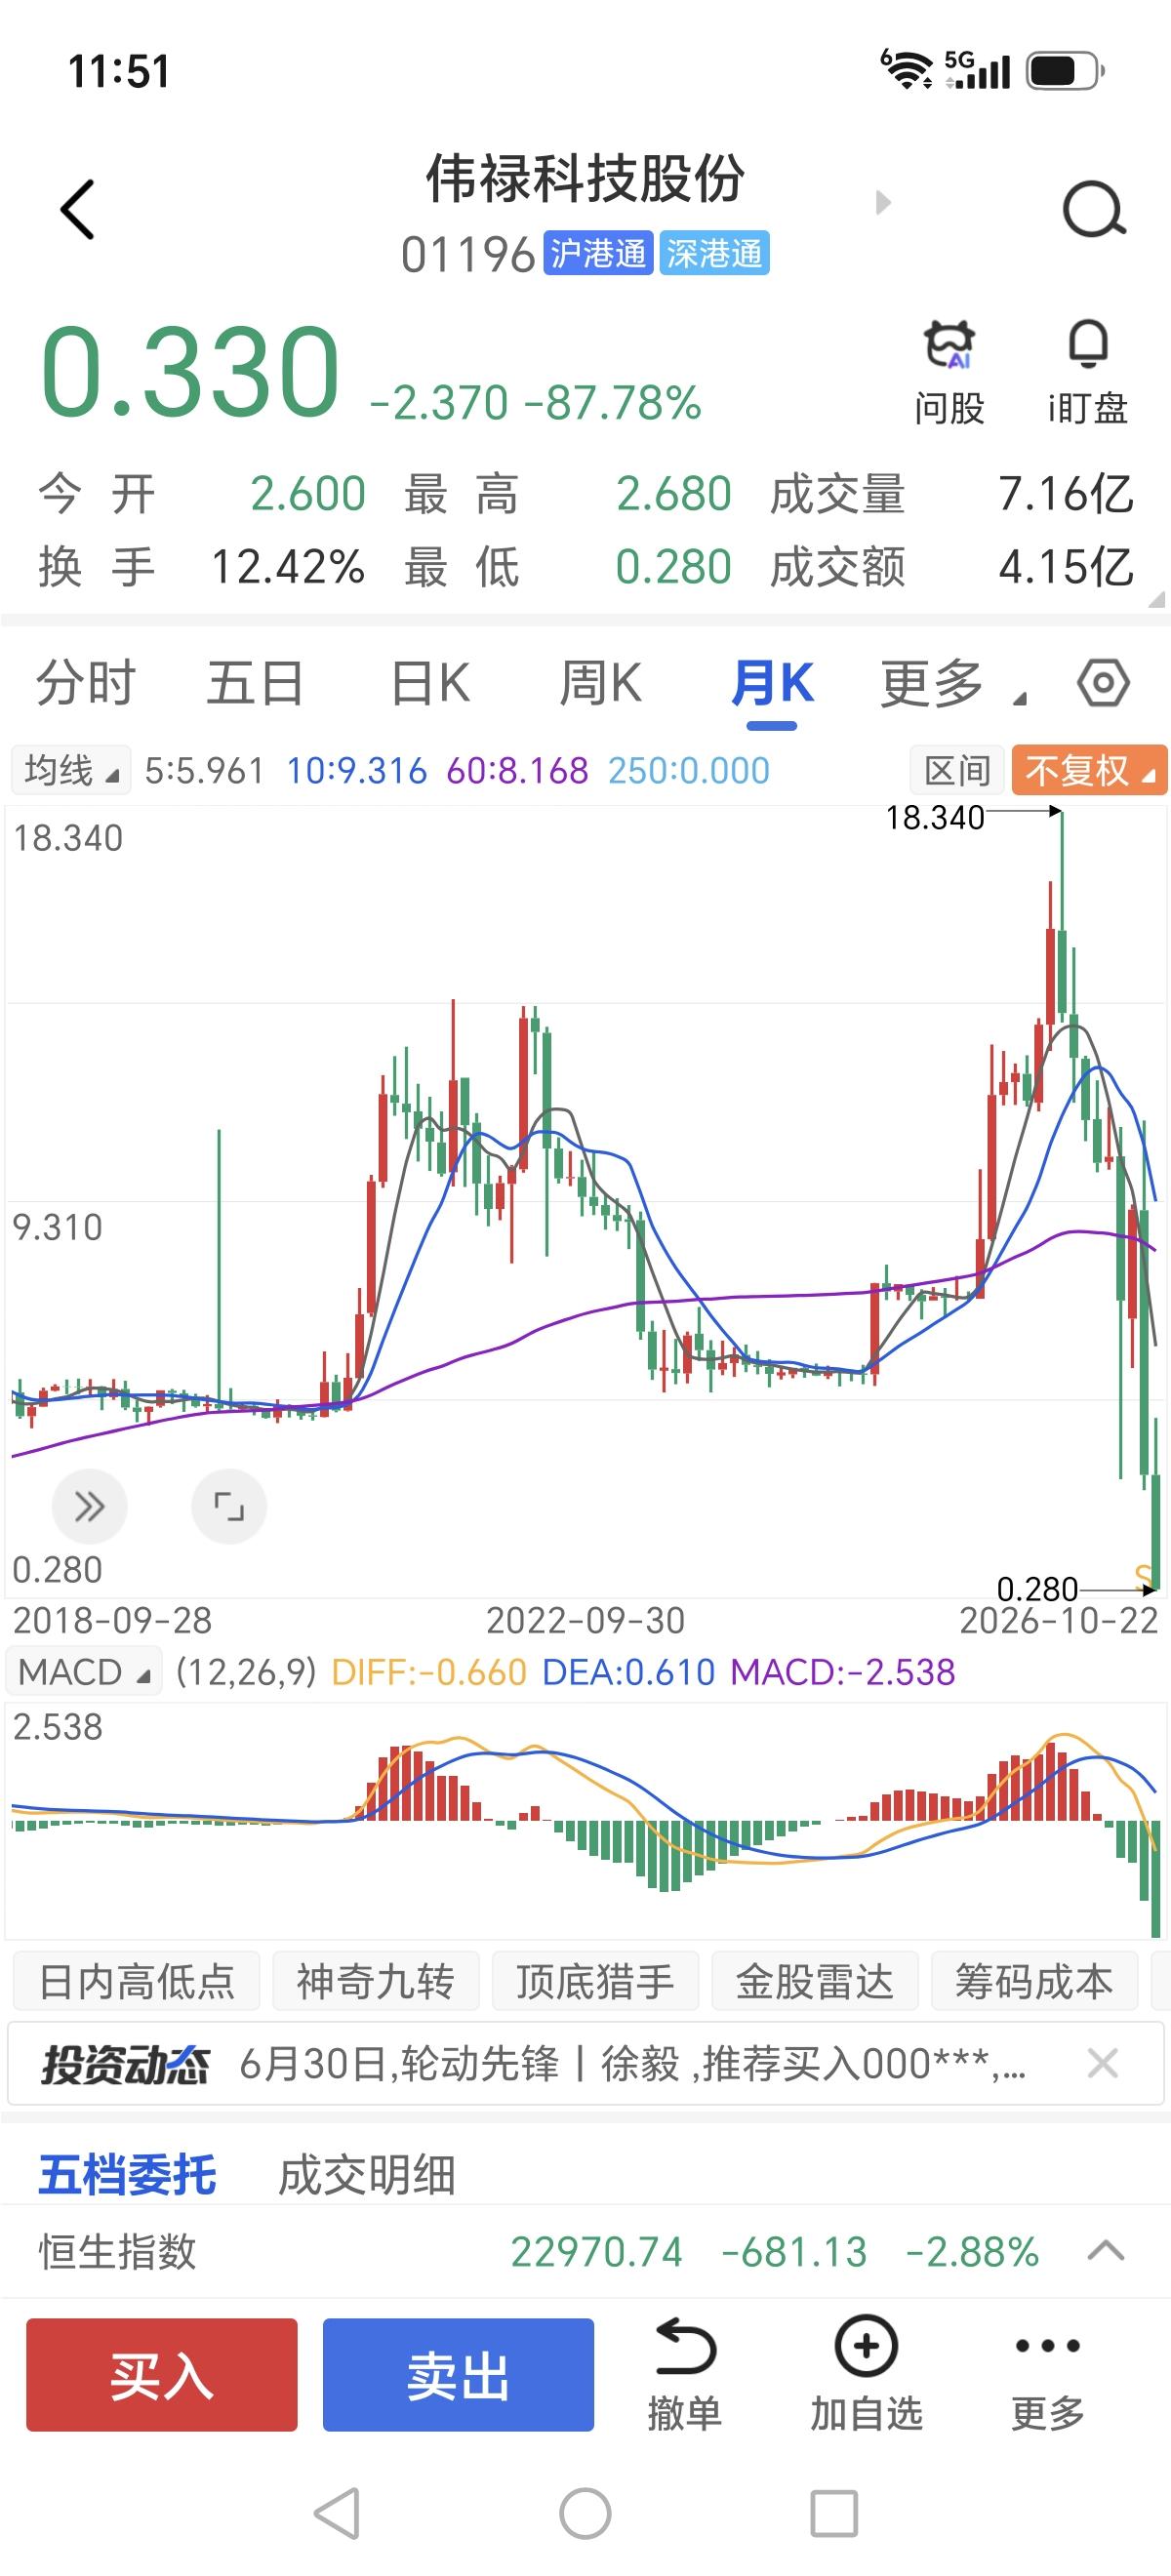
有通过港股通买入该股的,今天是真的惨啊!今天无论是A股,还是港股,最惨的非他莫属了!
一天下跌了87%,高的时候下跌了接近90%。
就是持有10万块钱的它,仅仅一天就亏8.7万元,剩下1.3万了。
我认为,写港股闪崩这类文章,最重要的不是把亏损数字写得有多吓人,而是把股票代码、交易日期和实际成交价格核对清楚。
仔细查阅公开报道就会发现,这段描述中的部分数据并不能对应到同一只股票,至少涉及两起不同的港股闪崩事件。
把不同公司的行情放到一起,故事看起来很惊险,却容易让读者误判真正的风险。
先看其中一起与“盘中暴跌87%”相符的案例。2024年4月10日,港股信基沙溪(03603.HK)午后出现急剧下跌。
证券时报报道,该股盘中跌幅一度超过87%,随后暂停交易,停牌前报0.053港元,较前一交易日收盘价0.218港元下跌约75.69%。
香港媒体披露,该股盘中最低曾跌至0.028港元,按前一交易日收盘价计算,盘中最大跌幅约为87.15%。
这组数字能够对应上,但0.33港元并不是这次闪崩的停牌价格。
如果按照盘中最低价计算,0.028港元除以0.218港元,剩余比例约为12.8%。
假设一名投资者此前持有10万元市值的股票,并且能够按盘中最低价卖出,理论上剩下约1.28万元,账面损失约8.72万元。
这个计算本身没有问题,关键在于它只是一种假设,并不代表每个投资者都能在最低价成交。
如果按照信基沙溪停牌前的0.053港元估算,同样的持仓市值约剩2.43万元,账面损失约7.57万元。
两种计算结果相差超过1万元,足以说明盘中最低价、停牌前报价和实际成交价不能混为一谈。
对于投资者而言,屏幕上的最低价并不等于自己一定能够卖出的价格。
再看另一只股票,中国天瑞水泥(01252.HK)。
2024年4月9日,该股在尾盘出现更为剧烈的闪崩,最后15分钟股价大幅跳水,收盘报0.048港元,单日跌幅达到99.04%。
证券时报披露,该股上一交易日收盘时的总市值约为146.91亿港元,闪崩当日收盘市值只剩约1.41亿港元。
这里才是“百亿市值一天缩水至一亿多”的对应案例。
我更愿意把这两起事件放在一起分析,而不是简单地争论哪只股票跌得最惨。
一只是酒店用品商城运营商,一只是水泥企业;一家盘中最低跌幅约87%,另一家收盘跌幅超过99%。
两家公司的业务、财务状况和股权结构并不相同,股价异动也不能直接归结为同一个原因。
把其中一只股票的市值、另一只股票的价格,再加上第三个时点的净资产数据拼在一起,得出的结论自然经不起核对。
信基沙溪的暴跌,后来也有了更具体的解释。
北京商报报道,公司公告提到,控股股东相关人士告知,公司约2.12亿股股份于当日被证券公司通过保证金证券账户强制出售,占公司已发行股本约14.16%。
这意味着市场突然出现了规模较大的卖盘,而当时买方承接能力有限,股价便可能在短时间内快速下跌。
需要说明的是,这项披露解释了信基沙溪当日的重要卖压来源,却不能据此认定其他闪崩股票也都是同样的原因。
我觉得,港股细价股真正值得警惕的地方,不只是缺少普遍适用于所有股票的每日涨跌停板,更在于部分股票成交稀少、买卖价差较大、盘口深度不足。
一旦大额卖单集中出现,原本看似稳定的价格就可能迅速失去支撑。
港交所确实设有波动调节机制,但它只适用于符合条件的部分证券,并且有相应的触发条件和监控时段,并不是所有股票在整个交易日都受到同样的价格保护。
还有一个经常被忽视的问题:股价低于每股净资产,不代表股票就一定便宜。
每股净资产反映的是特定财务报告口径下的账面价值,不代表投资者在任何时候都能按这个金额收回资金。
企业持有的资产能否顺利变现,负债规模是否合理,主营业务能否持续产生现金流,都需要结合财报进行判断。
账面价值看起来很高,却不意味着市场必须按照这个价格给股票估值。
在我看来,价值投资和技术分析都不是万能的。
价值投资需要可靠的财务数据、合理的估值和对企业经营状况的判断;技术分析也需要结合成交量、流动性和市场环境来使用。
遇到极端行情,原有的估值逻辑可能需要重新审视,技术图形也可能因价格跳空和成交不足而失去参考价值。
我的看法是,市场出现极端波动时,投资者最需要的是冷静和核实信息的能力。
看懂公告、分清盘中价格与收盘价格、关注公司财务状况,比被夸张的亏损数字带着走更有价值。
尊重市场规律,依据公开信息独立判断,量力而行地参与投资,才是保护自身权益更可靠的做法。