宁德时代还是有点太权威了,也太憋屈了。
一个季度净赚212亿,股价今年却跌了28%。
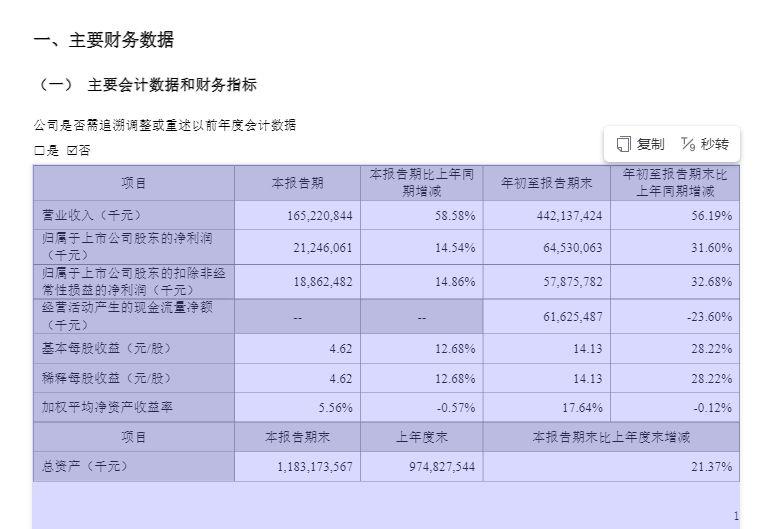
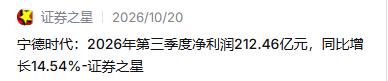
212.46亿,同比增长14.54%,前三季度累计645亿。这个数字放在A股任何一家制造业公司身上,够拉三个涨停。放在宁德时代身上,只换来一根阴线。营收1652亿,增速58.58%,利润增速只有营收增速的四分之一。市场看的不是“赚了多少”,是“增速差裂开了多大一道缝”。
毛利率跌到了20.69%,2022年四季度以来的最低点。二季度还有23.15%,一个季度掉了2.46个百分点。储能电池出货量往上冲,占比抬到两成以上,可储能电芯的单价和毛利率结构跟动力电池不是一回事。卖得越多,综合毛利率被稀释得越狠。这不是定价权丢了,是产品结构在主动换血,代价直接写在了利润表上。
出口退税退坡在分阶段落地,电池消费税的传导有时滞,碳酸锂价格波动还砸出了12亿的存货减值。每一刀都不致命,几刀叠在一起,从毛利上切走的那几个点,恰好是市场最在意的估值锚。摩根大通把评级从“增持”砍到“中性”,目标价从725港元一刀切到500港元。理由写得很直白:焦点已经从“需求行不行”转向“利润撑不撑得住”。
真正让股价喘不上气的,是车企在牌桌底下换座位。理想L6全系电芯交给了欣旺达,理想又掏出26.5亿增资欣旺达,坐稳第二大股东。小米的“龙甲电池”把中创新航和欣旺达拉了进来,鸿蒙智行主力车型也不再是独家供应。“去宁德化”喊了好几年,2026年从口号变成了采购单上的签字。市场给宁德时代的定价逻辑,正在从“离不开的供应商”切换成“可以分着用的选项之一”。
产能这头又是另一幅画面。上半年电池系统产能525GWh,产量498GWh,利用率94.86%,管理层说“基本饱和”,部分客户的需求还没喂饱。在建产能还有764GWh排着队等投产。一边是车企在找备胎,一边是机器24小时连轴转。满产满销的“权威”,和产能落地之后“谁来填”的“憋屈”,拧在同一张报表里。
全球市占率39.2%,连续九年第一,海外市占率头一回突破30%。三元锂电池的份额超过75%。这些数字摆出来,宁德时代仍然是这个星球上最能打电池公司。可资本市场不看“最能打”,看的是“还能打多久的独占局”。卖方市场的超额利润,正在被税收工具和下游议价一点一点拿回去,这个过程不体面,但确实在发生。
大摩说“忧虑被夸大”,里昂维持“高度确信跑赢大市”,高盛把储能排产看到2027年一季度。摩根大通转身就走。同一份财报,有人看见的是20.69%的毛利率创了新低,有人看见的是645亿的利润和39%的全球份额还在往上走。分歧的本质不在于宁德时代行不行,在于市场愿不愿意为“规模更大、单位利润更薄”的新剧本付老价钱。
212亿是真金白银。股价跌的28%,跌的是“宁王永远说了算”那个故事。故事讲完了,公司还在赚钱。只是赚钱的方式,从“我说多少就是多少”,变成了“大家一起商量着来”。一个季度赚212亿的公司落到这个处境,憋屈是真憋屈。可这就是产业链权力重新分配的时候,坐在头把交椅上的人必须咽下去的东西。