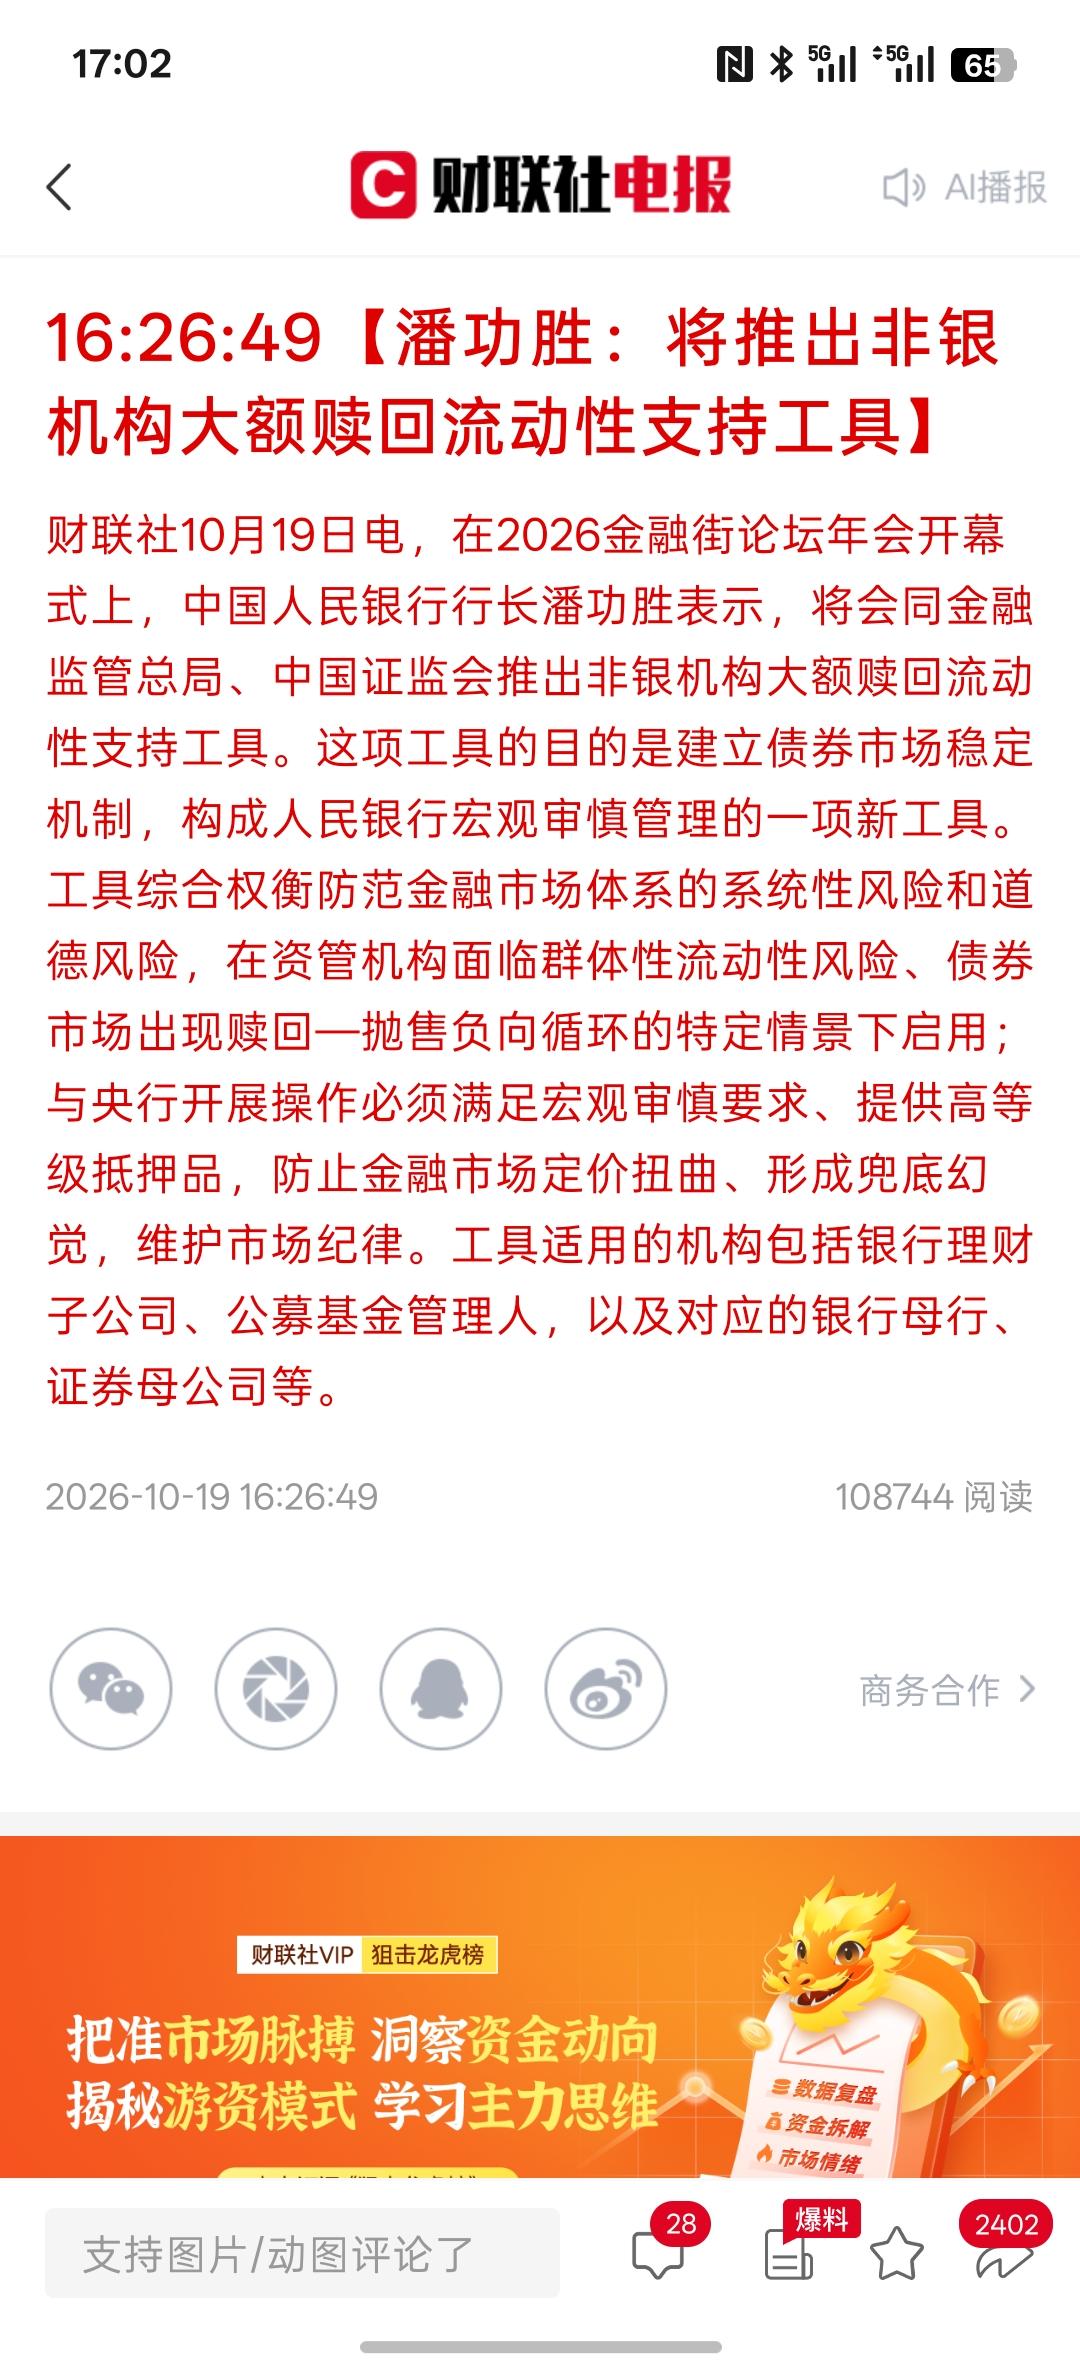
将推出非银机构大额赎回流动性支持工具!这项工具的本质是给非银金融机构装了一道“应急流动性安全阀”,而非直接向市场注入增量资金。它针对的是资管机构遭遇大额赎回时,被迫抛售资产引发的“赎回→下跌→再赎回”负反馈循环。
哪些行业会带来机会?
1. 非银金融(券商、保险):直接受益,但属“风险缓释”型利好
工具直接覆盖公募基金、券商资管及对应的证券母公司。对券商而言,自营和资管业务在极端赎回潮中有了流动性缓冲,经营稳定性预期提升;保险逻辑类似。但需注意,这不直接增厚券商营收或基金业绩,利好在“尾部风险降低”而非“盈利改善”。
2. 债券市场及固收产业链:最核心的指向
该工具明确用于阻断债券市场的赎回—抛售负向循环。当债基或理财遭遇集中赎回时,机构可用高等级抵押品向央行换取流动性,避免不计成本砸盘债券。这对稳定债市定价、降低利率波动有实质意义,间接利好整个固收生态的平稳运行。
3. 机构重仓的核心资产(权益市场间接受益)
非银机构股债通常同时参与。债市赎回压力缓解后,机构不必被迫同步抛售股票来应对流动性,沪深300成分股、宽基ETF等机构重仓方向的被动抛压会减轻。但这属于间接传导,并非工具直接托举股市。
对市场整体影响:防踩踏,而非促上涨
定性:制度性“安全网”升级,不是刺激工具。
央行明确要求提供高等级抵押品、满足宏观审慎要求,防止形成“兜底幻觉”。这意味着工具不保本、不兜底资产亏损,只解决短期的流动性错配问题。如果底层资产本身信用恶化,亏损仍由投资者承担。
对预期的影响大于对资金面的影响。
它给市场一个明确信号:监管层有预案应对极端赎回踩踏。这有助于降低恐慌性赎回的冲动,但不会直接改变资产的中长期定价逻辑。行情能否企稳,仍取决于后续真金白银的进场情况和基本面修复。
短期情绪催化,中长期看落地细节。
从“研究”到“将推出”,政策信号明确,非银板块短期可能有情绪修复。但工具的实际效力取决于启用门槛、抵押品折扣率、操作规模等细则,目前尚处筹备阶段,不宜将其等同于“央行放水拉大盘”。
一句话总结:利好的是“不发生踩踏”的确定性,而非“马上上涨”的弹性。