200倍PE的航发动力,利润都快没了,为什么机构还在看?
先看一组数字。
航发动力,中国航空发动机整机领域的绝对龙头。2025年营收463亿,归母净利润6.34亿。扣掉卖股票、土地收储、政府补助这些非经常性损益,主业只剩2.94亿,同比暴跌62.81%。
2.94亿是什么概念?这家公司账上短期借款259亿,一年光利息就要付6.1亿。主业赚的钱,还不够付利息的一半。
再看估值。2026年10月,航发动力的市盈率大约在143倍到153倍之间波动。如果用扣非利润来算,数字会更夸张。一家利润表几乎空转的公司,市值长期维持在千亿量级。
常识告诉我们,这东西贵得离谱。
但有意思的地方就在这里。机构并没有集体跑路,产业资本纹丝不动,市场用另一把尺子在给它定价。
一、账面上,它确实很难看
2025年航发动力归母净利润6.34亿,看着还行。但扣非净利润只有2.94亿,同比下滑62.81%。毛利率从上一年的10%出头掉到9.12%,净利率只有1.59%。
利润为什么塌?公司自己的解释是“新产品成熟度影响”。翻译成人话:新型号刚批产,工艺还不稳定,良品率低,造出来的东西成本高,正处在爬坡期。同时,短期借款从2022年的20亿一路膨胀到2025年的259亿,利息支出四年翻了三倍。
如果只看利润表,这是一家处在失血状态的公司。
二、换一把尺子,画风就变了
军工主机厂有一个特殊之处。PE在盈利塌缩期会完全失去参考意义。利润基数太小,稍微一点波动就能让市盈率飞到天上。所以机构看这类公司,习惯用市销率,也就是PS,市值除以营收。
2025年航发动力营收463亿。到2026年8月,它的PS大约1.84倍到2.06倍。同期中航沈飞的PS在3.7倍以上,中航西飞大约1.84倍。
也就是说,航发动力按收入定价,已经落在同业的中枢附近,不再是一个孤峰。
这里有一个容易被误读的地方。PS便宜不等于公司便宜。PS对利润率是钝化的,它反映的是市场愿意为每一块钱收入付多少钱。当扣非利润从数亿掉到不足3亿,PS维持在一个温和区间,本质上是用收入规模掩盖了盈利质量的急剧恶化。
但这把尺子解释了机构为什么不恐慌。他们买的不是当期利润,是收入背后的战略位置。
三、真正的故事,在那台发动机上
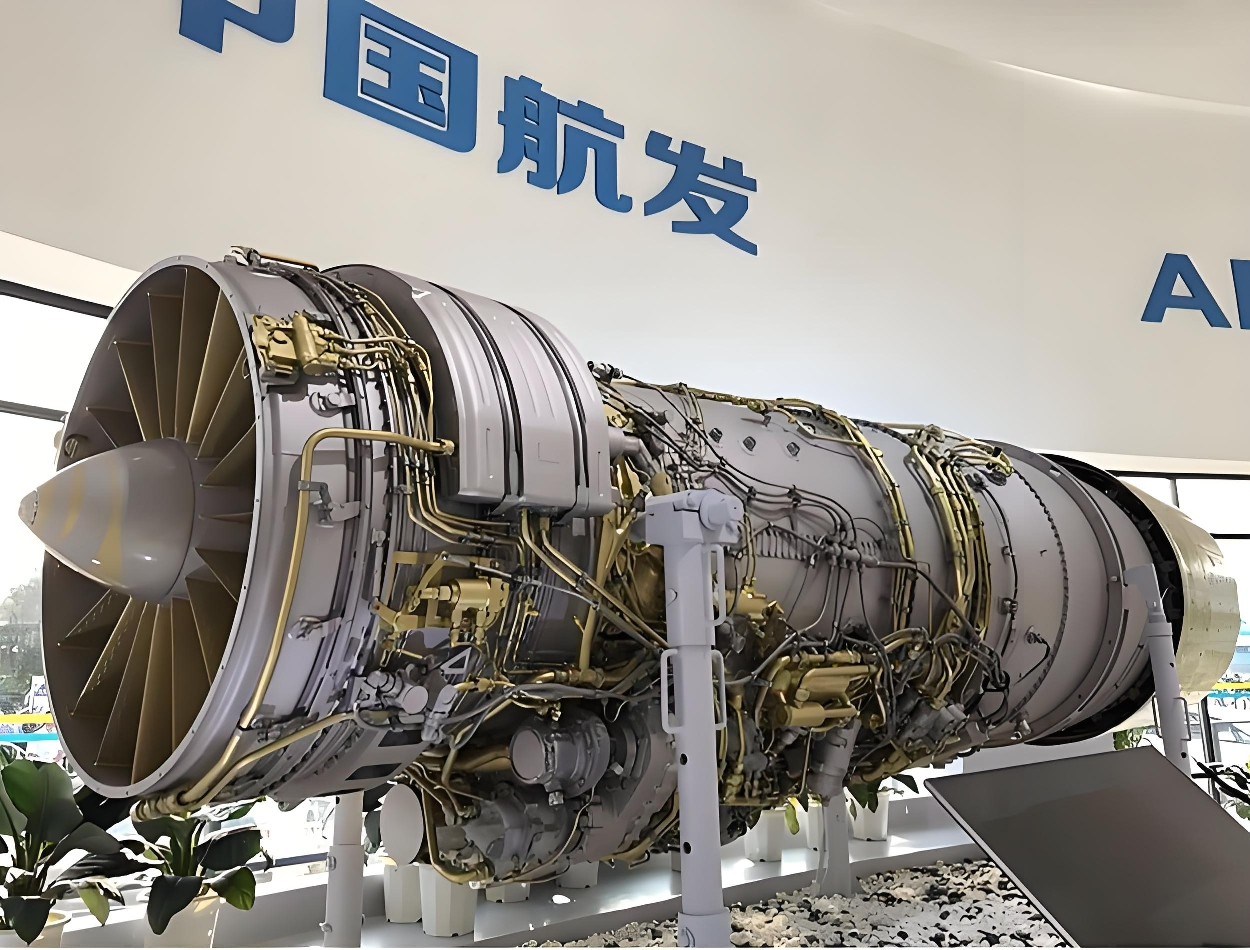
航发动力身上最值钱的东西,是CJ-1000A,国产C919大飞机的中国心。
逻辑很直白。C919现在用的是美法合资的LEAP-1C。2025年美方一度暂停出口许可,C919生产线直接停摆,全年交付目标从75架砍到15架。一架大飞机,发动机捏在别人手里,生产线说停就停。
CJ-1000A就是来终结这个局面的。航发动力是它的整机总装平台,承担整机集成和高压压气机叶片制造,单机价值量极高。一旦量产,航发动力的收入结构和利润质量会发生质变。军用航发毛利率常年压在10%左右,民用航发的市场化定价空间大得多。
故事的方向没有问题。问题在时间。
四、6142小时跑完了,证呢?
截至2026年第一季度,CJ-1000A完成了6142小时极限试车,317项适航审定科目全部通过。高原、结冰、吞水吞冰、鸟撞,能做的硬仗全做完了。
但型号合格证,也就是TC,到今天还没发。
2026年9月,中国航发商发的官方口径是“进入适航取证收尾阶段”。更明确的时间窗口来自商发公开披露的节奏:预计2027年到2028年之间完成全部型号合格审定。
之前流传的“2026年Q2取证、Q3装机、2027年量产”,第一个节点已经错过了。
五、为什么跑完了测试,证还拿不到?
不是发动机造不出来。是证明它安全这件事,在中国此前没有先例。
CJ-1000A是中国民航局审定的第一款完全自主的大涵道比民用涡扇发动机。LEAP取证的时候,FAA有成熟的审定体系,审查员知道每个科目怎么判、标准线在哪。而CJ-1000A面对的是考试大纲和评分标准要同步建立的局面。民航局为这个型号单独设立了3项专用条件,全是此前国内审定经验空白的领域。
剩下的工作,是把6142小时原始数据逐项整理成CCAR-33部审定格式,提交审查员做独立核查。发现问题,打回来改;改完再交,再核查。这个环节没有法定办结时限。它不是交材料等盖章,而是一场取决于数据质量和整改速度的精密对话。
拿到TC,也只是第一张牌。发动机装到C919上属于最高等级的设计大改,会触发C919的补充型号合格证审定。之后还有装机试飞、航线验证、生产许可证。每一道关卡都有自己的节奏,无法完全并行。
六、最被低估的一个数字:30%
技术定型是一回事,稳定造出来是另一回事。
据供应商披露,CJ-1000A量产涡轮叶片的良品率目前大约30%,而国际主流LEAP同类叶片稳定在80%左右。即便通过检测的合格叶片,寿命波动也超过20%。在航空领域,这意味着可靠性无法预测,航司无法接受。
造出一台和稳定造出一百台,中间隔着一道工业鸿沟。TC解决的是设计合格,良品率解决的是商业可行。后者是取证之后、量产之前,另一场完全不轻松的仗。
七、机构的减仓,需要拆开看
高毅邻山1号远望基金在2026年确实减持了,幅度大约28%。富国中证军工龙头ETF、国泰中证军工ETF也在减。
但另一边,控股股东中国航发集团持股45%以上,不动。北京国发航空发动机产业投资基金持股3.68%,不动。国家军民融合产业投资基金,基本不动。
减持集中在交易型资金。对估值容错空间敏感、对时间成本敏感的那部分钱。产业资本和战略基金没有系统性撤离。
这不是机构一致看空,而是边际卖压在重新定价时间风险。愿意为方向付钱的人还在,愿意为确定的时间节点付高溢价的人少了。
八、估值从2.8倍PS到2倍PS,发生了什么
2025年年报前后,航发动力的PS大约2.8倍,比同业略高。到2026年8月,PS压缩到1.84倍到2.06倍附近。
这0.8倍左右的PS收缩,不是业绩崩了导致的,是取证时间从2026年Q2漂移到2027到2028年导致的。
高估值对远期叙事的定价,最怕的从来不是叙事被证伪,而是叙事被拉长。证一日不落地,批量交付和收入确认就停留在规划层面。在等待期里,每一个季度的扣非利润都会被拿来和估值倍数做对比,而航发动力当前的利润体量,几乎提供不了任何缓冲。
市场没有否定CJ-1000A的故事。市场只是不再愿意为原来的时间表支付原来的溢价。
九、2026年Q1,有没有亮光?
有,但很微弱。
2026年Q1营收70.77亿,同比增长14.8%。扣非净利润3468万,同比增长78.86%。经营现金流净额33.67亿,同比增长63.22%。
扣非在恢复,现金流在改善,这是真实的主业边际信号。但一个季度3468万的扣非利润,放在千亿市值面前,只能说明方向是对的,体量还远远不够。归母净利润只有255.93万,同比下降65.93%,一个公允价值变动损失就能把单季利润打到接近零。
十、这件事的本质
航发动力当前的矛盾,不是200倍PE贵不贵这么简单。
它的利润表确实脆弱,短期借款和利息支出是实打实的负担,扣非2.94亿对应千亿市值,容错空间极低。这是事实。
但把它放进PS框架、放进军用航发的战略地位、放进CJ-1000A国产商用动力唯一总装平台的长期叙事里,它又没有静态看起来那么疯狂。这也是事实。
真正发生变化的是叙事的时间成本。CJ-1000A的测试硬仗打完了,但适航审定体系的搭建、6142小时数据的闭环、30%良品率的爬坡,这些慢变量把取证窗口从季度级拉到了年度级。市场正在用PS中枢下移的方式,为这段被拉长的等待期持续打折。
方向没有被证伪。但为方向付费的方式,已经从买一个即将兑现的催化剂,变成了持有一个时点模糊的长期期权。
这两种持有体验,完全不同。前者需要的是节奏,后者需要的是耐心,以及对等待期内每一个糟糕季报的承受力。
本文为复盘科普,不构成任何投资建议。高估值对应低容错,远期叙事的延迟本身就构成风险。
航发动力 sh600893[股票]