格力电器1356天:太爽了!大A惨遭暴击,格力连收七阳,疯狂空头又白忙一场
我认为,这一轮格力电器真正值得聊的,不是“空头输了”这四个字,而是大盘明显杀跌时,一只大市值家电股为什么还能把波动压住。
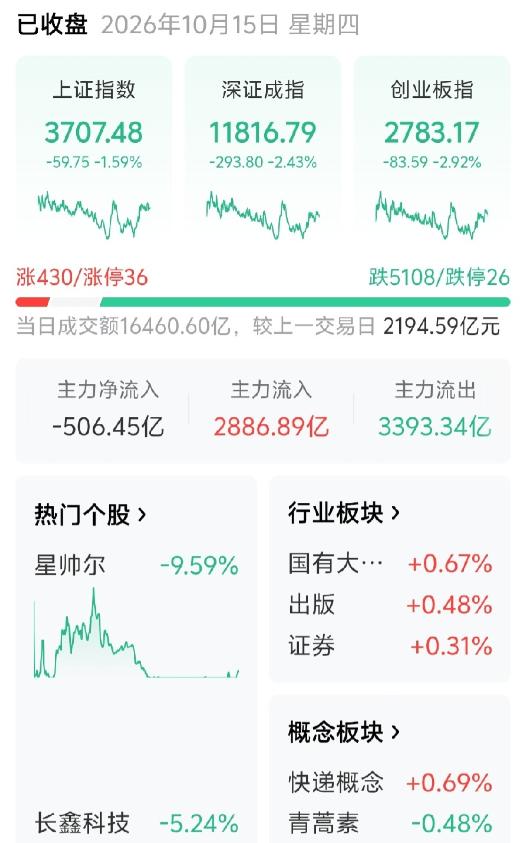
10月15日,A股三大指数集体下挫,上证指数跌1.59%,深证成指跌2.43%,创业板指跌2.92%,两市成交额约1.63万亿元,市场有5100多只股票下跌。
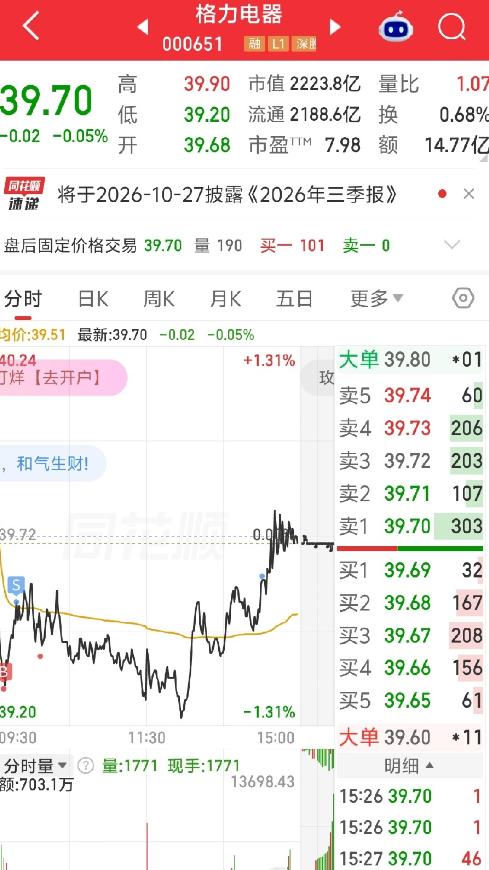
这样的环境里,格力收在39.70元,日跌幅只有0.05%,表现确实比指数抗跌。
隔夜美股也不太平,道指跌0.09%,标普500跌1.11%,纳指跌1.88%。
新华财经提到,美国9月通胀数据高于预期,科技股承压,外部风险偏好走弱又传到了亚洲市场。
A股当天低开并不奇怪,真正值得看的是个股开始分化,资金会去寻找相对稳的资产。
格力当天开盘39.68元,盘中最高39.90元,最低39.20元,收盘39.70元。
这个数字里藏着一个细节:收盘价比前一天39.72元低了两分钱,却比当天开盘价高了两分钱。
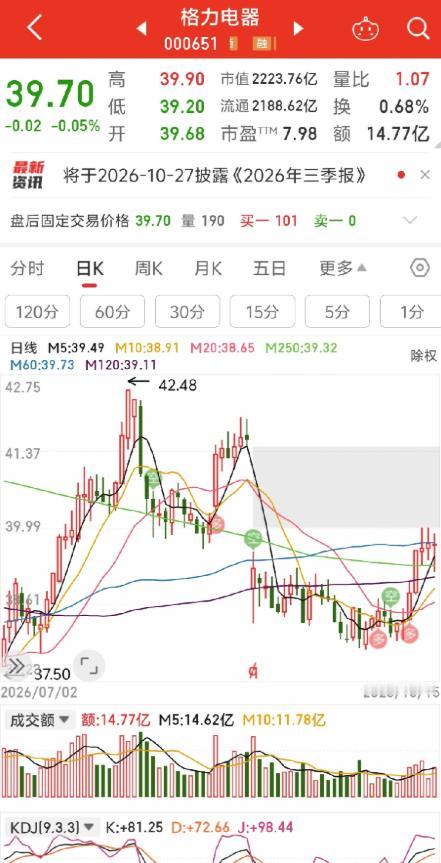
按收盘涨跌幅看,它是跌了0.05%;按K线实体看,却是一根阳线。
把这种走势叫“假阳线”有技术含义,若直接说成“股价连续七天上涨”,就容易把两个概念混在一起。
从9月30日到10月15日,格力的K线实体确实连续出现七根阳线,中间碰上国庆休市并不改变交易日序列。
可从收盘价比较看,10月15日并没有继续上涨。
我的看法是,七根阳K值得观察,但它更像资金承接和情绪韧性的信号,不能单独证明趋势已经反转。
再说市场热议的融券,公开数据里,格力10月14日融券余额达到10.63亿元,10月8日约为10.17亿元,数字确实在抬升。
但这里有个关键常识:融券余额高,不等于某一批“空头”就在连续加仓,更不能由此判断这些资金一定会亏钱。
融券余额会受到股价、融券余量、偿还和卖出等因素影响,把余额变化直接翻译成“空头疯狂加码”,证据是不够的。
我反而觉得,格力这次最有意思的地方,是它没有把强势完全建立在大盘上涨上。
10月8日至15日,格力从38.32元走到39.70元,区间涨幅约3.6%;10月12日单日上涨1.96%,13日和14日继续小幅收高,15日面对指数大跌也只是微跌。
这样的走势说明市场里确实存在承接,但承接来自谁、能持续多久,单靠盘口几笔买单看不出来。
基本面也得放进这个故事里,格力2026年上半年营业收入893.98亿元,同比下降8.15%;归母净利润132.78亿元,同比下降7.87%。
内销主营业务收入725.12亿元,同比增长1.90%,外销主营业务收入127.44亿元,同比下降21.98%。
这组数据很有意思:国内业务有韧性,海外业务却承受着更明显的压力。
公司半年报也提到,海外市场受外部环境和经营策略影响,业绩出现较大幅度下滑。
这就告诉我们,股价短期抗跌和企业长期经营并不是一回事。
格力仍有品牌、渠道、制造能力等基础,半年报披露公司产品已服务全球190多个国家和地区,并继续推进空调、生活电器、智能装备、压缩机、电机等业务。
但行业本身也在调整,国内家用空调零售量和零售额都在下降,价格带还有下移压力。
格力能不能把这段防守行情变成更长的价值修复,还是得看业绩和经营效率能不能跟上。
回到15日这根K线,我更愿意把它看成一次压力测试。
大盘跌成这样,格力没有跟着大幅下杀,说明估值水平、分红预期、品牌和经营稳定性这些因素仍能吸引一部分资金。
可这不代表风险消失了,半年报已经告诉市场,收入和利润仍在承压,海外业务尤其需要时间修复。
我更看重的,是“七阳”背后的那点耐心,股市有涨有跌,面对大幅波动更需要理性看待数据,不把一根K线当成全部答案,也不把融券余额当成胜负表。
格力这次确实表现出了韧性,但后面的故事,还得交给业绩、行业需求和公司经营来验证。