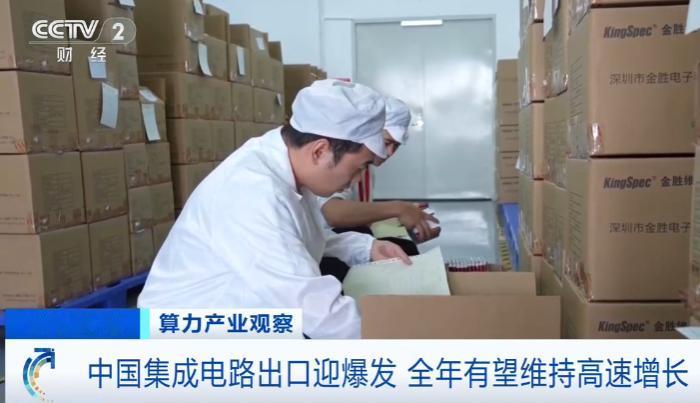
谁能想到,如今最能赚外汇的出口王牌,居然是曾经被大家调侃"处处卡脖子"的芯片!
2026年前七个月,中国集成电路出口干到了2160亿美元,同比翻了快一倍,七个月就把2025年全年的出口额给超了。
更扎眼的是,今年上半年集成电路直接取代了笔记本电脑、手机整机,成了中国第一大类出口商品。
以前是咱们排着队给三星、台积电、英特尔送钱,现在是马来西亚、越南、中国香港的采购商排着队来深圳、苏州、西安拉货。
这个弯转得,连业内人都觉得快。
但话得说回来,别一看出口翻倍就觉得"卡脖子"这事已经翻篇了。
同一份海关数据里还藏着另一组数字:前七个月中国集成电路进口了3618亿美元,同比增长58.3%,贸易逆差还有1458亿美元。
出口涨了99.5%,进口也涨了58.3%,而且进口的里头,大头是高端CPU、GPU、先进制程逻辑芯片和关键设备材料。
新华网那篇报道说得很直白——高端芯片仍然受制于国外技术封锁,关键材料、设备的国产化率还不够看,中低端成熟制程产能反而出现了重复建设的苗头。
换句话说,咱们现在是在"够用"的层面上已经能打了,但在"最顶尖"的层面上,别人卡过的脖子,有些地方还没完全松开。
这个状态其实挺真实的,也符合产业发展的一般规律。
日本当年搞半导体,先从存储和成熟制程切入,再往高端走;韩国也是先做DRAM,再慢慢追上逻辑制程。
中国现在走的路数没有什么神奇的弯道超车,就是被外部制裁逼着,把以前舍不得投、投不进去的成熟制程产线一鼓作气建起来,把存储芯片的良率和成本打下来,然后趁着全球AI需求爆发、海外大厂产能顾不过来的窗口期,把货卖出去。
这不是天上掉馅饼,是2019年之后整整七年,国内晶圆厂一条一条产线砸出来的结果。
中芯国际、华虹、长鑫存储、长江存储这些名字,以前在财经新闻里都是赔钱的主儿,现在开始在出口数据里露脸了。
更值得琢磨的是这个事对全球半导体格局的影响。
以前全球芯片产业是个很分明的金字塔:美国设计、日本材料、荷兰设备、台湾制造、韩国存储,中国大陆负责买。
现在中国厂商在存储和成熟制程这两层上,不仅能自己满足内需,还能往外输出,等于把金字塔的底座给拓宽了。
短期看,海外那些做成熟制程的厂商,比如联电、世界先进,日子会难过一些,因为中国产的同类芯片性价比更高;长期看,全球芯片的定价权会慢慢发生变化,以前国际大厂说涨价就涨价,现在中国产能上来了,成熟制程芯片的价格就有了一个"中国锚"。
2026年这波DRAM涨价,中国厂商跟着赚了一笔,但反过来想,如果中国产能没跟上,这轮涨价对全球终端产品的冲击会更大。
对普通人来说,这事最直接的影响其实就在身边。
你买的国产新能源车,用的智驾芯片、功率半导体越来越多是国产的;你买的手机,存储和射频器件里中国产的比例在涨;你用的服务器、数据中心,存储阵列里长鑫、长江的颗粒占比在提升。
出口数据翻倍只是个表象,底下是整条产业链从设计软件、光刻机、光刻胶到封测材料,一层一层在补。
这个过程不会因为一两个季度的出口高增长就走完,高端EUV光刻机、最先进的EDA工具、1纳米制程的材料,这些硬骨头还得啃好几年。
但至少可以说,那个"芯片完全被卡脖子"的叙事,已经跟现实对不上了。
从一年花几千亿进口,到七个月出口两千多亿美元,从汽车工厂因为缺芯片停产,到存储芯片逆席卷全球数据中心——这个反转不是老天爷赏饭,是被人摁着头打了几年之后,自己一条产线一条产线熬出来的。
制裁这东西有时候就是这样,你越卡,国内资本、人才、政策就越往这个领域堆,堆到某个临界点,成熟制程的规模优势就出来了,存储的成本优势就出来了,然后你突然发现,原来被卡得最死的那个领域,反而成了最能打的那个。
当然,清醒一点。出口翻倍不代表技术登顶,贸易顺差也不是马上就能实现。
1458亿美元的逆差摆在那儿,高端芯片每年还得花大钱买,关键设备和材料的国产化率还得一个百分点一个百分点往上磨。但方向是对的——从"造不出来"到"能造出来",再到"造得比别人便宜、比别人快",这个台阶一旦迈上去,就不会再退回来。
五年前谁能想到,中国芯片有一天会以出口王牌的身份出现在海关公报的头条上?再过五年,那些今天还在被调侃"卡脖子"的领域,说不定又会蹦出几个让人眼跟前一亮的数字。