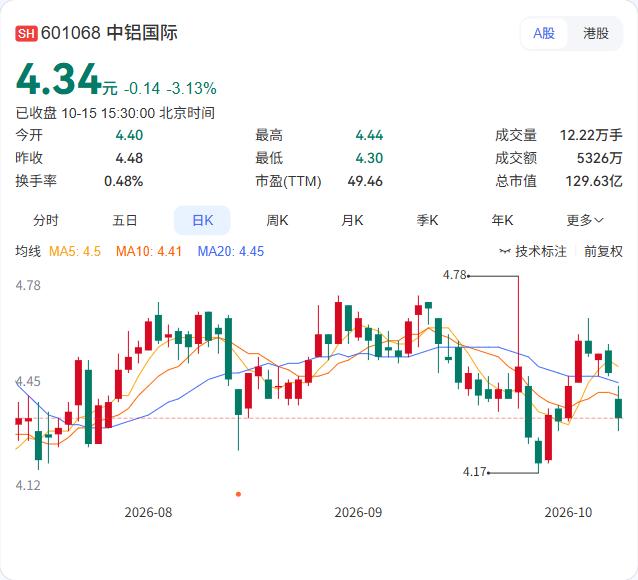
中铝国际前三季度新签合同额217.88亿元,同比增长1.53%;存量合同总额514.25亿元,同比增长22.64%。
新签合同额微增,但存量合同增长超过两成,说明公司的合同储备在持续累积。
存量合同是新签合同减去已执行合同后的余额,存量合同增长22.64%,意味着公司手头的未完工合同规模在扩大。对工程公司来说,存量合同是未来收入的“蓄水池”——这些合同将在未来几个季度逐步确认收入。新签合同微增1.53%,增速不高,但存量合同的大幅增长,为后续的业绩提供了支撑。
从合同结构看,工业合同214.55亿元、占比98.47%,是中铝国际的绝对主体。
设计咨询合同26.39亿元同比增长44.87%,装备制造合同16.96亿元同比增长21.95%,这两个细分方向的增速远高于整体。设计咨询和装备制造的毛利率通常高于施工总承包,这两个板块的快速增长,有助于改善公司的盈利结构。境外合同57.61亿元同比增长14.76%,海外业务在稳步拓展。
中铝国际主营有色金属工程的勘察、设计、施工和装备制造,客户以铝、铜等有色金属企业为主。
公司2025年营收约200亿元,归母净利润约5亿元,工程行业的毛利率普遍偏低。存量合同514.25亿元,相当于其年营收的2.5倍左右,合同储备相对充足。对投资者而言,需要关注的是存量合同的执行进度和收入确认节奏,以及设计咨询和装备制造等高毛利业务的占比提升。工程公司的业绩,最终取决于合同执行的速度和项目的盈利水平。有色金属行业的资本开支周期,是影响中铝国际新签合同的关键变量。