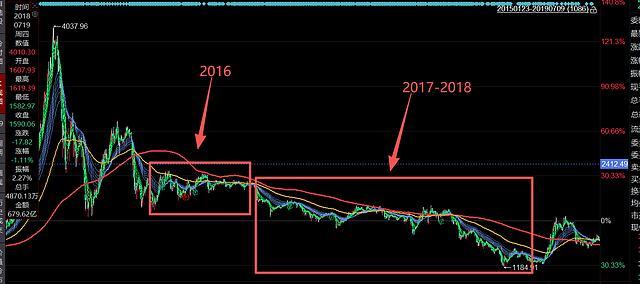
一位经济学者说:眼下A股的处境。机构和散户都把自己逼上了绝路,机构拉高了股价却出不了货,散户深套了股票又脱不了身,于是两者都走向了方向各异的不归路。
今年上半年A股走出了一波极致分化行情,日均成交额达到2.66万亿元,相比2025年增长了50%以上。5月11日那天,上证指数站上4200点,创业板指涨逾3%,均创近11年来新高,全市场成交额超过3.5万亿元。
科技板块成了最拥挤的赛道,存储器、半导体产业链、稀土等板块轮番表现,资金往少数方向拼命扎堆。
机构的问题恰恰出在这里,大量险资和固收+产品在二季度科技最火热的时候涌了进来,以8只样本固收+产品为例,二季度的份额从194亿份暴增到580亿份,三倍的新钱高位建仓。
险资和固收+交易机构在实践中同时考核绝对收益与相对收益,叠加高频考核机制,导致这些资金难以长期稳定持仓,股价上行时不愿止盈离场,市场下跌阶段则快速砍仓止损。涨的时候贪心不走,跌的时候恐慌砍仓,一来一回,货全砸在自己手里了。
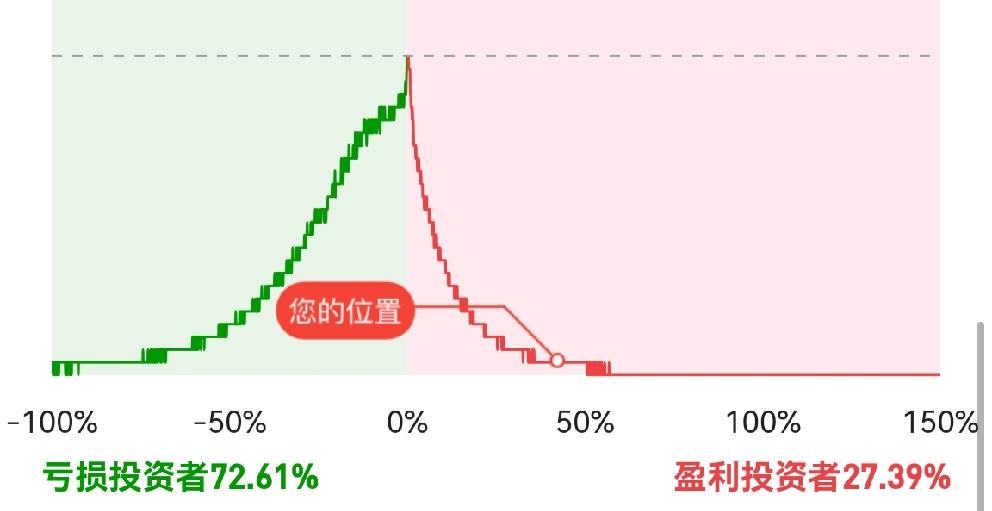
散户这边,3月以来A股市场遭遇剧烈回调,沪指一度从月初的4197点高位下探至3794点,全月累计跌幅接近6%。不少人在高位追了进去,如今满仓被套。调查数据显示,52%的股民处于满仓状态,22%维持半仓以上,56%的股民选择按兵不动保持观望。
不动不是因为不想动,是动不了,割肉舍不得,补仓没钱,只能硬扛。9月以来散户新增入市规模很小,在高位积累的筹码有限,没进场的人自然也没货可砸。
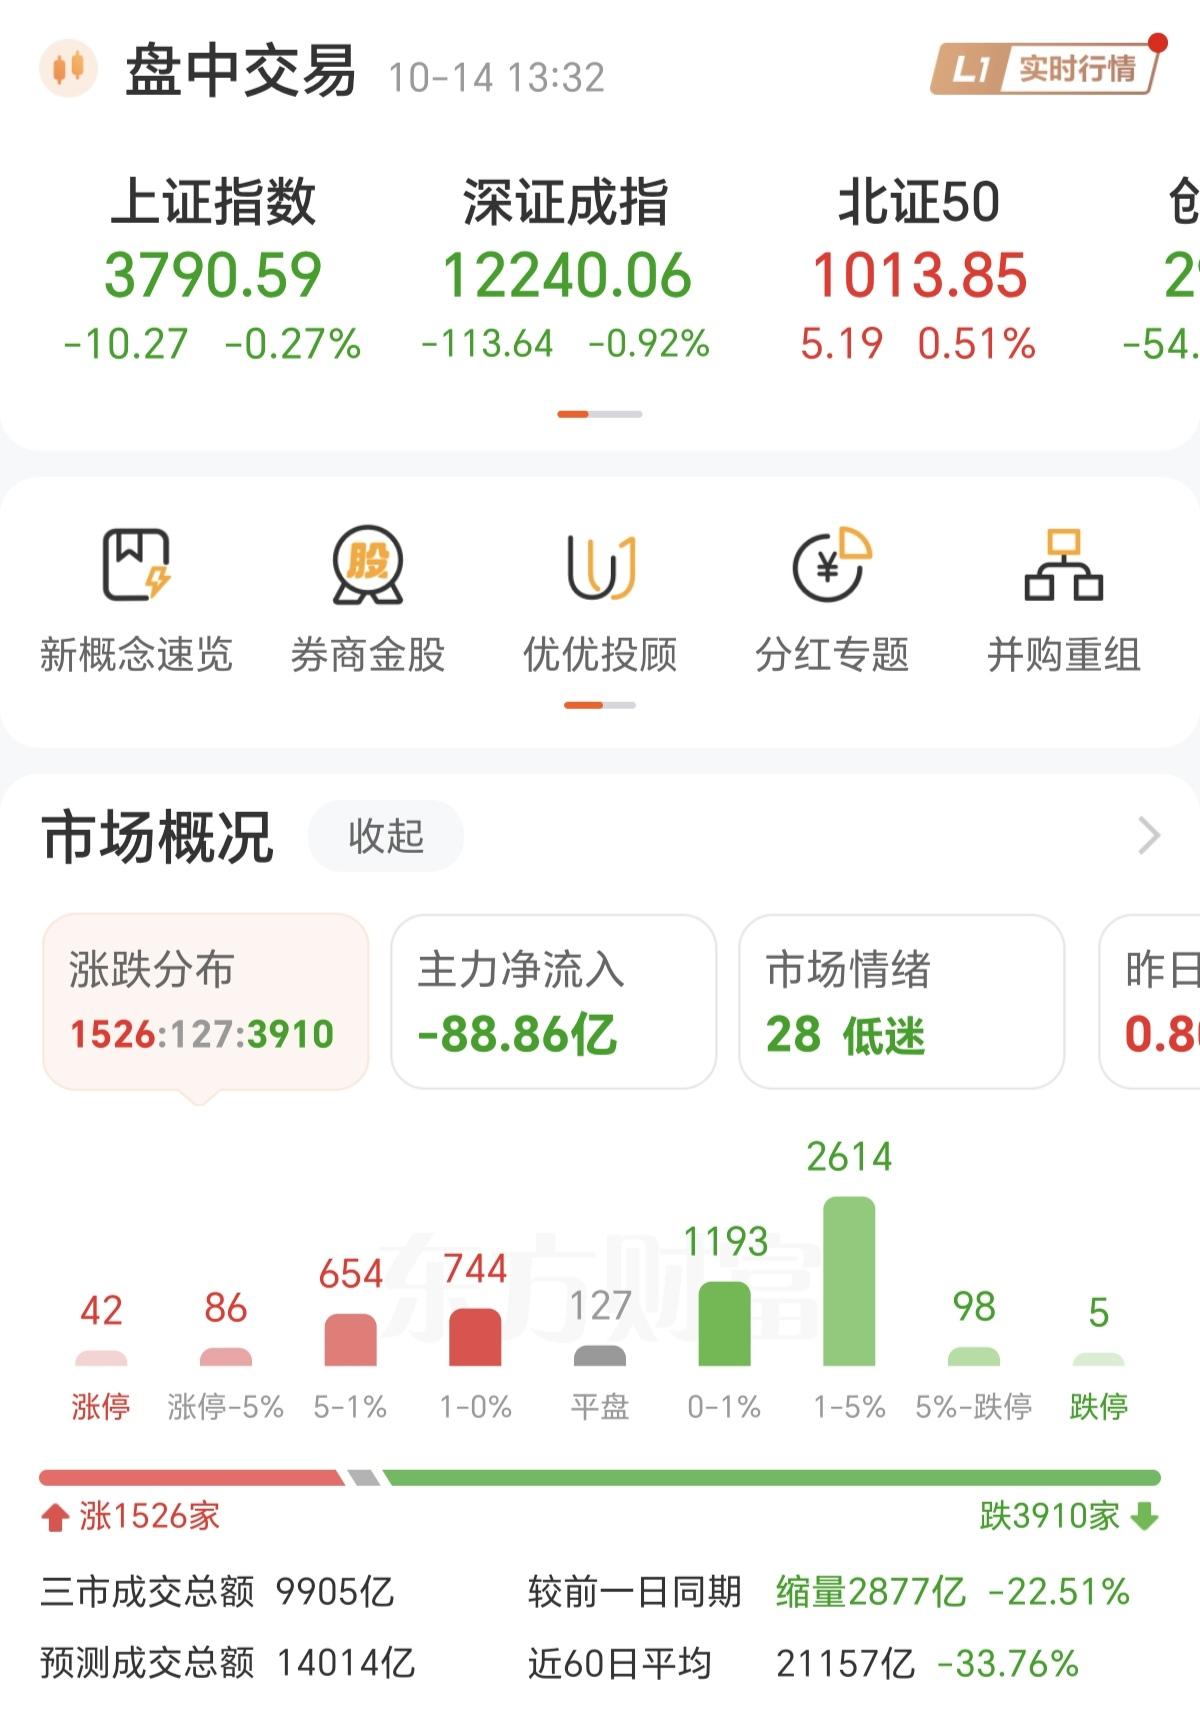
于是市场就出现了这样一个局面,机构手里有货但找不到接盘的人,散户手里有票但解不了套,成交量一缩再缩,10月13日两市成交1.54万亿元,较前一个交易日缩量约3600亿元。指数在3800点附近反复拉锯,盘中一度跌到3741点,午后又被拉回来,这种走势让人心里没底。
到底谁在卖?中泰证券的策略报告把这件事分析得很透彻,通过对各类资金持仓的对比可以发现,险资和固收+的被动调仓是本轮股市调整的核心卖盘。险资和固收+的持仓与科技板块的相关性已从高位回落约七至八成,但仍高于2025年常态水平约两至三成,对应新增科技仓位可能尚有约20%至30%待消化。
量化资金在7月下跌中曾起到明显放大作用,但此后监管约束加强,本轮持续卖出很难再归因于量化。公募基金继续大幅减仓的空间同样有限,多数主动权益基金受80%以上股票仓位约束,难以通过整体降仓形成持续数日的大规模净卖出。
散户没跑,因为散户根本就没进场,指数跌得肉疼,成交量却还缩着,这八个字把眼下A股的尴尬写得明明白白。没接盘的人,自然也没货可砸,而砸盘的那批资金已经卖掉了七到八成。
政策层面在不断释放积极信号,10月10日证监会主席吴清主持召开资本市场和金融形势专家座谈会,与会人士提出持续加强稳市机制建设,进一步拓宽中长期资金来源、渠道和入市方式,发展壮大耐心资本,推动有条件的上市公司加大分红回购力度,完善投资者回报和权益保护机制。
10月9日证监会还就《公开募集证券投资基金运作管理办法(征求意见稿)》公开征求意见,拟将股票基金、混合基金等产品的成立门槛由2亿元降至5000万元。这些举措都在从资金端和回报端同时发力,试图从根源上改善市场的资金结构。
今年A股上市公司分红力度也在加大,累计分红总额突破2万亿,但自年内高点回落以来,市场总市值缩水近10万亿,单纯依靠分红回购难以激活市场做多热情。
中泰证券首席策略分析师徐驰的判断是,当前资金出清已步入尾声,尾部阶段市场波动仍可能反复,但持续性抛压正在减弱,当前位置更接近底部,后续即便继续磨底,性质上属于剩余筹码出清。
说到底,A股眼下这场困局的根源不在散户身上,也不全在机构身上,而在于市场的资金结构和考核机制把所有人逼到了同一个死角里。机构考核周期太短,逼着资金追涨杀跌;散户信息不对称,只能被动跟风。
要解开这个结,光靠喊话不够,得让长线资金真正沉下来,让考核周期真正拉长,让市场定价回归基本面。上证指数10月13日收于3800.86点,这个位置是政策底与市场底的叠加区域,指数进一步深跌空间有限,但真正的转折信号,还得看险资和固收+那最后两三成仓位什么时候出清完毕。