早上看到某私募大佬抱怨说最近股市的下跌是险资在砸盘,呃,这个我不知道啊。昨天晚上看到另外一个,说最近险资是不满的,因为他们在持续买入的同时,汇金跑了。这就很奇怪了,怎么来回都是险资的不是了呢?
先把这两天市场上传的话捋一捋。10月11日,百亿私募海南希瓦创始人梁宏在周报里点名“某些保险资管巨头”,说它们7月高位买了一堆科技股,9月下旬又大幅减仓止损,“这种大机构追涨杀跌操作实在令人费解”。
同一天前后,另一拨消息说险资在持续买入,结果一回头,汇金跑了,险资成了接盘的冤大头。一个说险资在砸,一个说险资在接,两个说法方向完全相反,但挨骂的都是险资。
先看汇金到底跑没跑。
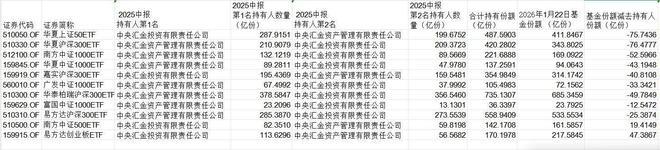
跑了,而且跑得很早。2026年一季度,中央汇金对华泰柏瑞沪深300ETF实施了超过440亿份的净赎回,期末份额回落到448亿份,持仓占比跌破20%的举牌线。
同期中国人寿等长期配置型险资通过申购富国中证1000ETF等产品提升份额至20%以上,完成了与主权资金的流动性接力。国家队在市场下行风险解除后有序退出,险资作为长钱接棒。这个接力是制度设计好的,不是谁坑了谁。
再看险资到底在干什么。
今年二季度末,保险资金股票和证券投资基金合计配置余额达6.39万亿元,较年初增长6907亿元,规模和占比双双创历史新高。上半年五大上市险企净流入A股规模约3523亿元,占其同期经营现金流的27.3%。这些数据说明险资整体是在加仓的。
问题出在结构上。险资二季度高位追了科技股,三季度科技板块大幅回调,浮盈变浮亏,触发被动减仓。中泰证券首席策略分析师徐驰的判断是,“根据我们对资金动向的观察,险资和固收+产品被动赎回是本轮核心卖盘”。
按不同加权口径测算,二季度新增的科技仓位已经出清70%到80%,还有20%到30%待消化。 关键问题来了。险资为什么会在7月追高、9月砍仓。
有券商人士向第一财经说得很直白:部分险资交易机构实践中同时考核绝对收益与相对收益,叠加高频考核机制,导致保险资金难以长期稳定持仓,更倾向右侧交易——股价上行时不愿止盈离场,市场下跌阶段则快速砍仓止损。
翻译一下就是:嘴上说着长钱长投,账本上考核的是季度排名。行业里“长钱短投”不是一天两天了。负债端是三十年期的保单,资产端考核的是三个月收益率。这种拧巴的结构性矛盾,才是险资高买低卖的真正推手。梁宏骂的是交易行为,但交易行为背后的考核机制,不是险资自己能决定的。
那汇金当初为什么要走。
汇金年初减持的逻辑是逆周期调节。2026年初A股部分主题赛道炒作过热,汇金系在宽基ETF上出现持仓份额与总份额倒挂,减持是“国家队”在市场情绪过热时精准降温。
汇金在低位买入护盘,在高位卖出降温,这套逻辑本身没问题。有问题的是节奏:汇金走的时候,险资正在进场。汇金把ETF份额卖出去,险资把钱接进来,然后市场跌了,险资手里的科技股浮亏扩大,被迫减仓。
所以到底谁在砸盘。
中泰证券的拆解更完整:量化资金7月已经历一轮出清,公募受80%仓位约束减仓空间有限,散户9月以来新增入市规模较小,外资没有明显变化。综合来看,持续卖出的主体确实集中在险资和固收+产品上。
但这不是险资在主观“砸盘”,是市场下跌触发了它们的风控阈值,被动砍仓放大了跌幅。梁宏说险资“追涨杀跌”不冤枉,但他的结论只对了一半:险资的交易行为是表象,真正的病灶在考核机制和资金结构。
这场罗生门最扎心的地方在于,挨骂的永远是这个链条里最没有话语权的那一环。
汇金是政策工具,什么时候买、什么时候卖,有更高层面的考量。私募自己回撤20%,骂险资追涨杀跌,顺带给自己找一个下跌的理由。
险资夹在中间,上面是长周期考核的政策要求,下面是季度排名的考核压力,左边是汇金撤了,右边是市场跌了,手里的科技股浮亏越来越大,不砍仓净值回撤就更难看。砍了仓,又被骂砸盘。
真正该被追问的,不是这一次谁在卖,是这个市场的资金结构什么时候能把“长钱”真正变成“长钱”。
险资考核周期拉长到三年以上,政策文件已经出了。可文件落地需要时间,市场不会等。在考核周期真正拉长之前,每一轮下跌都会重演同一个剧本:汇金高位减持,险资高位接盘,市场回调,险资被动砍仓,然后被所有人指着鼻子骂。
汇金是工具,私募是玩家,散户是看客,险资是那个被摆在案板上还要负责背锅的。
中泰证券徐驰说资金出清已进入后程,当前位置更接近底部。出清进入后程这句话,翻译过来就是:险资手里该砍的科技筹码已经砍得差不多了。再往下,主动权不在险资手里,在那些还没进场的增量资金手里。
至于险资能不能从“背锅的”变成“压舱的”,看的不是它们自己,是考核机制什么时候能跟上政策文件的节奏。