王健林的“恩人”,又准备抄底许家印了? 几天前,曾两度抄底王健林的太盟集团放出消息,称正在与华南一家龙头物业公司的清盘人谈判,准备接手6亿平方米物业的多数股权。
从“华南”、“清盘人”、“6亿平方米”、“龙头物业公司”这几个关键词,明眼人一看就知道说的是恒大物业。太盟投资集团这回瞄准的,是恒大系手里最后一块还能卖出价钱的资产——恒大物业51.016%的控股权。双方已经进入排他性谈判阶段,期限锁定在10月27日。
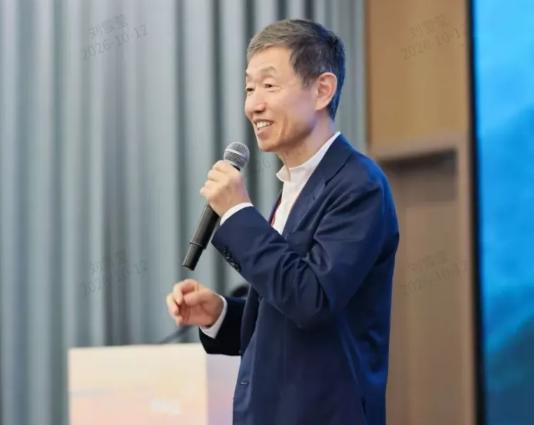
太盟这家机构,来头不小。掌门人单伟建,73岁,管理资产超过600亿美元,在投资圈有个外号叫“亚洲小黑石”。他的看家本领就是在卖方最缺钱的时候,以低于重置成本的价格买入有稳定现金流的成熟资产,等行业回暖再高位套现。这个套路,他在王健林身上用了两次。
2024年,太盟牵头联合多家机构,斥资约600亿拿下珠海万达商管的控制权。2025年,又联手腾讯、阳光人寿等设立合资企业,以约500亿接盘48座万达广场。两次都在万达最缺钱的时候出手,单伟建“王健林最强资本对手”的名号就是这么来的。
现在他把手伸向了恒大物业。这笔买卖的逻辑很清晰:恒大物业有6亿平方米在管面积,管理着超过3000个项目,服务业主超400万户,遍布全国近300个城市。
2025年全年营收136.78亿元,净利润10.09亿元。今年上半年营收69.43亿元,净利润5.17亿元,同比增长9.5%,毛利率19.2%,同比还在提升。
更关键的是,恒大物业已经完成了“去恒大化”。上半年来自关联方的收入只有265万元,第三方收入占比接近100%。跟母公司的资金往来大部分已经切割干净——那笔被中国恒大抽走的134亿元存款,法院虽然判了恒大需要偿还,但截至目前只收回了950万元。
这笔坏账已经全额计提减值,该认的亏认了,剩下的就是干净的资产。
这就是为什么太盟敢接盘。恒大地产负债两万多亿,清盘人手里的境外资产清算方案里,普通债权人的清偿率只有0.69%——借出去100块,拿回来不到1块钱。但恒大物业是恒大系里唯一还在正常运营、还在赚钱的上市公司。
它跟恒大地产本质上是两个完全不同的生意,一个靠销售回款支撑现金流,一个靠稳定的物业费收入吃饭。母公司倒了,物业公司只要服务还在做,业主的物业费还得交。
物业行业还有一个特点,资产轻、现金流稳。这也是太盟看重的地方。单伟建自己算过一笔账:2025年全国房地产租金收益率约2.8%,高于十年期国债收益率的1.8%。物业费的收取比租金的稳定性更高,业主每个月都得交,而且收缴率通常比租金还高。
只要规模足够大,运营效率上去了,这笔生意的利润空间很可观。太盟在万达商管上已经验证过这套逻辑——控制权到手后,董事会和重大资产处置权归投资方,日常运营交给经营团队,考核口径变了,效率权重提高了,2025年万达商管净利润做到了79.7亿元。
但这笔交易没那么容易落定。上一轮谈判就是一个教训。4月14日,恒大物业与广东旅控签订排他性协议,谈判期限30个工作日。双方在价格上始终没谈拢——恒大物业的静态市盈率约11倍,而行业合理收购区间在6到8倍。
清盘人急着变现还债,买方要求折价,两套定价逻辑撞在一起,最终6月25日谈判终止,恒大物业股价当天跌超两成。
太盟的优势在于,它不缺钱,也不急着退出。管理600亿美元的资产盘子,有的是耐心。单伟建说过,他投资不看赛道,只看“出租率”。
只要资产本身的现金流在,价格足够便宜,他就愿意下注。恒大物业6亿平方米的在管面积,是一张实打实的底牌——这些项目已经跑了好几年,续约率、收费率、业主黏性都有数据可查,不是纸面上的规划数字。
恒大物业的业主们最关心的,是换了老板之后服务会不会变差。从太盟的过往操作看,它不会去折腾一线的物业服务,那不是它擅长的事。
它做的是顶层架构和资本运作,服务本身交给专业团队去管。对业主来说,物业费该交还得交,服务标准大概率不会降,毕竟这是资产价值的一部分,太盟比谁都清楚。
单伟建当年在万达身上赚到的,不是靠把商场改成住宅或者拆了重建,是靠把运营效率提上去,把租金现金流做扎实,再通过资本市场变现。
恒大物业的路子差不多。6亿平方米的盘子里,哪怕每平米每月多收一块钱的物业费,一年就是72亿的增量收入。这个空间,才是太盟真正盯上的东西。
10月27日的排他期截止日,是下一个关键节点。谈成了,恒大物业易主,太盟的不动产版图从商业管理延伸到住宅物业。
谈崩了,清盘人还得继续找下一个买家。但无论成不成,单伟建这套“低谷买入、效率改造、资本退出”的玩法,已经在中国地产的废墟上跑通了两次。第三次能不能跑通,月底见分晓。