【航运业的非凡十年】
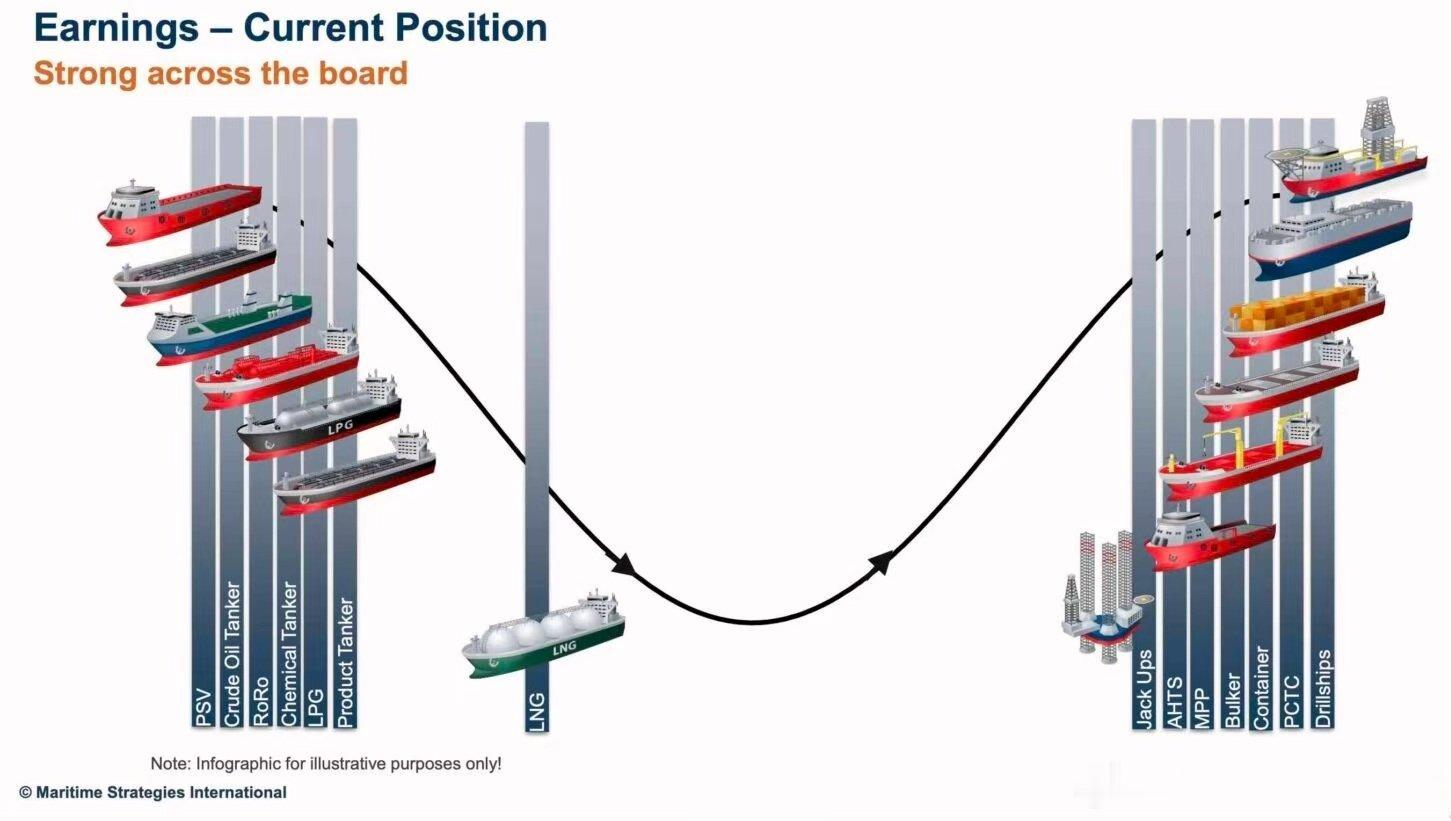
航运业在本世纪20年代已经经历了从一个盈利繁荣到另一个繁荣的剧烈波动,接连不断的各种危机持续拯救着按传统供需分析本应走弱的市场,形成了目前的超级周期。
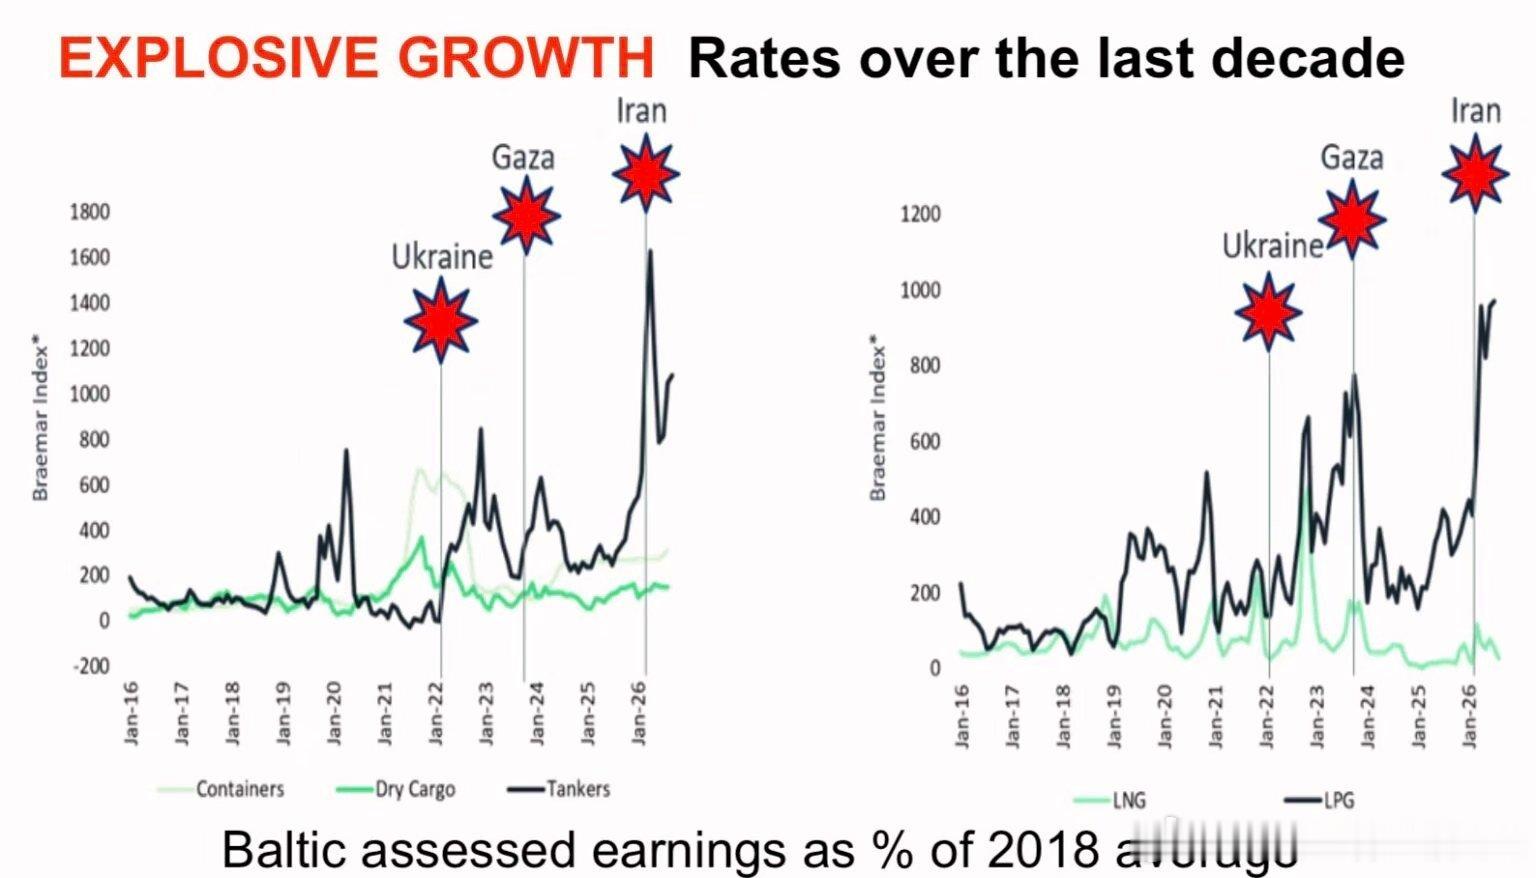
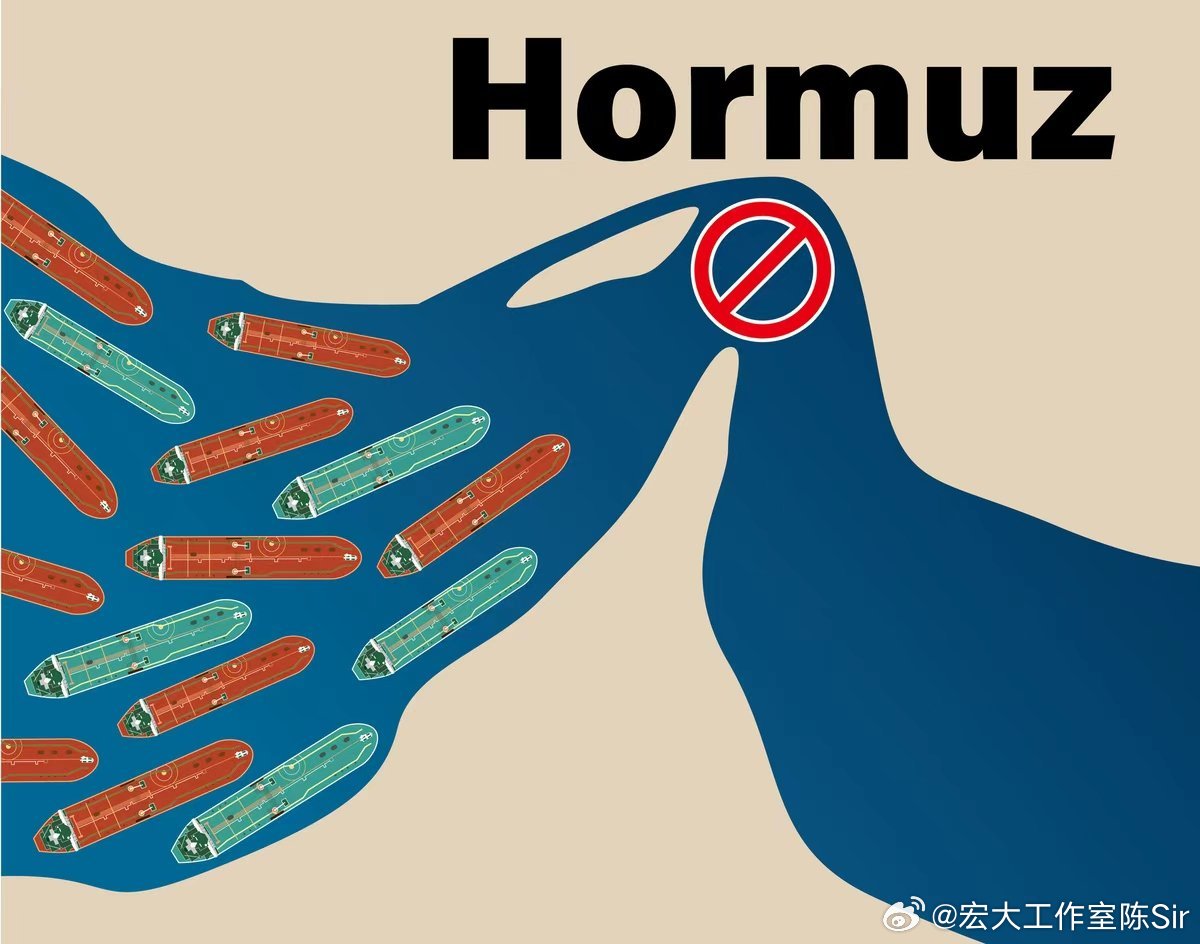
英国一家知名船舶经纪公司制作的长达十年航运盈利走势图,越来越像一张地缘政治时间线:新冠疫情推动集装箱价格飙升,俄乌冲突改变了能源贸易格局,加沙和红海危机拉长了多个航运领域的运输距离。如今,中东冲突则使油轮和LPG市场几乎垂直进入了历史纪录新高。
航运市场行情的广度令人瞩目。克拉克森跨领域发布的ClarkSea指数不久前达到了64569美元/日,比此前2007年创下的纪录高27%。克拉克森甚至将超大型气体运输船、散货船、集装箱船和汽车运输船等领域的运价描述为“异常或强劲水平”,其中,VLCC平均运价为64.3万美元/日。
当前航运业的繁荣已经越来越与低效率有关,航线调整,制裁,拥堵,航道关闭,航程延长,排队等待,船-船转运,导致联营池可用船舶运力不断碎片化。
可以看出,地缘政治因素使海上货运价格变得不那么敏感,尤其在油轮领域,因为出口商需要油轮持续运输石油,而库存耗尽的进口商则越来越别无选择,只能支付高运费。
目前,影响油轮货运的全球主要冲突似乎不会迅速结束,如果冲突加剧,将叠加更多低效率问题。
油轮市场最能体现这种新型航运经济的极端表现。不过,这一繁荣也正在引发其自身的最终调整。
快速增长的新船订单已经推动新造船的供应量超过了正常水平,预计将长期出现“明显的负面平衡”,从而导致“潜在的下行周期”。
“当前收益异常强劲”与“未来供应迅速扩张”之间的这种张力矛盾,几乎贯穿了所有航运领域。
集装箱船领域是最明显的例子。尽管船队规模大幅增长,但运价和租船市场仍远强于预期,因为承运商积极削减了航行,红海分流也吸收了部分船舶,港口拥堵也消化了运力。
然而,目前集装箱船的新船订单已经约占现有船队的40-45%。并且,最大的承运商还在准备商业竞争,以争抢市场份额来运营这些船舶,使得运力管控变得更加困难。
与此同时,苏伊士运河正逐步恢复开放。今年9月,红海航线的运力已恢复至正常水平的27%,每次从好望角返航的服务都将在新造船交付前释放有效运力。
目前的集装箱船订单量已超过1400万TEU,相当于现有船队规模的42%,仅2027年就将交付320万TEU,无论霍尔木兹海峡前景如何,预计2027年的船舶供应增长将超过需求增长。
预计2027年运费、租船和二手船市场将有所放缓,如果苏伊士航线全面恢复正常,与持续从好望角绕行相比,集装箱船需求可能下降约10%。
现在干散货市场看起来更为健康,散货船正呈上升趋势,利润也得到良好支撑,尤其是最大型散货船。
此外还有LNG。当大多数航运领域收益占据高位时,LNG却处于地位,成为新船实际压倒需求时会发生什么的一个有力警示。
LNG运价最初因地缘政治动荡而大幅受益,先是俄乌冲突之后,随后又是船舶被困于霍尔木兹海峡。但高昂的气体价格削弱了亚洲的需求,美国-欧洲航程的缩短导致吨-英里数下降,而卡塔尔船舶利用率不足的情形也促使重新回归租船市场。
预计2026年将有超过100艘LNG船交付,船队扩张的速度已超过新液化装置的产能。
这或许最终会成为整个航运业的警示信号。目前油轮订单量已使该领域的手持订单与现有船队的占比从2023年的仅4%上升至如今的27%,其中VLCC占比达37%,干散货船占比升至17%,集装箱船占比约40%,LPG船占比达43%。
航运业确实赚到了足够的资金来支撑其发展。据统计,自2021年以来,航运业已创造了约3.1万亿美元的现金,其中约四分之一已回流至新造船项目中。
这一次的周期未必会像2008年以金融崩溃告终,船东们的资产负债表也更稳健,杠杆率更低,现金储备明显增加。
本世纪20年代并不是一个航运超级周期,而是一系列相互重叠的周期,这意味着市场回调可能同样分散且不均衡。