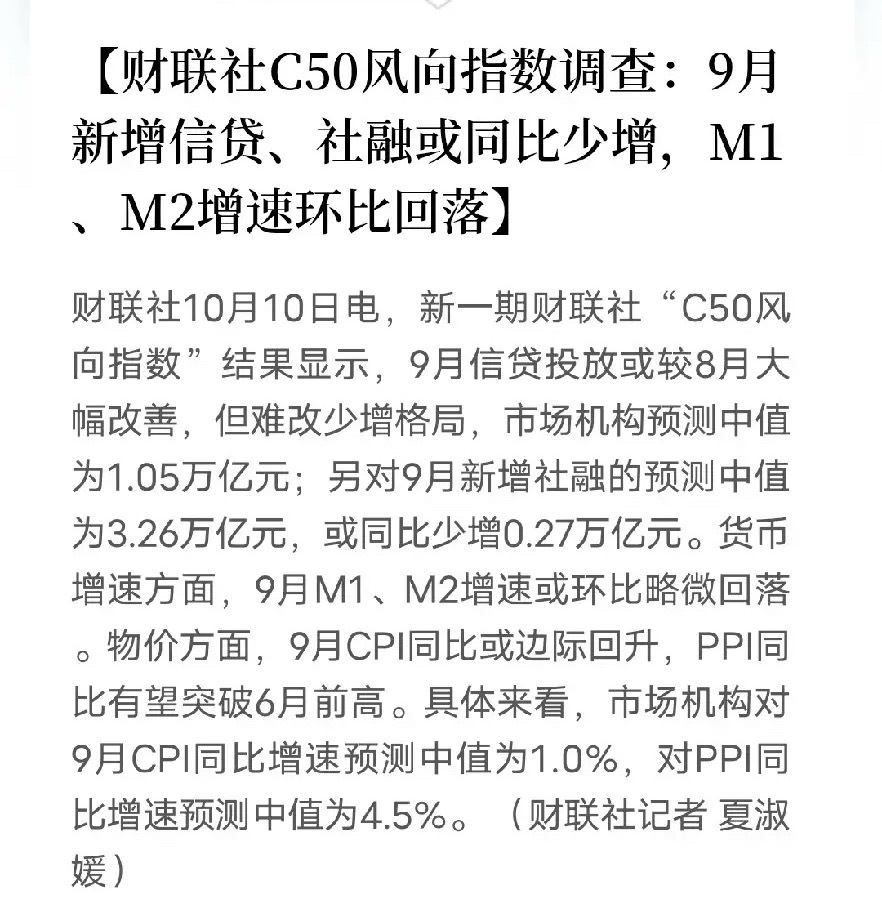
一条数据弹出来,让盯着宏观的人停了一下,不是芯片,不是算力,而是9月的信贷和社融
9月新增信贷预测中值1.05万亿元,较8月大幅改善,但仍难改同比少增格局;新增社融预测中值3.26万亿元,或同比少增0.27万亿元。M1、M2增速或环比略微回落。物价方面,CPI同比或边际回升至1.0%,PPI同比预测中值4.5%,有望突破6月前高。
钱在放,但放得不算猛;物价在涨,尤其是工业品价格,PPI要冲前高。
表面看,信贷社融同比少增,是需求偏弱的信号。但真正值得琢磨的是结构:钱没有消失,是在换方向。
PPI冲到4.5%,突破6月前高,说明什么?工业品价格在涨。谁在涨?去看看这几天的公告就明白了。中国巨石电子布涨价,AI服务器PCB需求拉动;景旺电子高性能PCB量产出货提速,订单饱满;鸿富瀚液冷板量产交付,产能释放。AI基建的每一环都在被订单推着走,上游材料价格自然往上顶。PPI回升,不是传统基建拉起来的,是新质生产力在拉。
这钱从哪来?从信贷、从社融、从资本市场来。去哪了?去AI基建、去商业航天、去6G、去高端制造。
信贷同比少增,不代表钱少了,代表钱不再往老方向流。地产、传统基建的融资需求在收缩,科技、制造、新质生产力的融资需求在扩张。社融结构在变,M1、M2增速回落,是旧动能在退潮,新动能在蓄力。
CPI回升到1.0%,PPI冲到4.5%,一冷一热,恰恰说明这轮复苏不是大水漫灌,是结构升级。消费还在温和恢复,工业品价格先被新需求拉起来。
去看看,谁在拿钱,谁在扩产,谁又在把信贷和社融变成订单和产能。那才是这轮新质生产力浪潮里,真正被资金结构变化推上台前的硬核方向。