俄罗斯为啥突然松口,把压箱底的重型发动机往中国卖?因为莫斯科算得很清楚:中国航发这块短板,不会一直是短板!
2025年9月,俄罗斯第一副总理曼图罗夫公开放话,说俄罗斯愿意向中国的宽体客机项目提供全套关键系统。
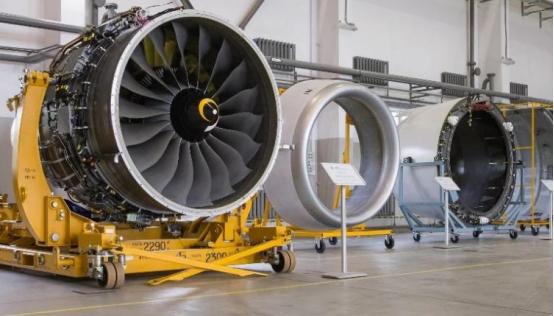
这里面包括复合材料机翼,更包括一款推力达到26吨的重型发动机——PD-26。这款发动机基于PD-35技术衍生,原本是给伊尔-100运输机准备的。
曼图罗夫话说得很直接:供应选项是存在的,决定权在中国合作伙伴手里。翻译过来就是,货我有,你要就开口。
这事儿放在十年前根本不可想象。当年美俄在卡中国航发脖子这件事上是有默契的,俄方内部甚至流传过一句话——哪怕图纸烧了、机器砸了,也不给中国一颗螺丝钉。
那现在怎么就松口了?得从两个方向看。
先说外部压力。2025年5月底,美国商务部突然暂停了向中国出口C919所用LEAP-1C发动机的许可。虽然35天后恢复了,但审批模式彻底变了。
单台审批周期从几周拉长到两三个月,全年配额只够装配30架飞机。CFM国际的产能还优先保障波音和空客,中国这边只能排队等。
这一手把中国逼到了墙角,也让俄罗斯看到了机会。俄技集团总经理切梅佐夫紧跟着表态,说理解中国被禁运的遭遇,因为俄罗斯的MS-21和SSJ100项目也被西方断供过。
他亮出的底牌包括三款发动机:支线用的PD-8、对标LEAP-1C的PD-14,以及还在研发的大推力PD-35。
但光有机会还不够,俄罗斯愿意松口更核心的原因,是它发现中国的航发进度比预想的快太多了。
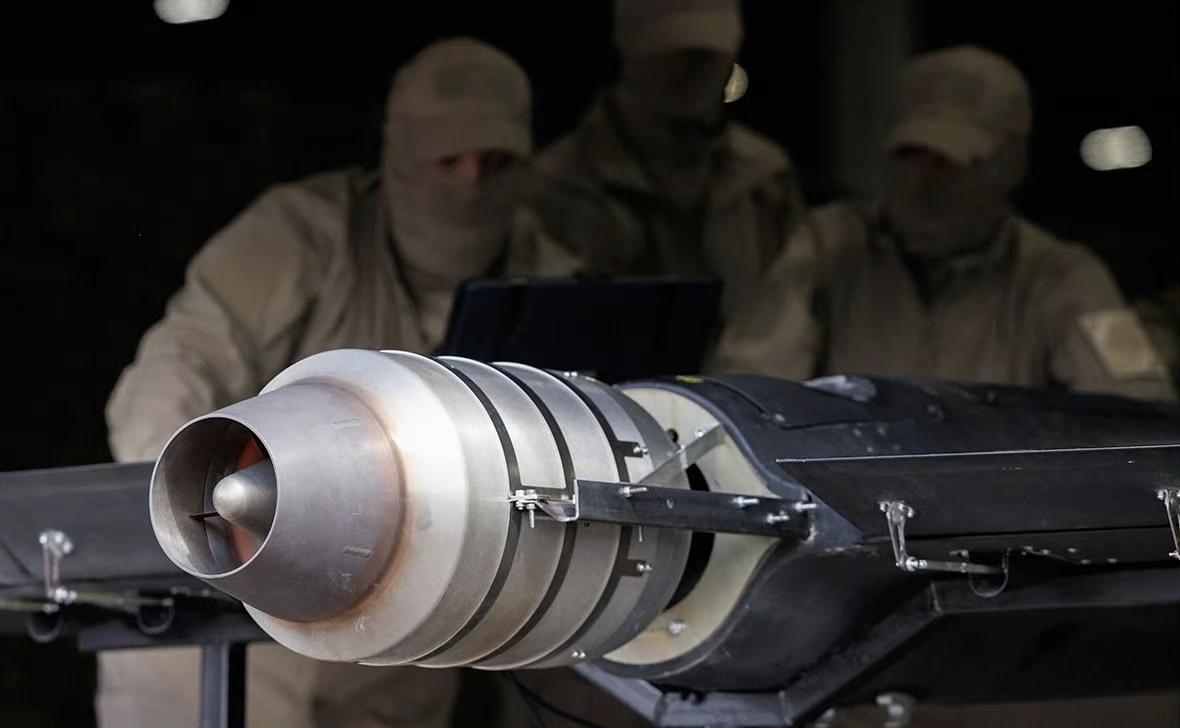
2026年5月,中国航发自主研制的F406涡扇发动机完成首飞。推力只有600公斤,跟大型运输机发动机不是一个量级。
但信号意义在于,从轻型动力到大型动力,中国正在铺一条完整的研发、试验、制造和应用链条。航空动力一旦进入这种状态,外部供应商面对的就不再是一个永远等货的客户。
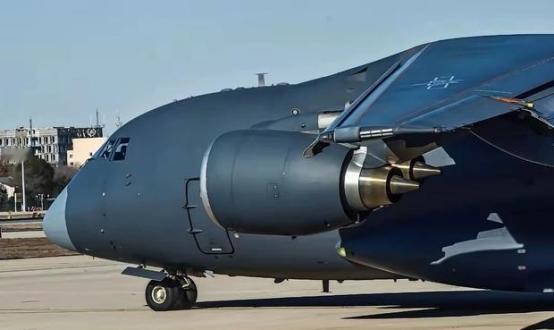
军用领域的进展更直接。运-20B已经全面换装国产WS-20发动机,单台推力165千牛,四台合计接近66吨。
之前运-20A用的是俄制D-30KP-2,四台加起来才47吨出头。这一换,载重、航程、燃油经济性全上来了,俄罗斯发动机在军用运输机这块的市场基本就关了。
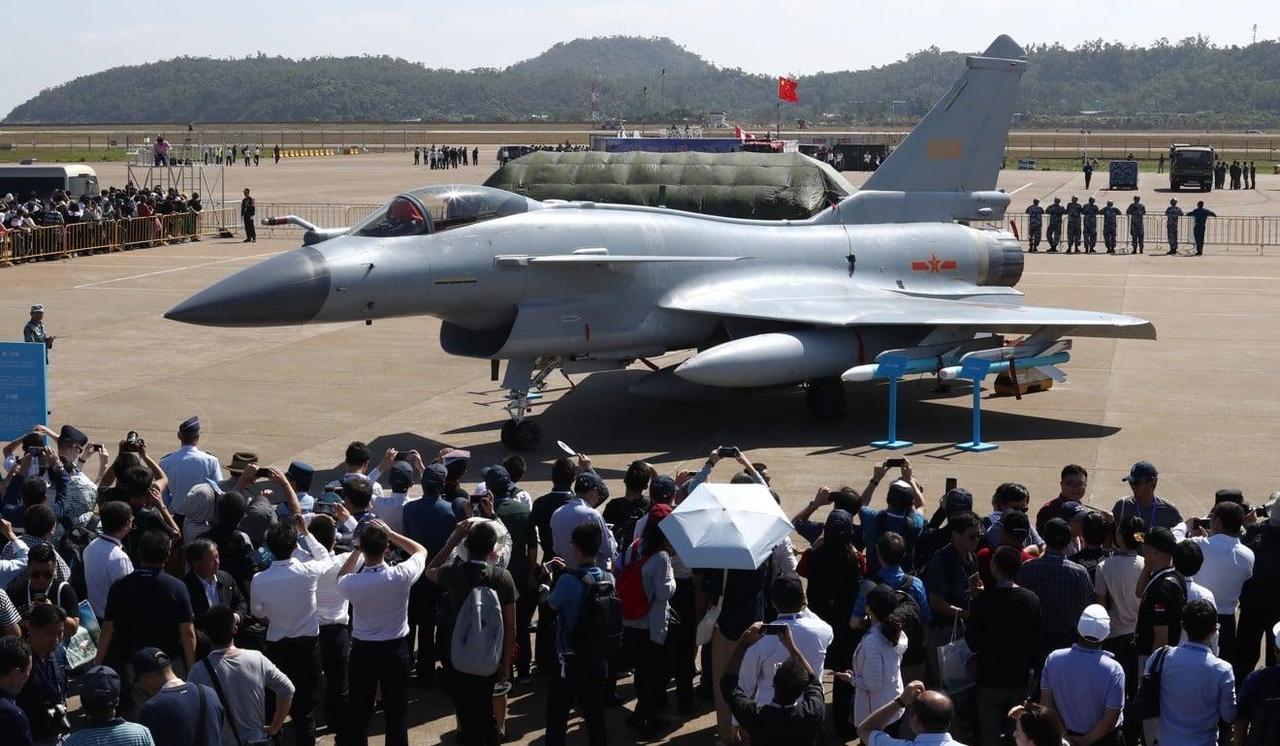
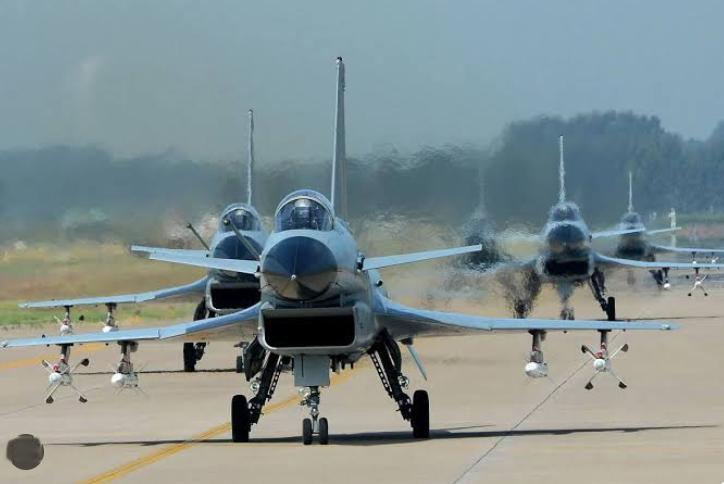
歼-20A装上了WS-15,歼-35用上了涡扇-19"黄山"。这两款都是完全自主研发,没有借鉴任何俄式或西式模板。
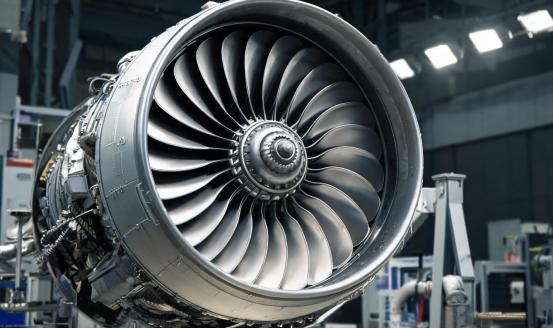
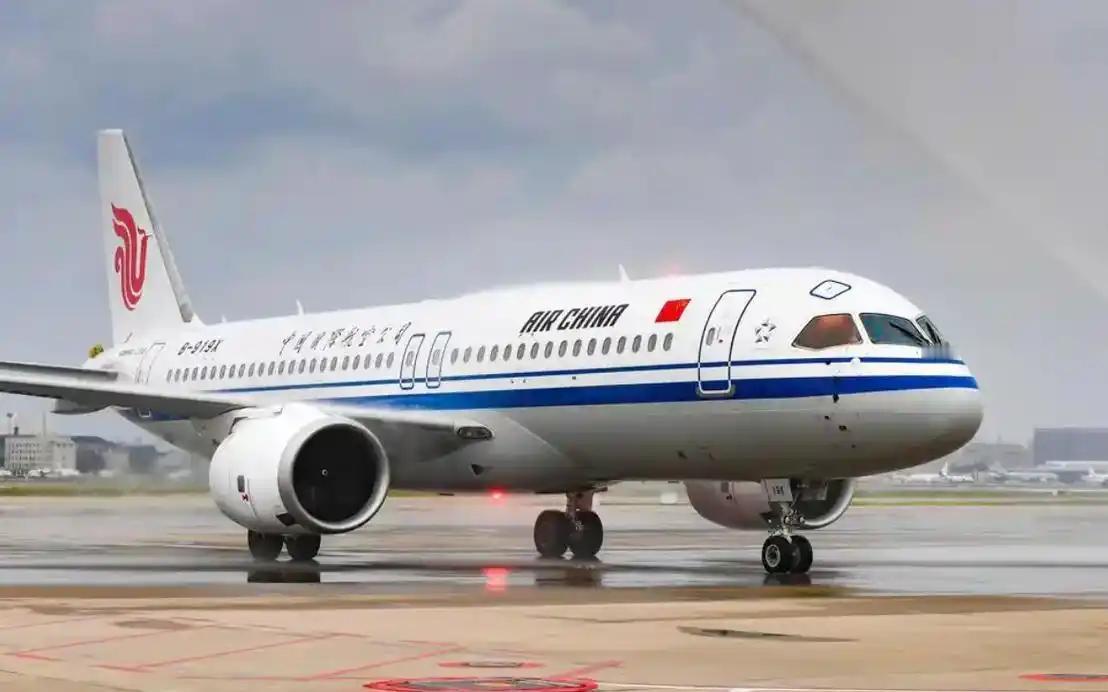
民用大涵道比发动机也在收尾。CJ-1000A已经完成全部317项适航审定试验,累计试车超过6142小时,国产化率突破91.4%。首架装配CJ-1000A的C919验证机已经交付东航测试,2027年启动批量装机。
这些信息摆在一起,俄罗斯那边不可能看不到。航发这东西,客户一旦自己能造了,进口订单就是断崖式下跌。
俄罗斯现在卖,还能趁着中国宽体客机C929的动力缺口赚一笔。再等几年,CJ-2000出来了,PD-26连过渡价值都没了。
而且俄罗斯自己的处境也不允许它端着。西方全面制裁下,俄罗斯航空工业的供应链被砍得七零八落。MC-21-310完全国产化版2026年8月才首飞,之前用的美国发动机全被断供。
俄罗斯需要中国的市场、中国的产业链配套、中国的电子元器件。航空发动机是它少数还能拿得出手的硬通货,不拿这个换,拿什么换?
所以这事儿本质上不是俄罗斯慷慨,也不是关系多铁,就是一笔算到骨子里的经济账。窗口期就这么几年,过了这村没这店。
对中国来说,PD-26可以作为C929的过渡动力,缩短研发周期,降低早期风险。但指望靠买发动机解决根本问题,不现实也不可能。
CJ-1000A的适航取证已经进入收尾,更大推力的CJ-2000也在推进。中国航发的短板还在,比如整机顶层设计经验、数十万小时试车数据积累、上游高端材料工程化迭代,这些都需要时间磨。
但短板是暂时的,方向是明确的。俄罗斯看明白了这一点,所以选择在还有议价能力的时候把货卖出去。
技术封锁这件事,从来都是双刃剑。你卡得越紧,对方自主的决心就越大。等对方真啃下来了,你手里的技术就不值钱了。
俄罗斯这次破例,说到底就是赶在这扇门彻底关上之前,再做最后一笔大买卖。