聪明钱持续流入SK海力士:四大核心逻辑与潜在风险
⚠️仅信息整理,不构成投资建议
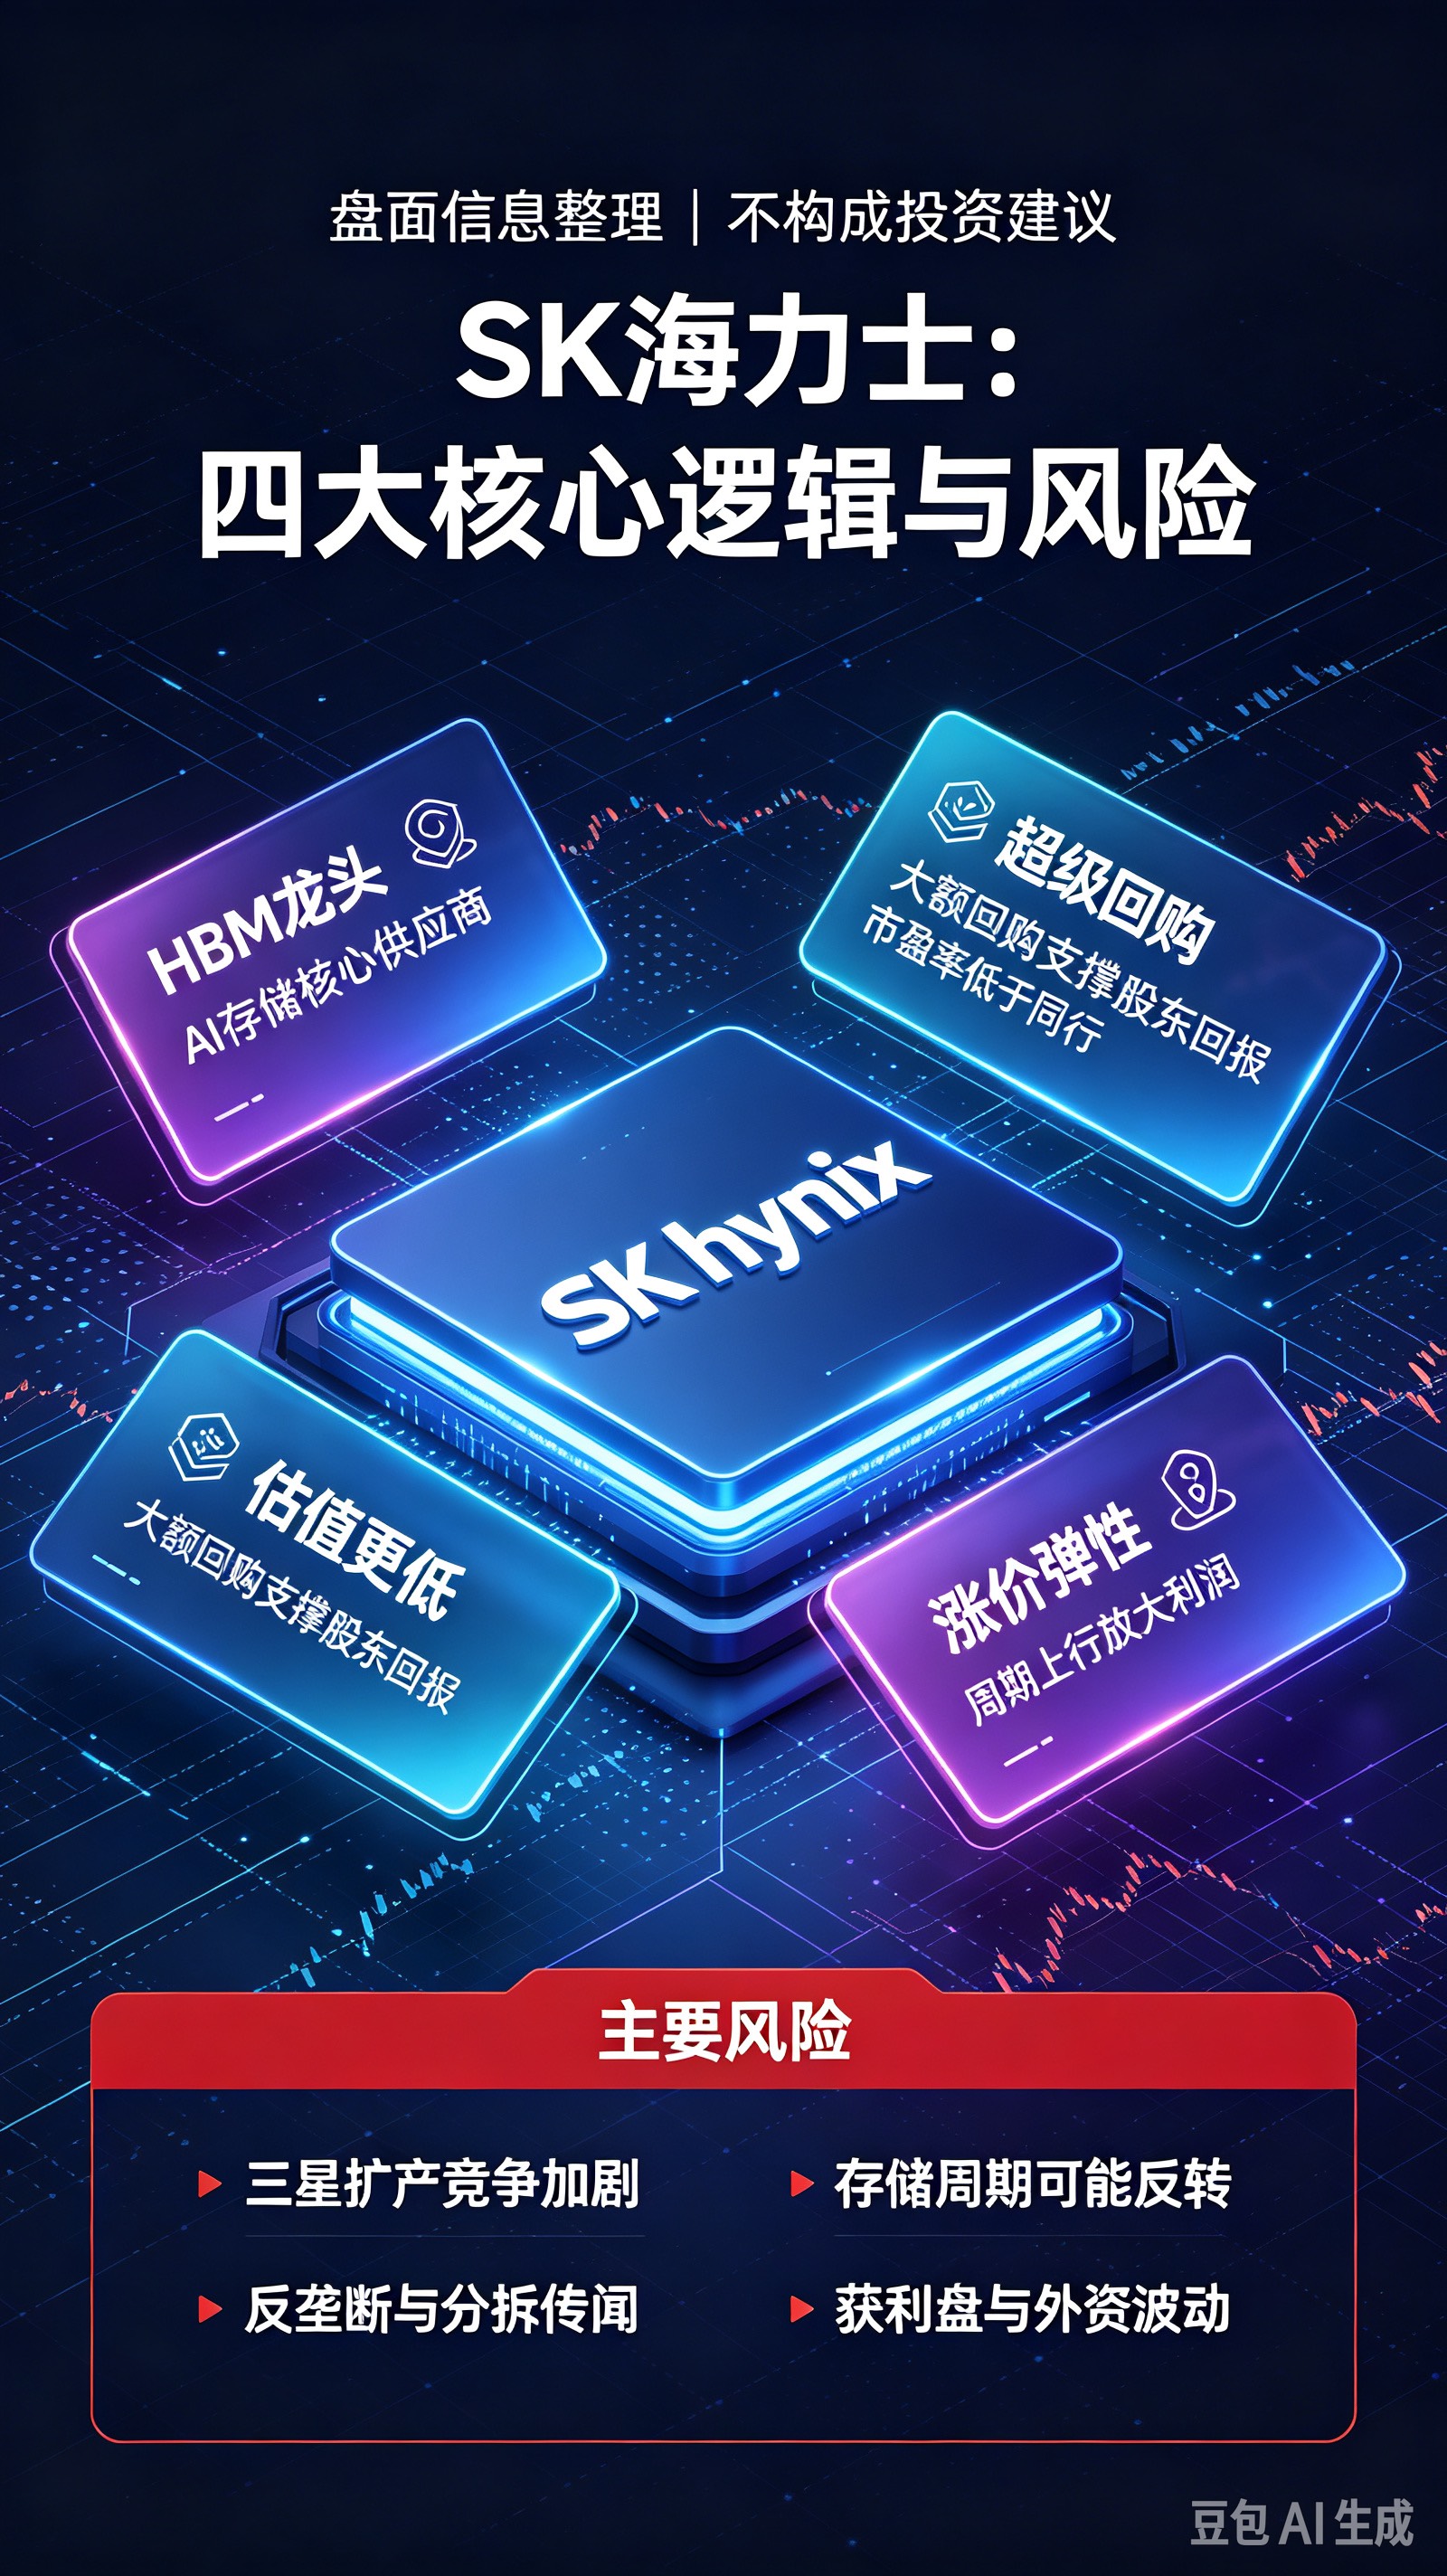
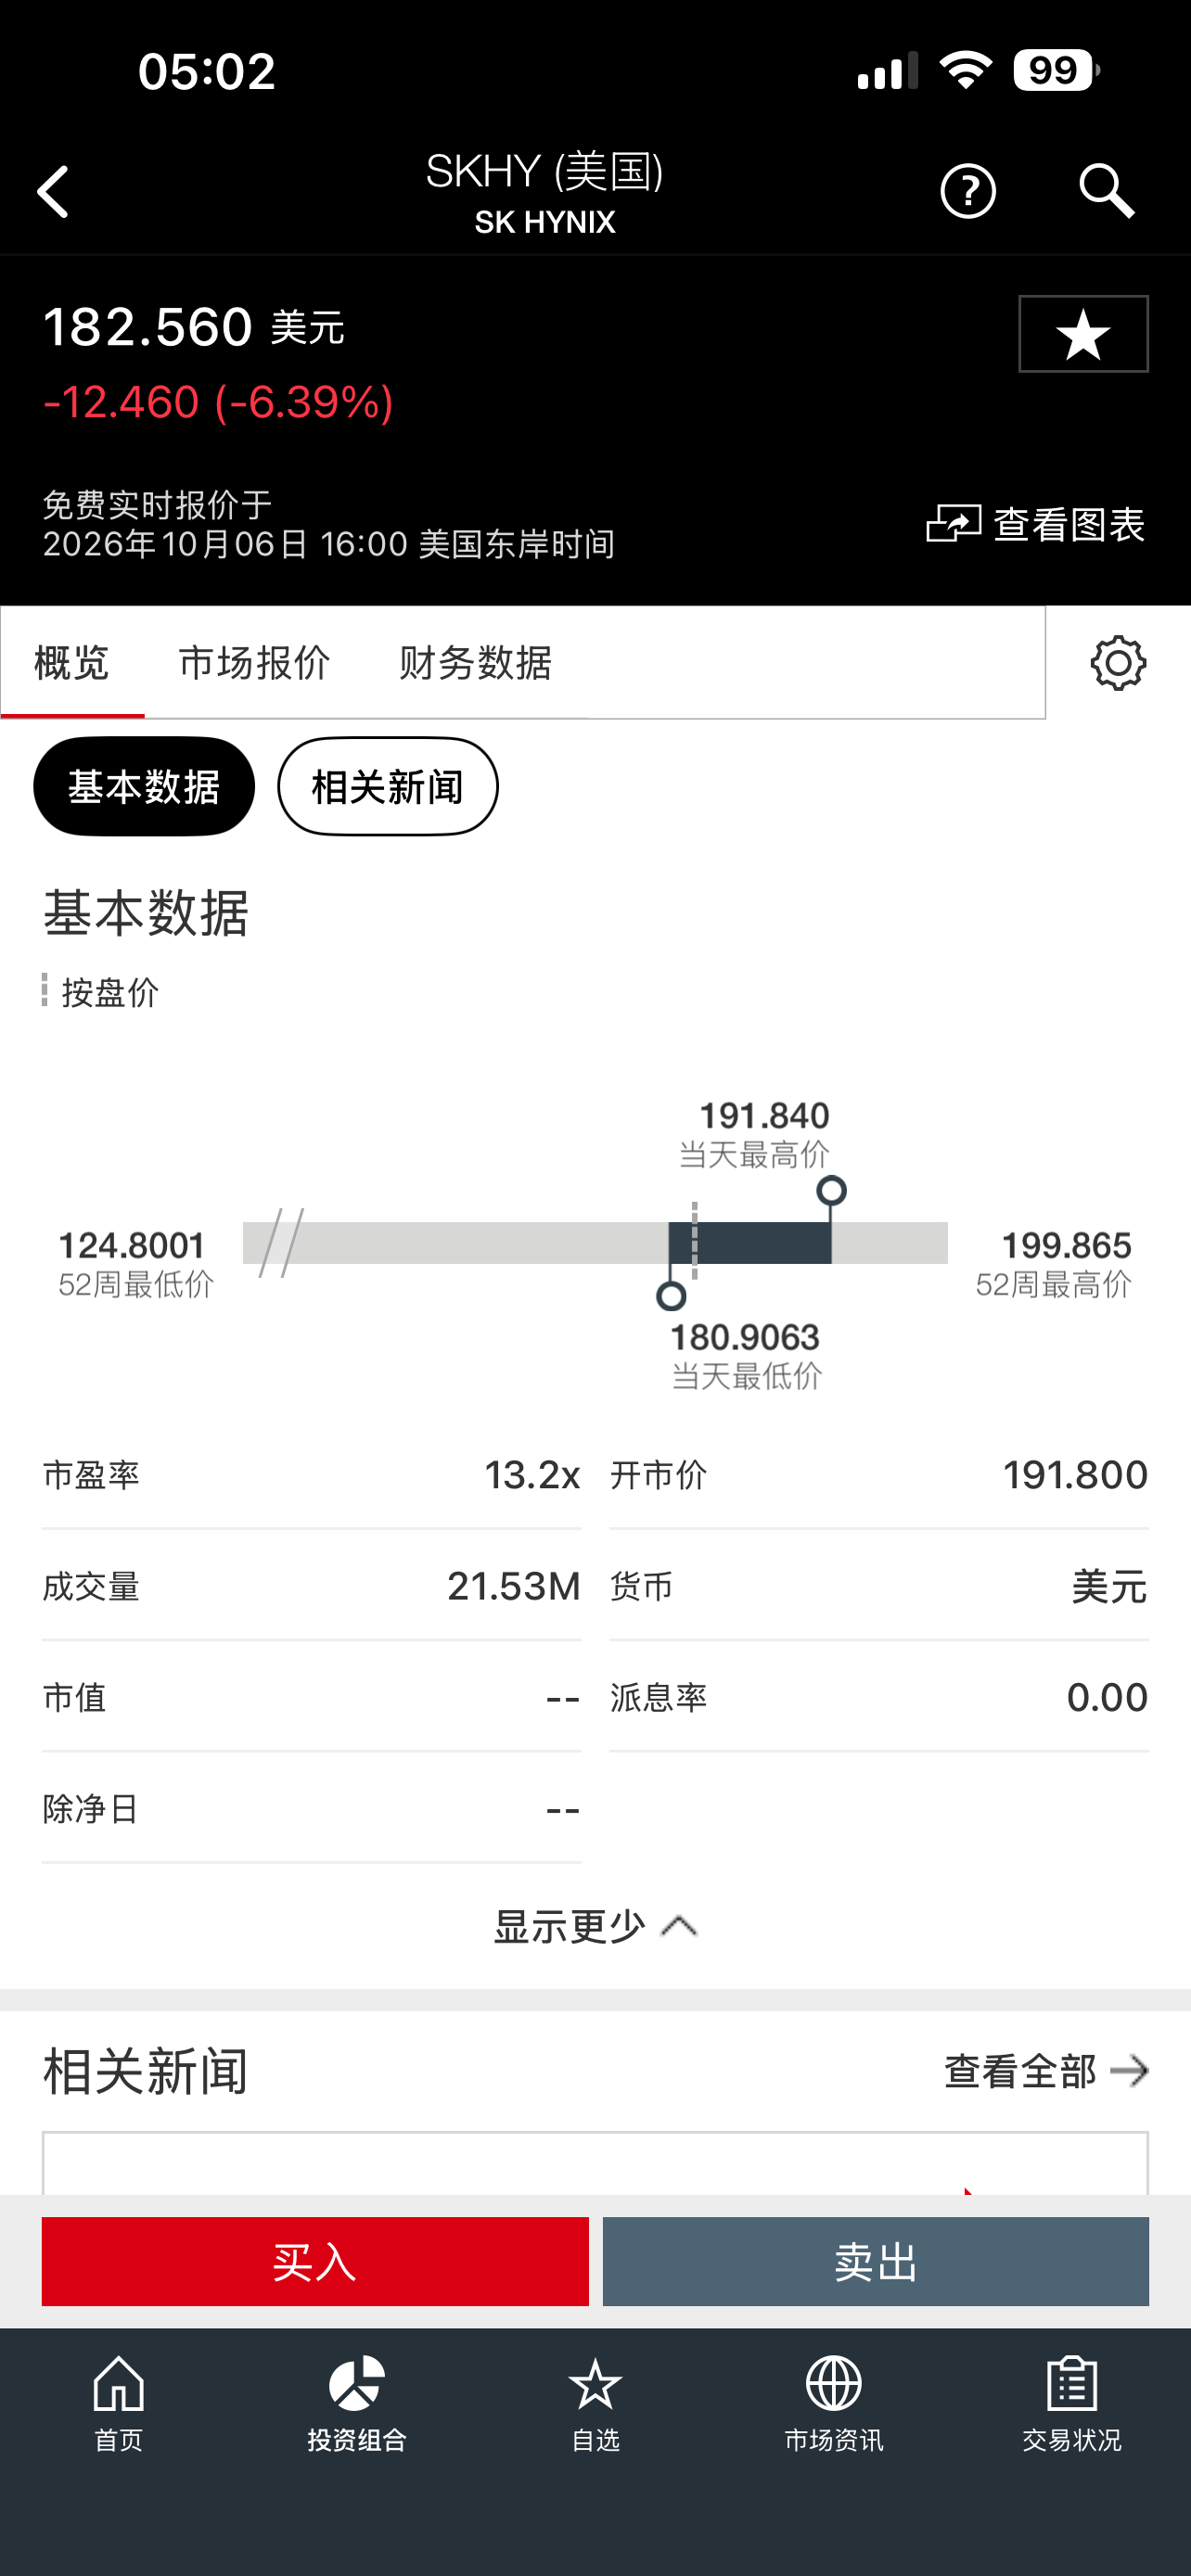
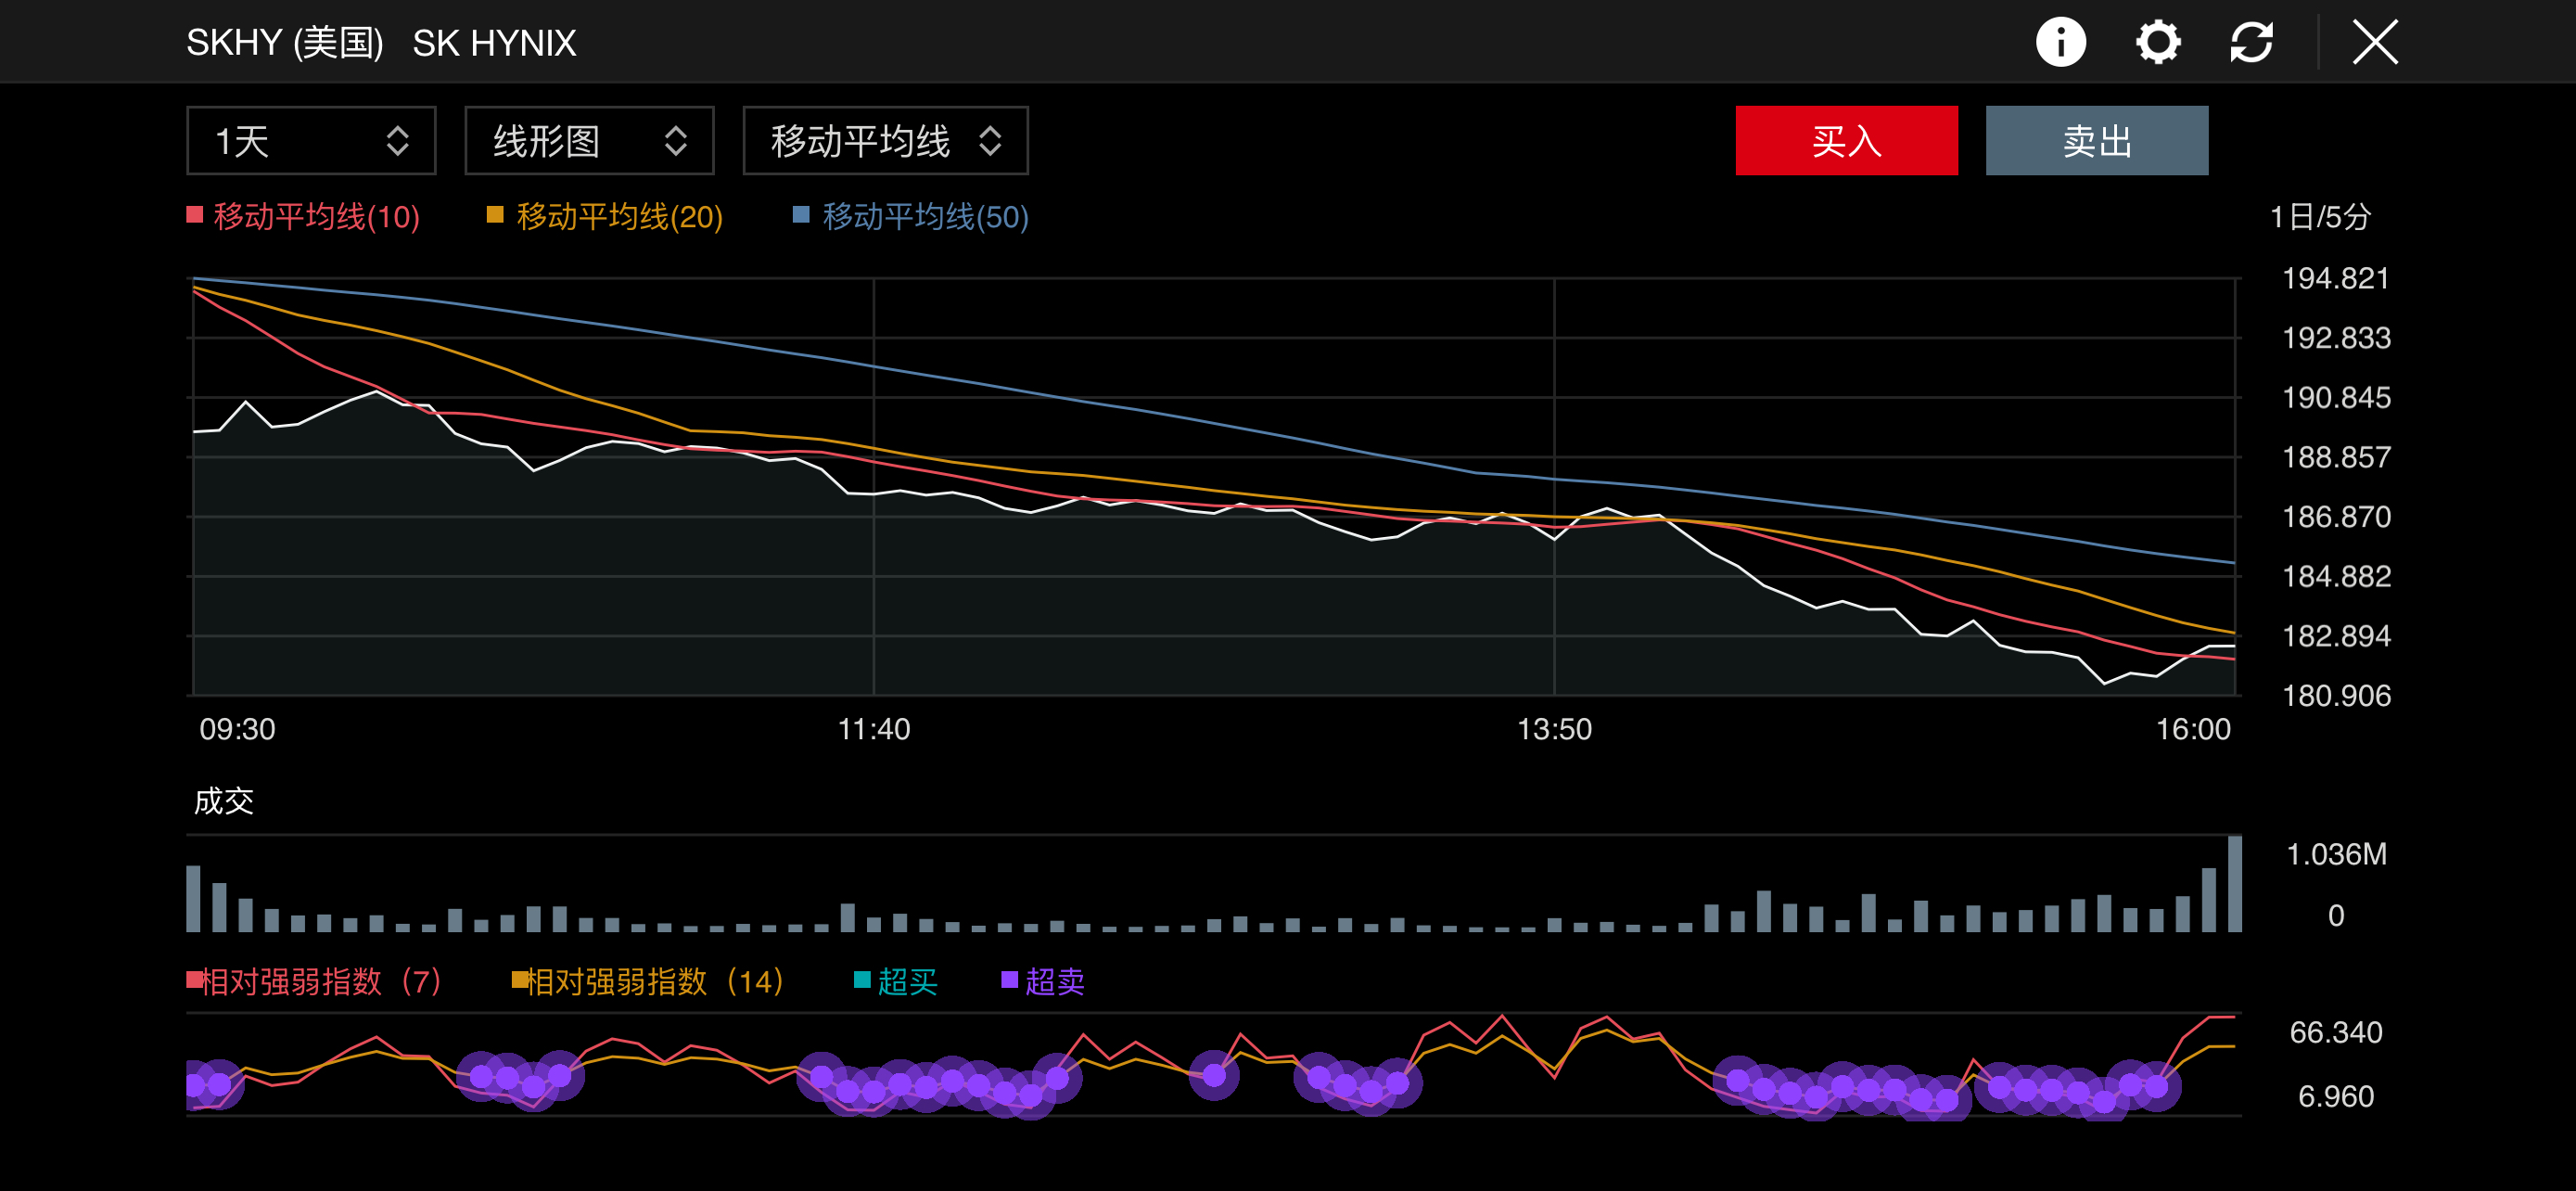
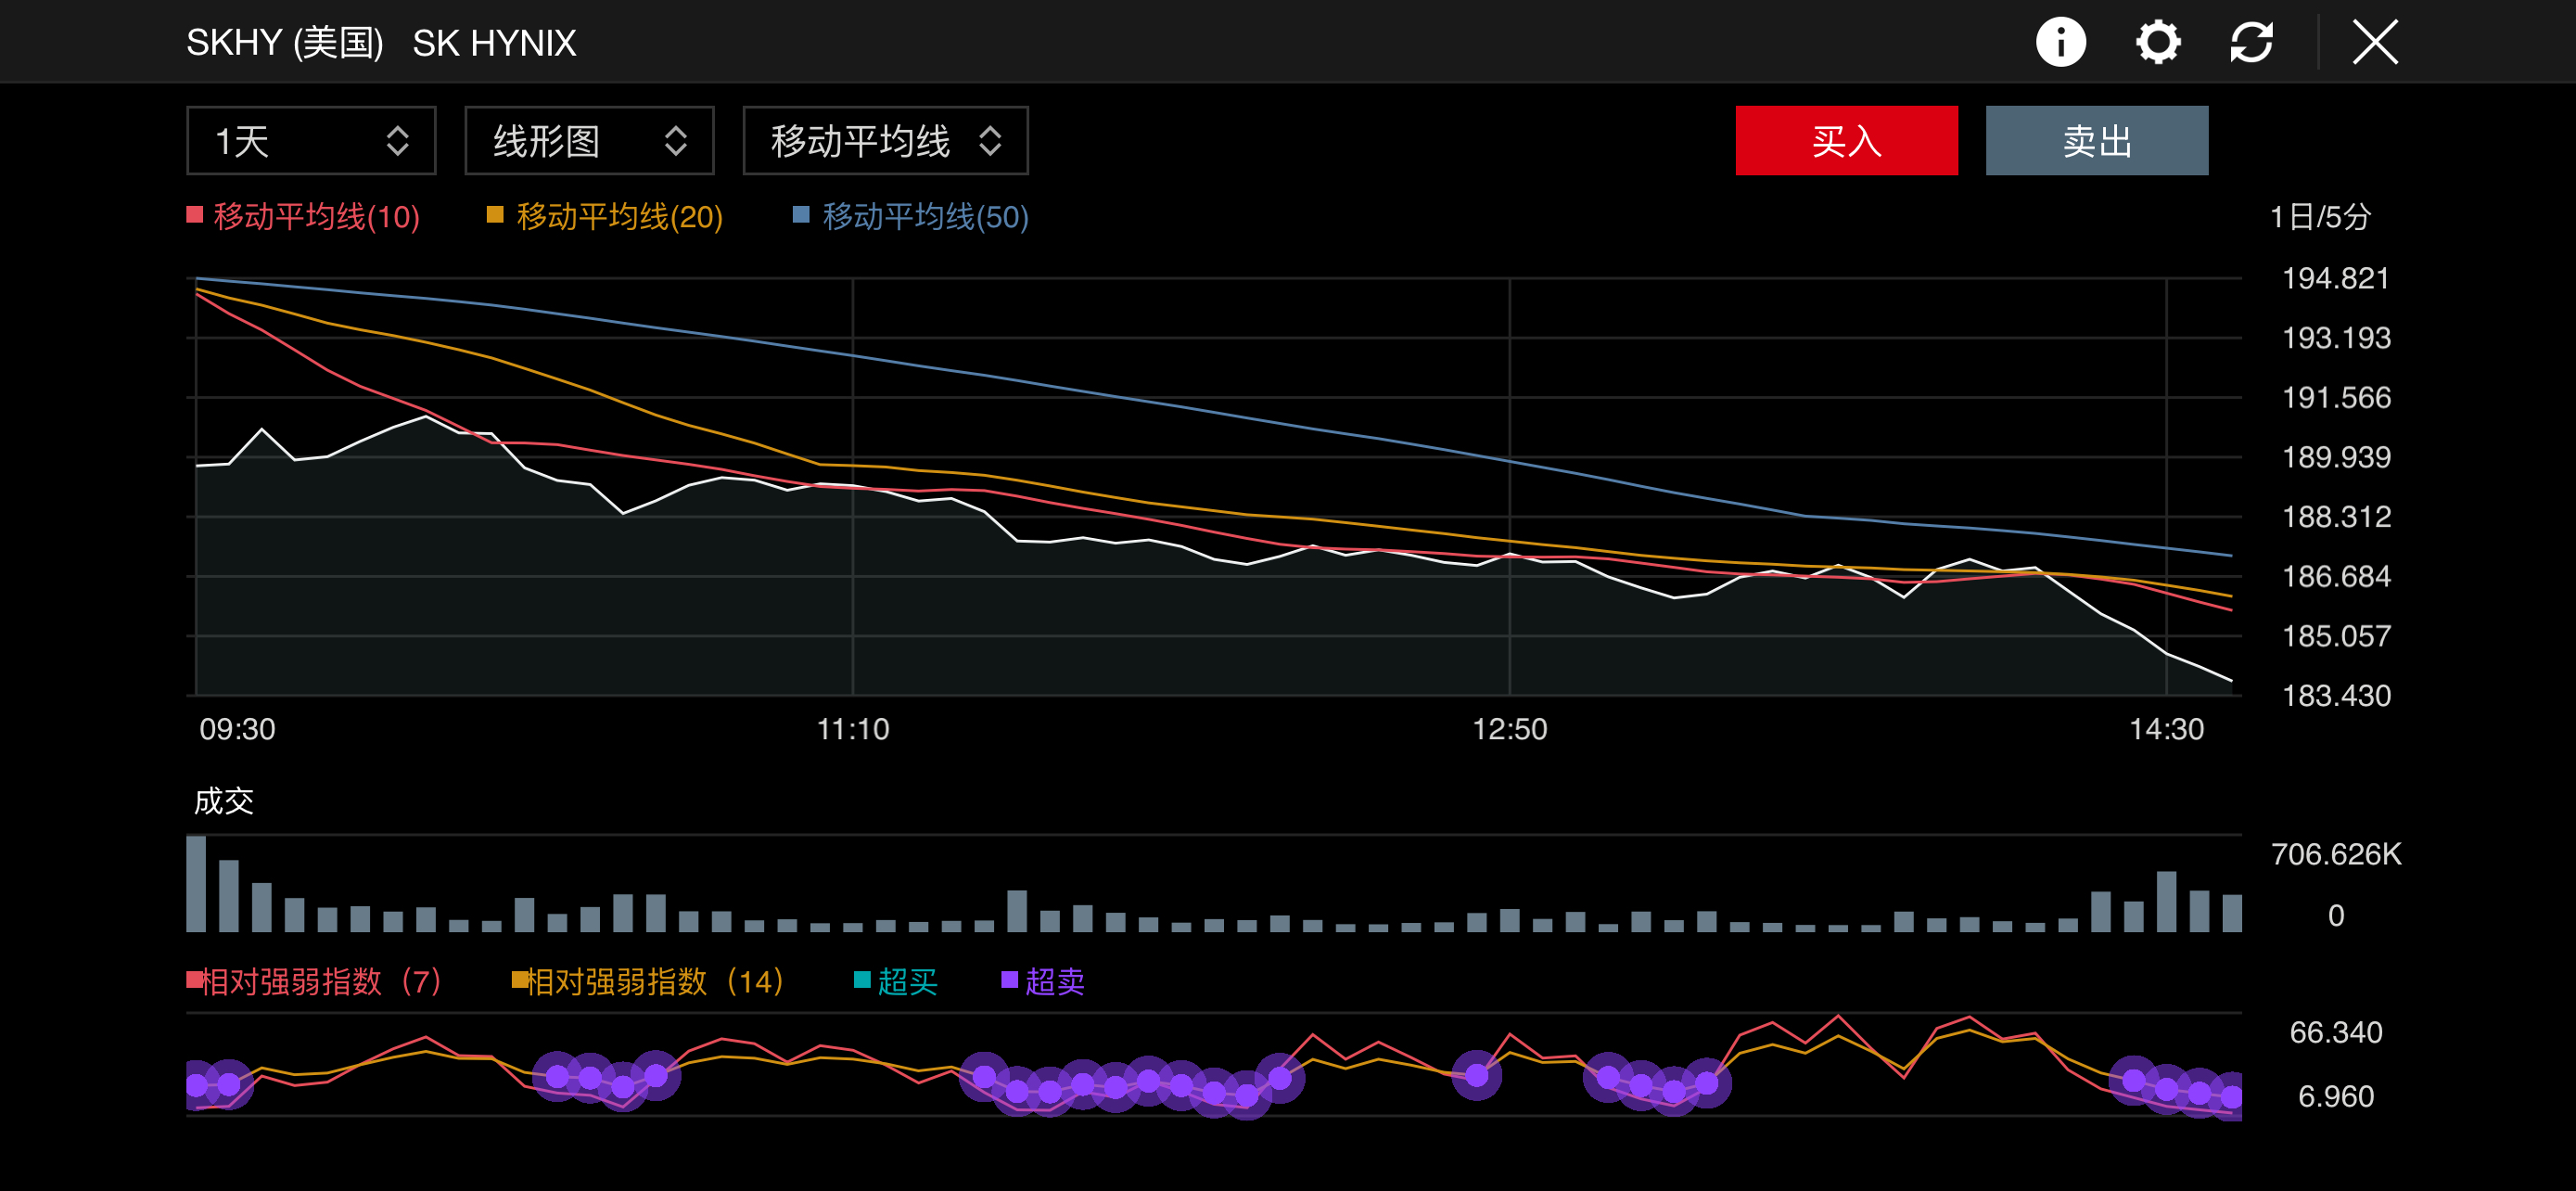
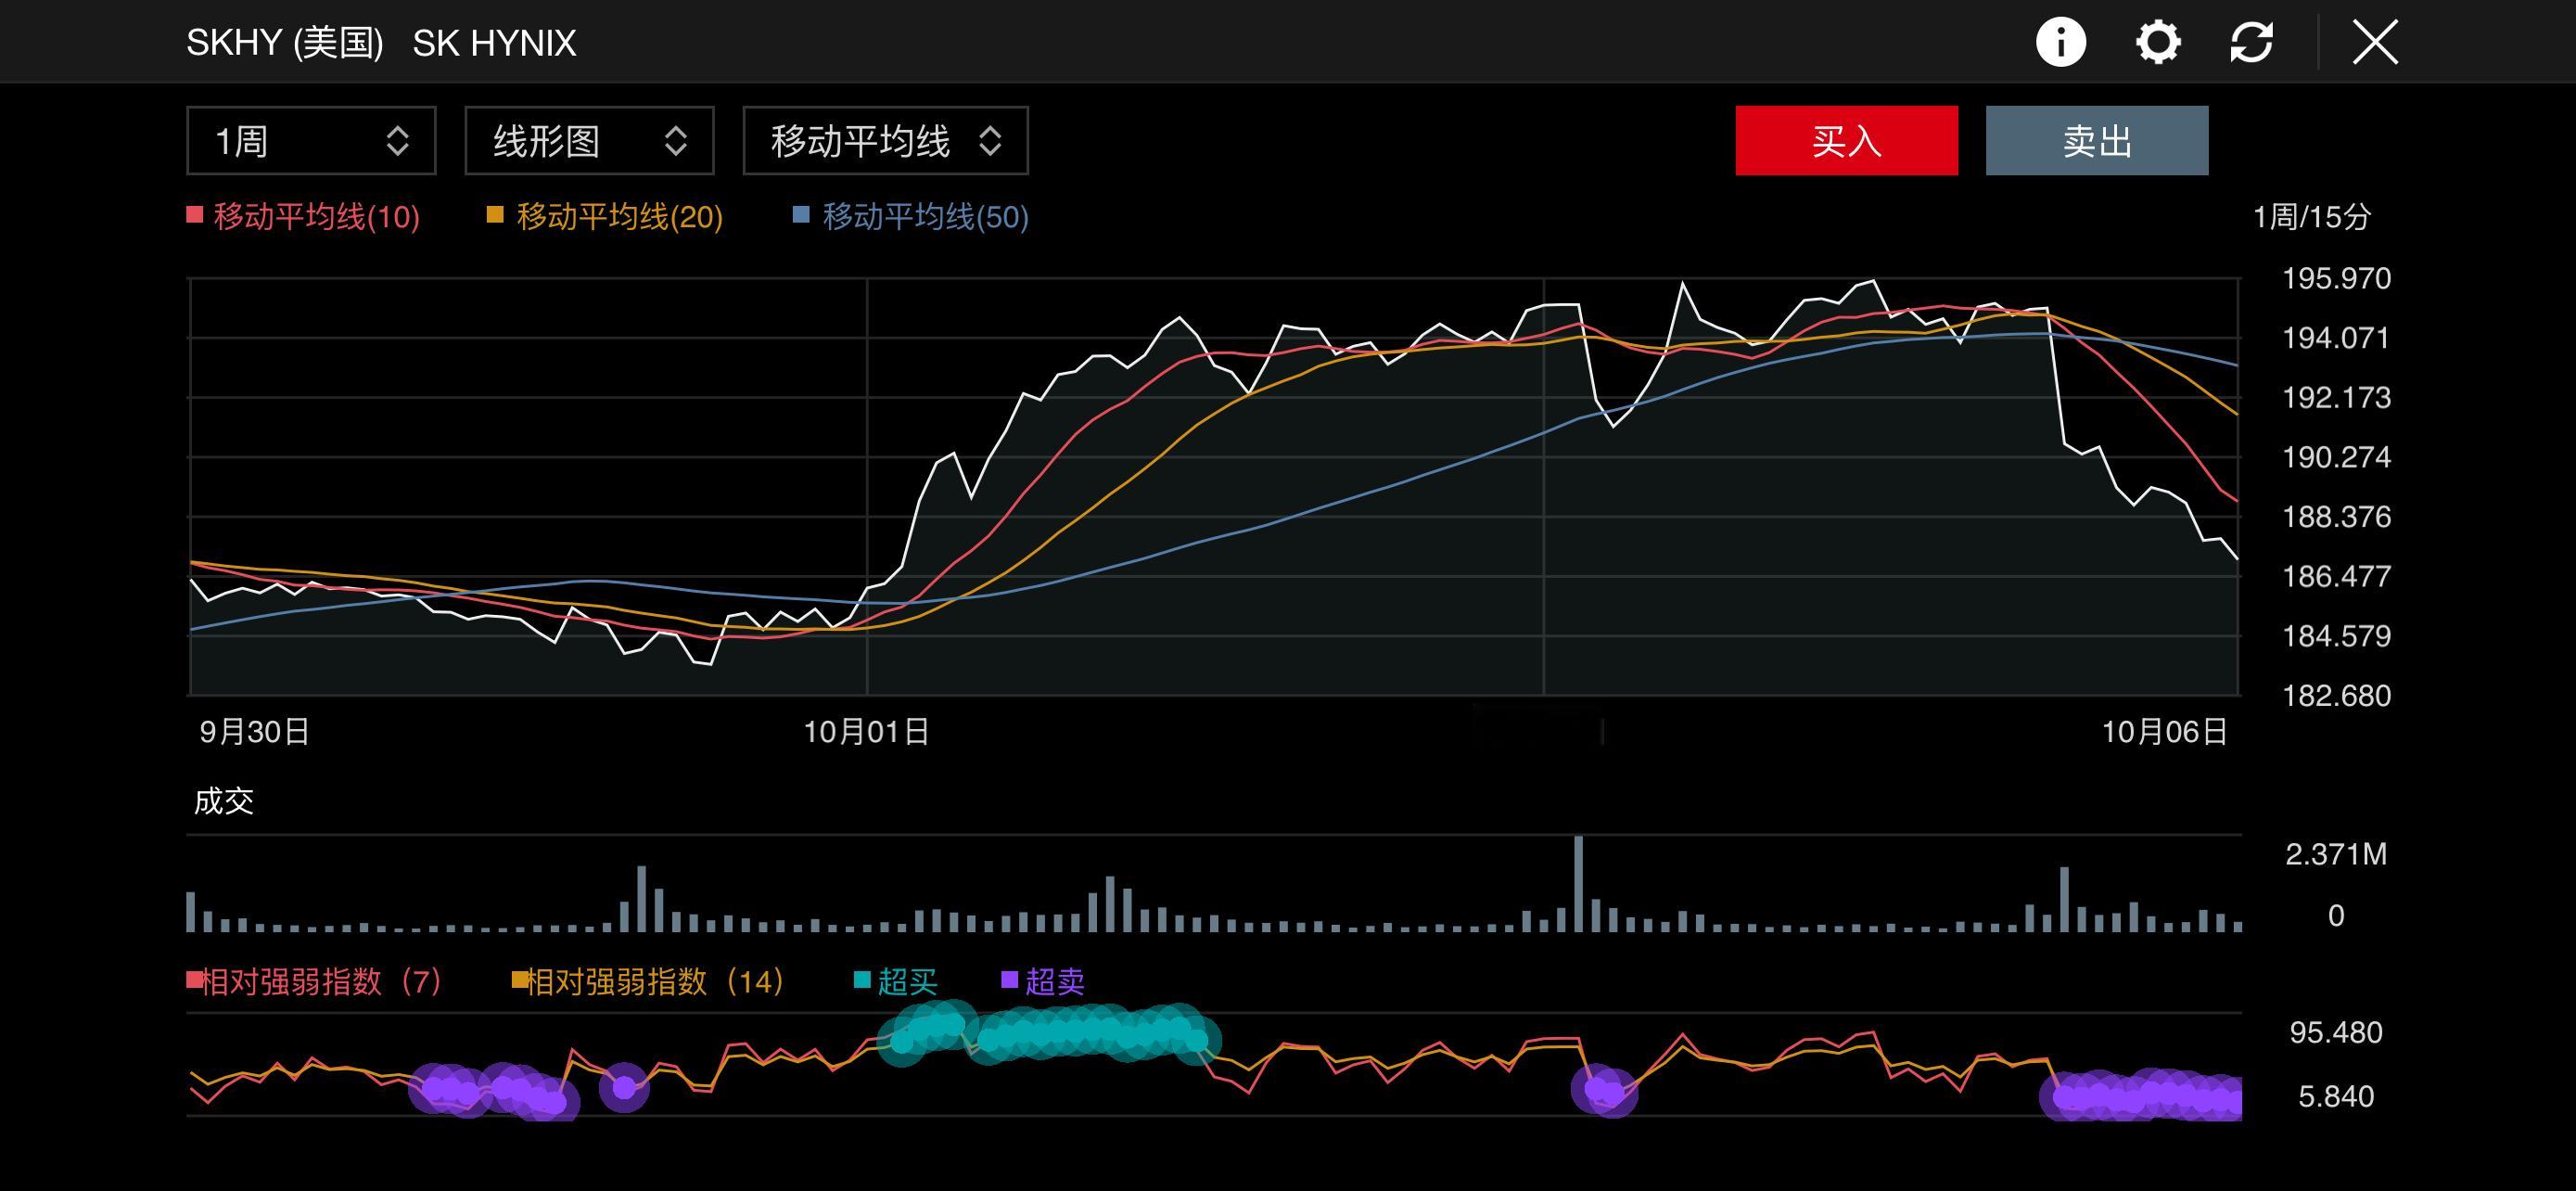
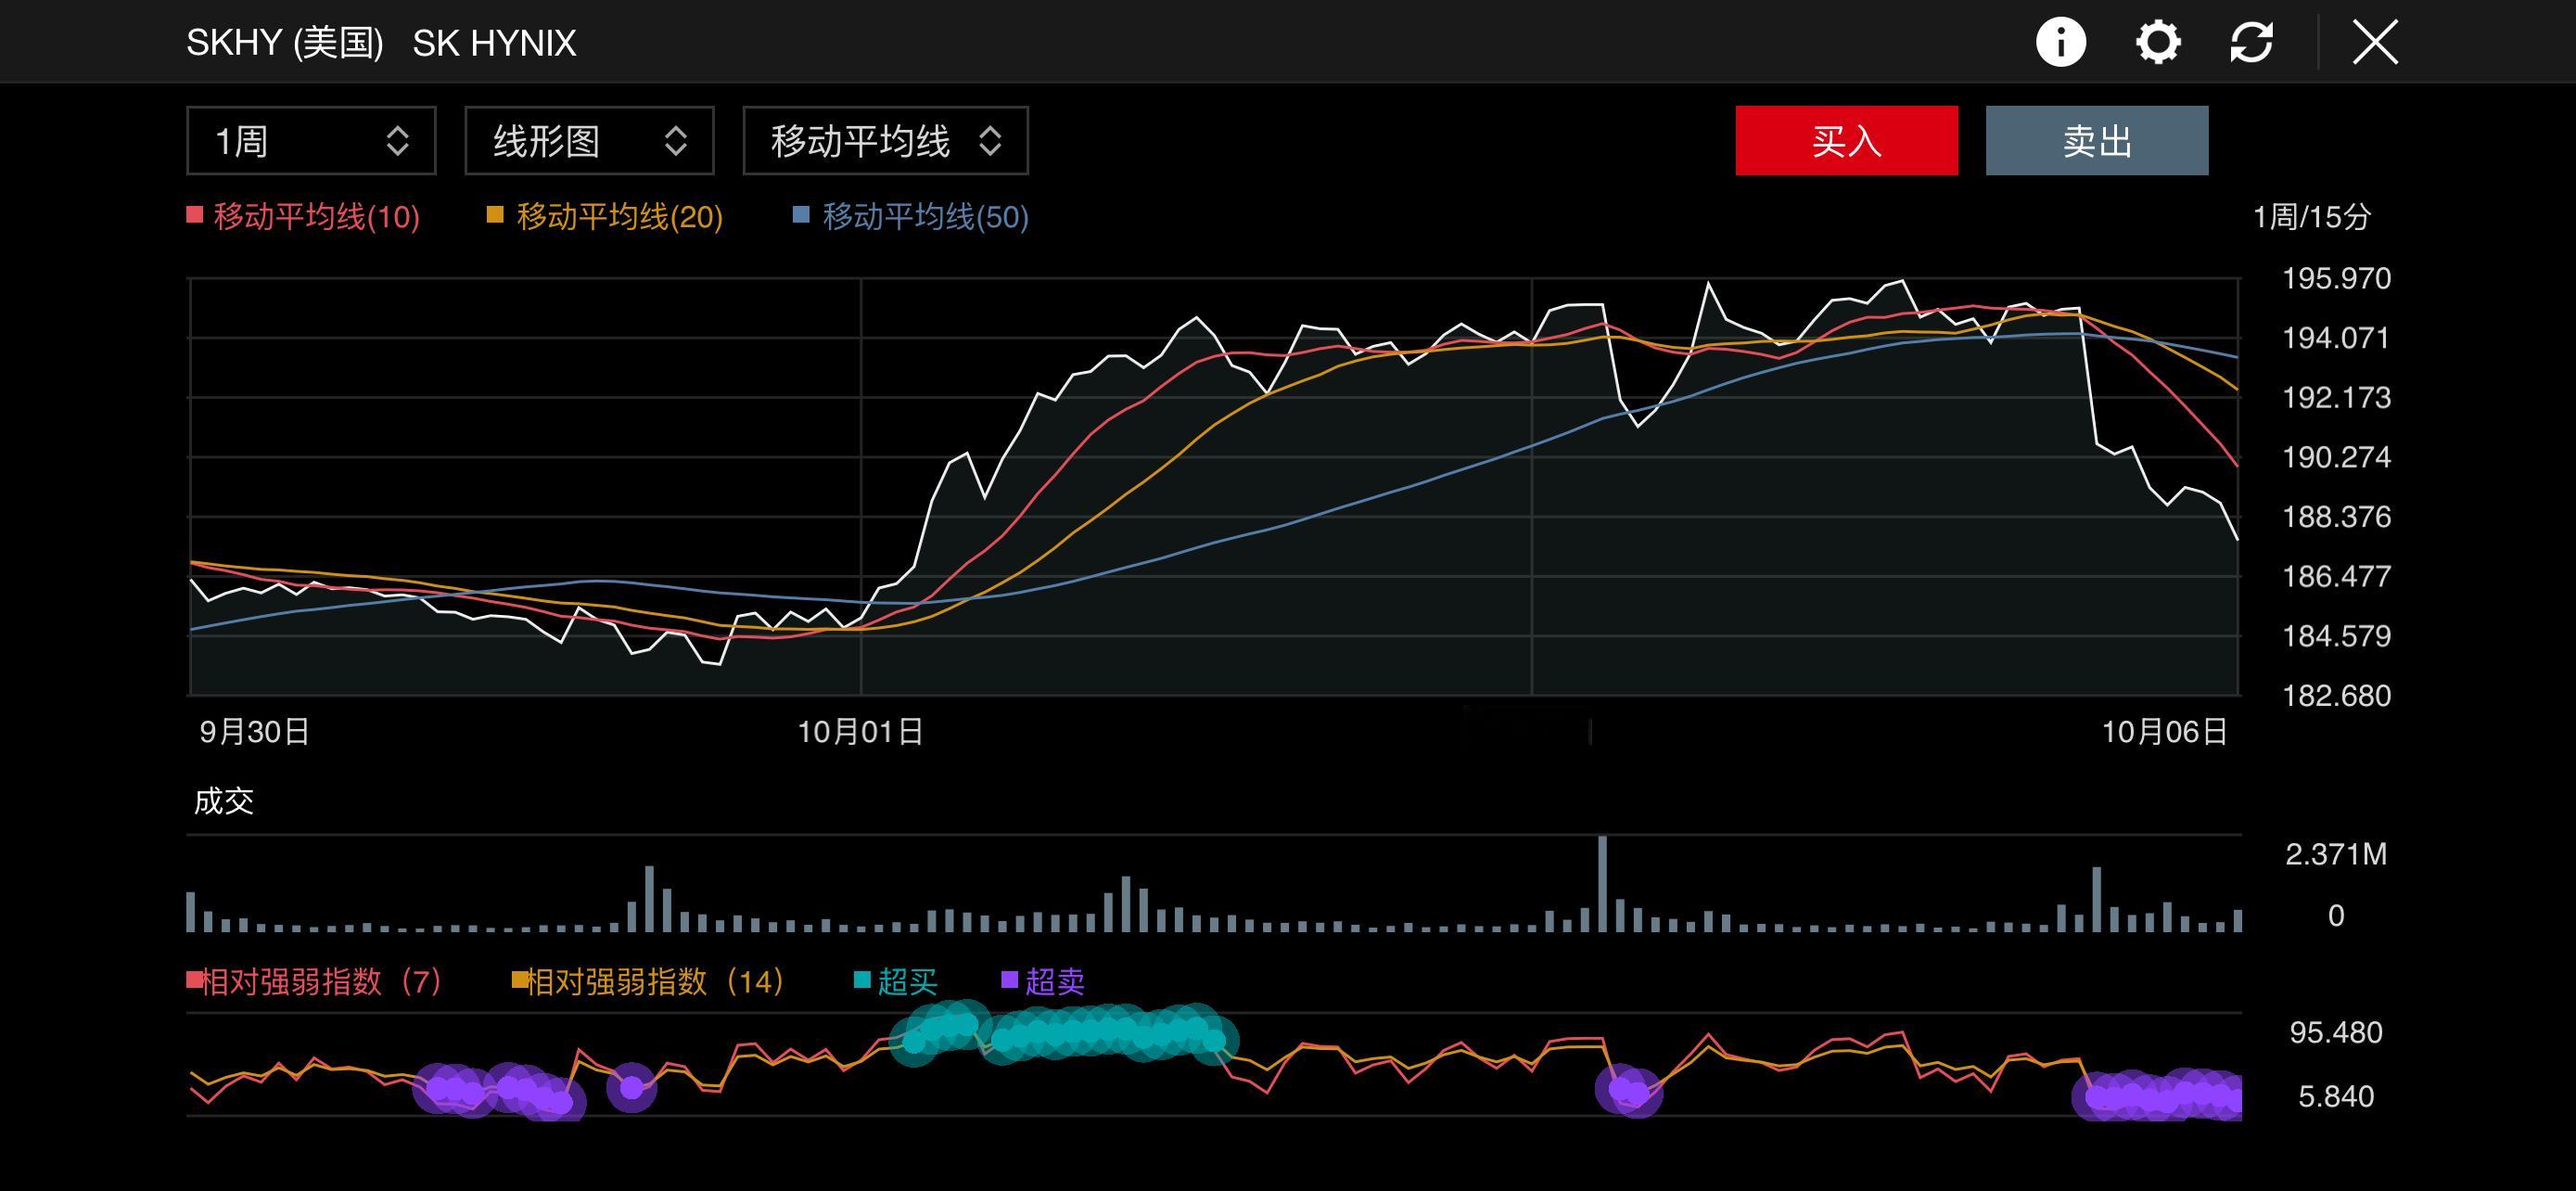
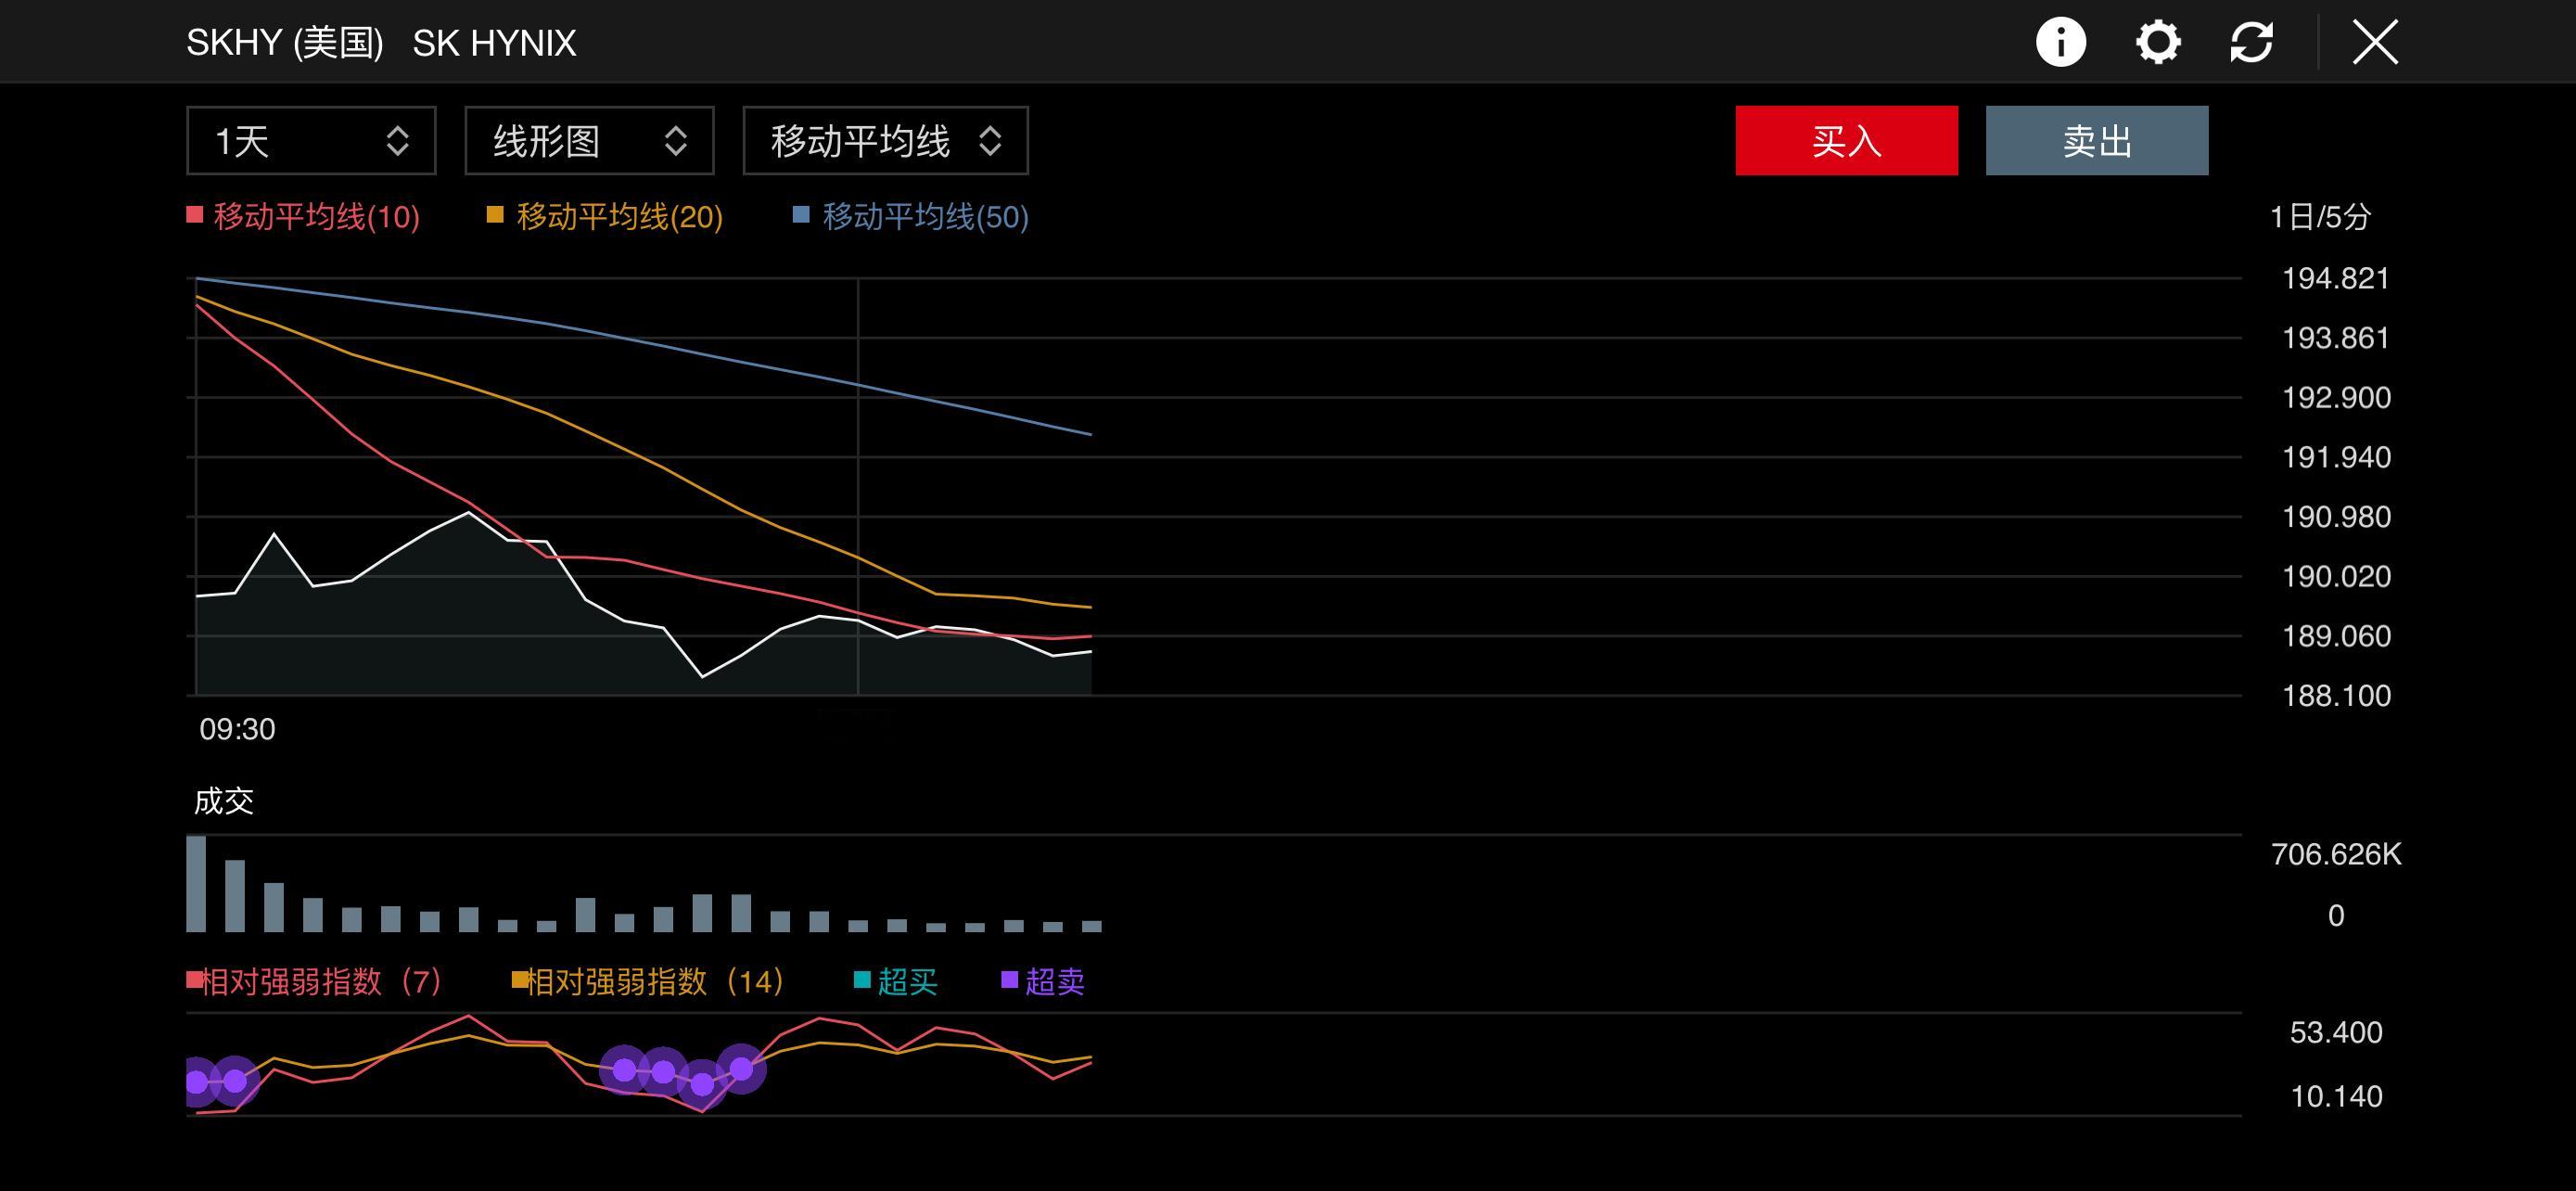
聪明钱持续流入SK海力士,是产业趋势、资本动作、估值比较、周期弹性四重逻辑叠加共同推动。但在看多逻辑的背后,同样暗藏不容忽视的风险。近期股价大幅震荡,本质就是市场重新权衡多空因素、重新定价的过程。
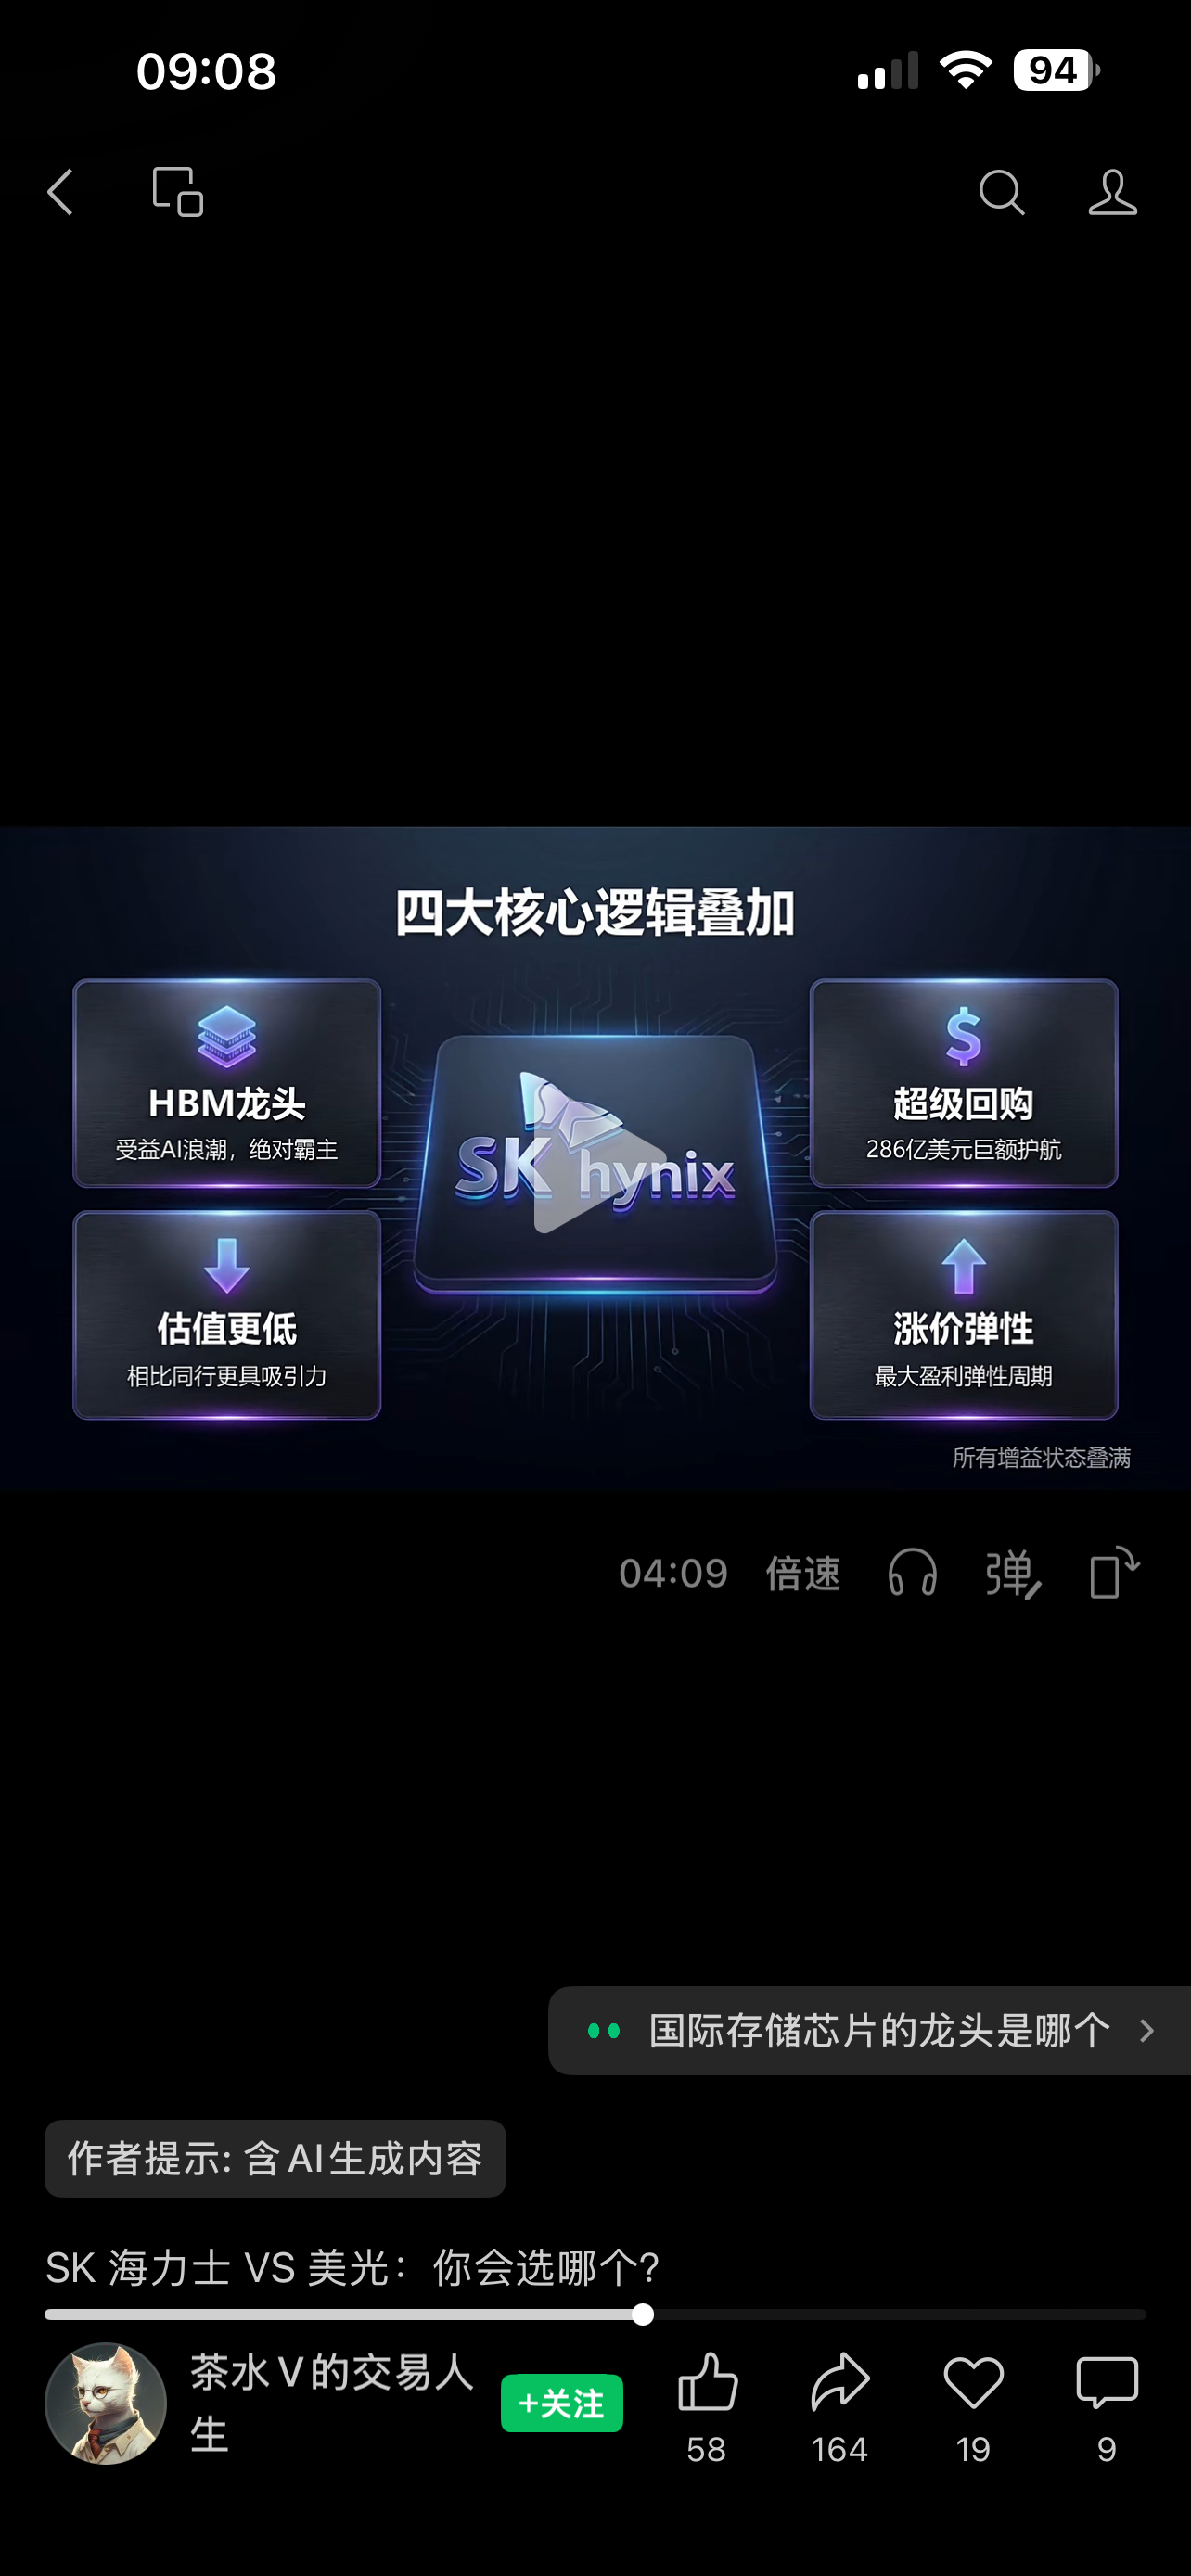
一、四大核心逻辑
第一,HBM行业龙头,深度受益AI存储浪潮。
HBM是AI服务器GPU必备的高带宽存储芯片,全球AI算力持续扩张,拉动HBM需求稳步上行。SK海力士是HBM核心主力供应商,深度绑定英伟达,牢牢占据AI存储产业链关键位置。HBM技术壁垒高、客户认证周期漫长,先发优势一旦建立,客户粘性与供货地位很难在短期内被颠覆。只要全球AI资本开支维持增长,海力士就能持续享受行业红利。
第二,超级回购计划落地,强力托底股价、增厚股东回报。
公司公布286亿美元巨额股票回购方案,回购资金的执行节奏、具体实施时间由公司董事会后续决议确定。大规模回购可以缩减流通股本,直接抬升每股收益,提升股东回报水平,也向市场传递管理层看好公司长期价值的信号。回购既是实打实的资金支撑,也能稳定市场预期,形成长期底部保护。
第三,估值具备横向优势,对比同行吸引力更强。
和美光等存储同行对比,SK海力士当前静态市盈率更低,在AI存储板块里面安全边际相对更高。但周期股不能单纯依靠静态市盈率判断贵贱,需要结合行业盈利阶段、存储周期位置综合评估,即便如此,相对更低的估值仍是机构资金看多的重要理由。
第四,涨价弹性突出,盈利拥有强周期放大效应。
存储芯片属于典型强周期行业。行业上行阶段,芯片涨价会快速放大企业利润,营收增长叠加利润率提升共振,业绩弹性巨大。只要存储供需格局持续收紧,海力士的利润增长幅度,有机会大幅超出市场前期预期。
二、潜在风险与短板
1. 行业竞争加剧
三星持续加大HBM扩产力度,争夺AI客户订单。未来供给增多、技术差距缩小后,HBM的产品溢价、毛利率会被挤压,削弱海力士的先发优势。
2. 行业周期存在反转风险
存储涨价不是永久性行情。一旦AI企业缩减资本开支,HBM的需求预期会快速下调,行业从供不应求转向需求走弱,业绩和估值会同时承压。
3. 各类事件扰动风险
美国反垄断诉讼案件仍在推进,存在潜在罚款风险;Solidigm分拆上市传闻,市场担忧会分流母公司资本开支,带来股权价值重估压力,容易阶段性冲击市场情绪。
4. 外资资金波动风险
前期股价大幅上涨,积累巨量获利盘。一旦美债收益率走高,外资会集中减持韩国科技权重股,造成股价剧烈波动。交易资金拥挤的时候,任何一条利空消息都会被市场放大。
三、总结
SK海力士长期基本面逻辑扎实,HBM龙头地位与巨额回购是两大核心利好;但短期板块预期松动,股价容易出现大幅度回调。这只标的更适合长线资金博弈存储大周期,短线操作必须警惕剧烈震荡。后续重点跟踪指标:AI资本开支、HBM现货价格与订单、三星扩产进度、回购执行落地情况、反垄断诉讼进展、美债收益率以及外资买卖流向。