贾跃亭的2000台人形机器人目标,今年大概率完不成
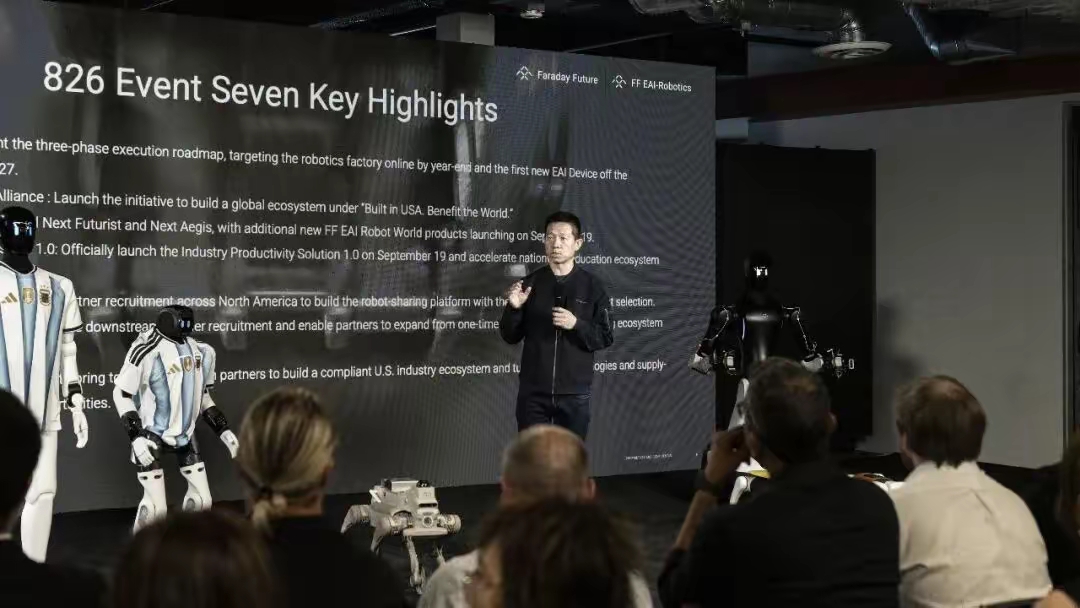
2026年贾跃亭不提“下周回国”,改讲“物理AI”。FF把EAI机器人从人形、四足到轮臂一口气铺开,全年出货目标从1000台调到1500台,再跳到2000台。 截至8月底,官方口径累计销售及出货552台,8月单月158台创新高。 离年底还有不到三个月,要冲到2000台,还差约1448台——相当于把月均出货从一百多台拉到每月近五百台。这不是“加速”,是“换档翻倍”。
一、数字会涨,但口径很巧
FF反复说的是“销售、出货及交付”。这三个词叠在一起,和“终端客户真金白银买走、跑通场景、产生可持续收入”不是一回事。3—6月累计242台,7月152台,8月158台,曲线确实往上走。 但人形机器人不是手机:单价从9990美元到13.79万美元,学校、科研机构、园区巡检可以买几台做示范,真要批量部署,会遇到售后、数据安全、本地化服务、保险责任、软件订阅这些硬骨头。
二、FF的底座,撑不起“规模化硬件公司”
FF造车十多年,FF 91累计交付是个位数级别;2026上半年营收134.8万美元,净亏7488.5万美元,毛利率一度是-1638%。 机器人业务能跑出“产品正毛利”,是因为没把研发、销售、总部费用全摊进去。 真到2000台,供应链要备货、售后要建网、教育客户要培训、工业客户要定制——这些都会把“单台毛利”吃掉。贾跃亭自己也承认,工业化体系能力有短板,交付跟不上销售。
三、人形机器人赛道本身也没到“2000台轻松卖”的阶段
2026年北美人形机器人热,但主流玩家要么给车企/仓储做试点,要么靠政府和小批量科研采购。FF的优势是“会讲生态”:本体+大脑+行业方案+数据工厂。劣势是品牌信用被乐视、FF量产跳票、终身市场禁入这些历史拖住。客户买宇树、Figure、Apptronik,至少不用先解释“老板是不是又要画饼”。FF拿下的学区夏令营、自动化展曝光、教育合作,是好事,但离“2000台商业订单”还差一层转化。
四、所以结论很直白
- 按FF口径(出货/交付/渠道铺货): 年底有可能用教育采购、演示机、渠道铺货、关联方订单凑到“接近2000”或“官宣达成”,但质量存疑。
- 按真实终端商用部署: 今年基本完不成。
- 按公司基本面改善: 2000台也救不了FF。就算每台均价3万美元、毛利30%,年收入约6000万美元,相对其累计数十亿级亏损和债务,只是续命水花。
贾跃亭这次不是完全在骗:机器人真发了货、真有产品矩阵、真有教育场景。但“2000台”这个目标的用法,和当年“FF 91马上量产”很像——先定大数、再调预期、用阶段性小胜证明自己没输。
今年更可能看到的是:年底发通稿说“累计出货创纪录、独立融资启动、明年冲万台”;而不是审计师盖章的“2000台终端商用闭环”。
贾跃亭最稳的生意,从来不是造车或造机器人,而是把“快不行”讲成“刚起飞”。秋日生活打卡季