10月份产业前瞻,这些主线值得重点跟踪!!
每年此时都是产业催化最密集的窗口,今年十月也不例外。国内顶层会议与产业细则集中落地,重磅行业展会扎堆,海外还有美联储议息与多款新品发布,看点相当密集。这里把本月值得盯的关键节点梳理一遍。
政策风向:一场重量级会议,多项产业法规落地
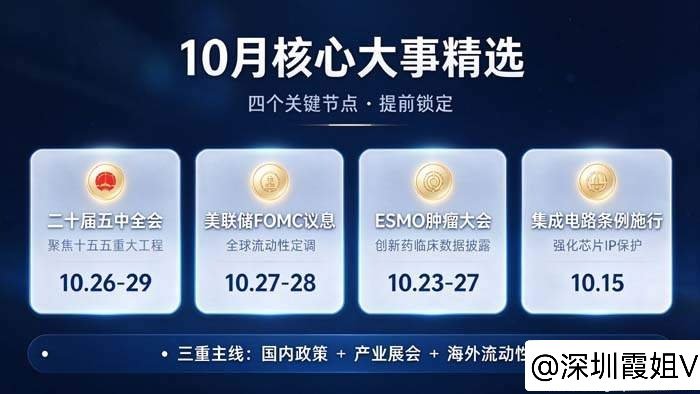
先说最该关注的一件事:二十届五中全会定于 10 月 26 日至 29 日召开,研究经济形势和 "十五五" 重大工程推进,是本月权重最高、也最可能左右四季度风险偏好的政策观察点。基建、重大产业项目、改革相关措辞是届时市场紧盯的表述。
产业细则方面,有两项值得留意:一是修订后的《集成电路布图设计保护条例》自 10 月 15 日起施行,芯片 IP 的知识产权保护被强化,对国内半导体设计生态偏利好;二是上海落地生育医疗新政,相关费用个人不再自付,医疗服务、保险、辅助生殖几类标的将直接受益。
展会潮:科技、高端制造、医药三大板块轮番催化
十月的行业大会异常密集,往往伴随白皮书、临床数据、订单等增量信息释放。
算力与芯片链条上,CNCC 中国计算机大会、RISC-V 中国峰会、ICICM 集成电路会议、湾区半导体湾芯展以及海外的 SEMICON West 先后登场,大模型、操作系统、RISC-V 芯片、射频、半导体设备等细分环节都会被覆盖,国产算力与芯片生态的成色将再次被检验。
先进制造与新能源方面,世界智能网联汽车大会、世界储能大会、上海工博会及配套商业航天展陆续举行,自动驾驶、车路云、储能、可复用火箭、低轨卫星互联网是其中的核心议题。
医药行业的最大看点当属 ESMO 欧洲肿瘤内科学会大会(10 月 23 日至 27 日)。作为全球肿瘤药领域最顶级的会议,ADC、创新药、CXO 企业的临床数据将集中亮相,个股阶段性行情易被点燃。
新品落地:AI 终端与人形机器人从概念走向商用
这个月技术与产品层面的兑现同样密集。阶跃大模型定于 10 月 15 日开源 Step5 Preview,国产开源生态进一步充实,行业应用的准入门槛随之降低;千问新一代 AI 眼镜开启现货发售,启元人形机器人开始接受订单并发货,端侧 AI 与机器人正式迈入小规模商用阶段。
消费电子和新能源车也有看点:苹果 iPhone Duo 启动预售、小鹏 G9L 在巴黎全球上市,叠加特斯拉 Roadster 的新品预告,消费电子链与新能源车出海两条主线都有望获得事件催化。
提价与资本:成本传导与资金关注并行
供给端信号同样值得重视 —— 光刻胶、功率器件领域,海外大厂集中宣布涨价,半导体材料与功率器件板块存在价格传导预期;原油及海外能源价格上调,则会对石化行业乃至全球通胀预期产生间接影响。
资金层面,算力相关 IPO、AI 科创 ETF 发行、算力租赁指数期货推出,说明市场对算力基础设施赛道的关注持续升温。另外,10 月 16 日恰逢股指期货交割日,阶段性的波动需要提防。
宏观与海外:流动性是最大变量
国内宏观数据将在此前集中披露:10 月上旬公布 9 月外贸数据,中旬出炉 CPI、PPI,10 月 19 日发布三季度 GDP 及地产价格数据,用来检验内需与地产的修复力度。
海外核心无疑是美联储 FOMC 议息会议(10 月 27 日至 28 日)。利率指引是全球资产定价的焦点,直接影响美元、美债、全球成长股、贵金属以及港股的估值走向。此前的会议纪要、褐皮书与非农数据也会陆续公布,持续扰动全球流动性预期。另外,诺贝尔奖自 10 月 5 日起陆续揭晓,医药与前沿科技领域存在主题性机会。
其他节点
国庆假期(10 月 1 日至 7 日)将带动旅游、出行、消费、免税等板块的短期情绪;10 月 22 日是长征胜利 90 周年,军工与国防板块存在主题催化的可能。
小结
总体看,本月行情围绕 "国内政策+产业展会+海外流动性" 三条主线展开:国内紧盯五中全会定调与半导体、AI、医药展会的催化,海外跟踪美联储议息指引。需要提醒的是,事件催化并不等于行情必然兑现,部分主题只是短期脉冲,落地时仍要结合基本面与估值审慎判断。
以上分析基于公开数据整理,仅供参考,具体交易通知会在盘中实时公布。财经