兆易创新三季度利润,其实也比较明确。存储行业周期走到现在,不用等正式财报落地,结合半年报、行业报价、公司管理层给出的指引,已经可以把三季度利润的轮廓算得比较清楚,很多人只看到业绩大增,却容易忽略利润背后的结构,还有潜藏的变量。
先把已知的数据拆开来看。2026 上半年,兆易创新营收 115 亿元,净利润同比增长超过十倍,核心驱动就是存储芯片三条产品线同步迎来量价齐升。利基型 DRAM、SLC NAND Flash 属于供给收缩最明显的赛道,海外大厂持续削减利基市场产能,把资源全部转向大容量高端存储,直接造成供需缺口,产品合约价格持续上行。NOR Flash 虽然涨幅平缓,但是汽车、工控订单稳定,大容量料号涨价动能更强。MCU 业务也走出底部,工业端补库存拉动出货,产品单价从二季度开始回暖,不再是拖累利润的板块。
三季度本身又是传统消费电子、工业设备的备货旺季,下游客户提前锁定四季度产能,订单饱满度相比二季度只强不弱。行业机构跟踪的现货与合约报价显示,整个三季度利基 DRAM 涨价趋势没有中断,只是涨幅相比二季度有所收窄,SLC NAND 依旧维持紧缺状态,不少客户还在抢产能。价格稳住,毛利率就很难快速回落,这是利润最核心的支撑。
利润里面,要分开两大块去看,一块是主营业务带来的经营性利润,另一部分是股权投资带来的浮盈。经营性利润,直接由产品销量、单位毛利率决定,是公司实打实卖芯片赚到的钱,持续性最强。股权投资属于非经常性收益,股价波动就会造成这部分收益忽高忽低,单季度之间波动会非常大,不能当成长期盈利能力。很多机构测算业绩的时候,都会专门扣除非经常性损益,只看主业利润,用来判断公司真实经营水平。
从业务结构上做拆分,存储业务依旧是利润最大贡献来源,占到绝大部分营收,毛利率水平远高于 MCU、模拟传感板块。MCU 业务盈利弹性不如存储,优势在于波动更小,能够对冲存储周期下行阶段的业绩压力,属于稳定的第二增长曲线。模拟和传感业务体量偏小,对整体利润贡献有限,更多属于长期布局。
这里有两个关键点,会决定最终利润落在区间上沿还是下沿。第一个是晶圆代工成本。代工报价如果上调,会压缩产品涨价带来的收益,吃掉一部分毛利率。第二个是客户订单执行情况,部分客户如果延后提货,单季营收确认变少,利润也会跟着下调。
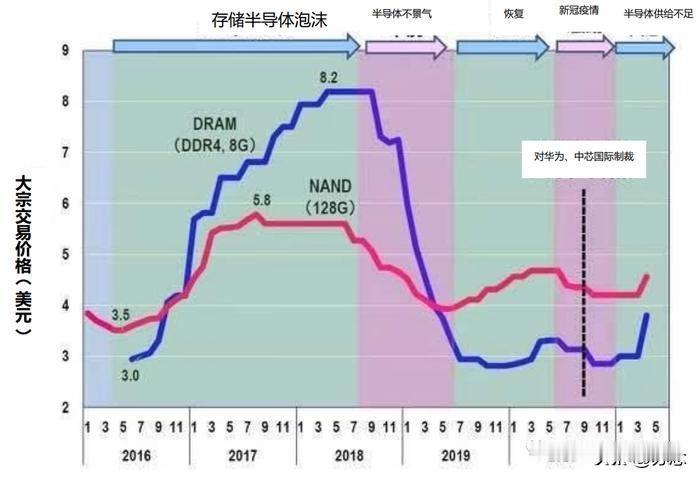
还有一点需要理性看待,利润能够兑现,本质是存储周期上行阶段的红利,并不是永久不变。存储行业自带强周期属性,一旦后续新增产能释放,或者下游终端需求走弱,价格就会承压,利润增速自然回落,不能简单用当前的盈利水平线性外推后面好几年。
综合各项条件,三季度业绩大概率继续维持高增态势,但是环比增速相比二季度会放缓。研究这家公司,重点不是猜一个精确的数字,而是持续跟踪存储产品报价、下游客户订单、代工成本这三个核心指标,以此判断周期处于哪个阶段。
对于市场参与者而言,看懂利润结构,区分主业盈利和投资收益,才不会被单季数字迷惑,更加客观评估这家存储芯片企业的真实价值。存储龙头股 兆易股份