如果问你全球最大的炼油厂在哪里,大部分人的第一反应大概率是中东的石油土豪,或者美国的能源巨头。
然而,实打实的行业数据,会直接颠覆你的固有印象。
全球单体炼油产能第一名,居然落在一个本土几乎产不出一滴原油的国家。
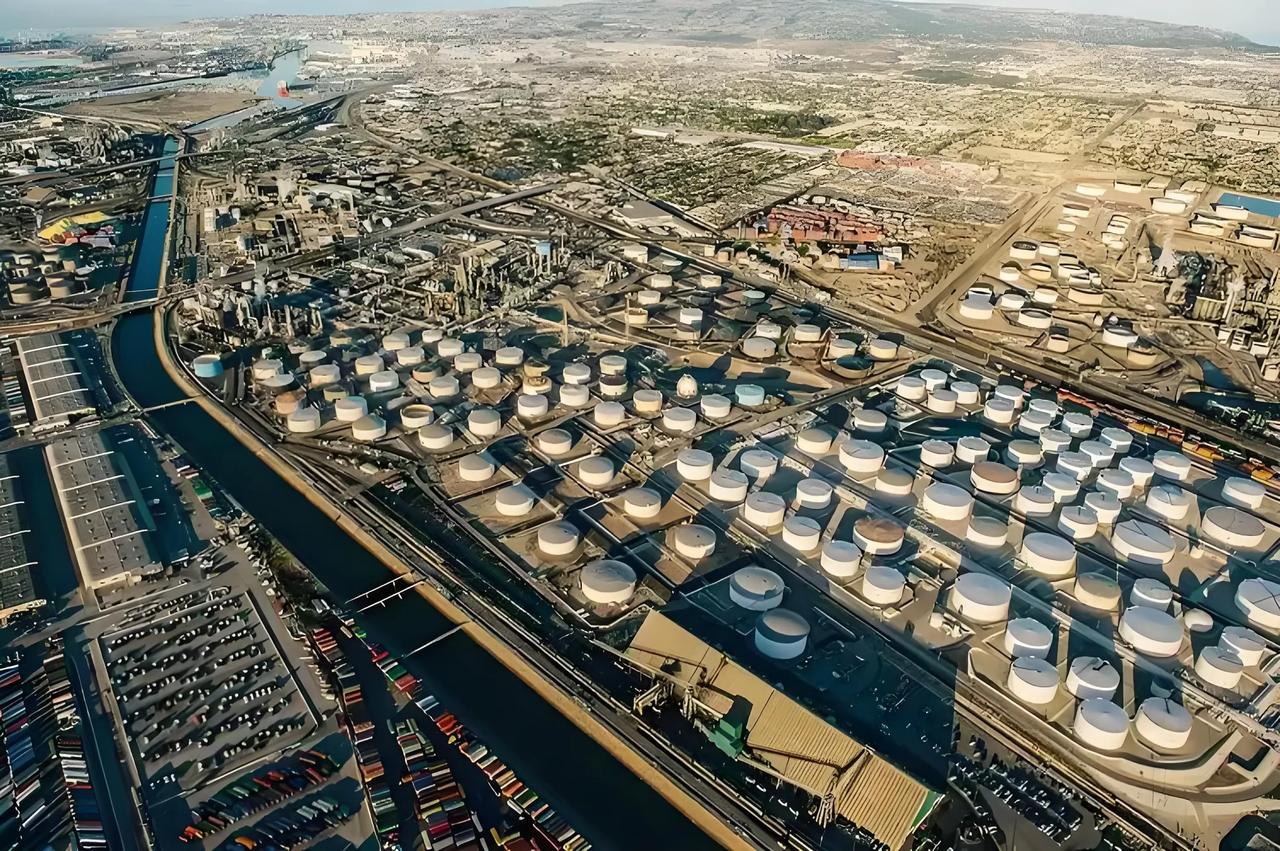
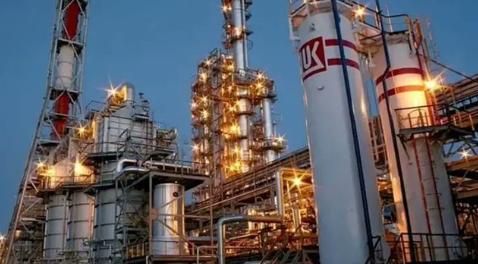
这座炼油厂就是尼日利亚的丹格特炼油厂,坐落在拉各斯的莱基半岛。2023年5月正式投产,路透社、央视财经都报道过它的投产消息。全厂日处理原油可达65万桶,是目前全球单体规模最大炼油设施,总投资接近190亿美元。
很多人看到这里会觉得奇怪,尼日利亚不是非洲老牌产油国吗?别急,这里要把两件事分开看。尼日利亚确实能挖出原油,但它过去几十年一直有个特别滑稽的困境:自己采出来石油,却没有足够强的炼油能力。
原油挖出来直接装船卖给海外,再花高价,把汽油、柴油、煤油这些成品油买回来。一边是手握石油资源,一边国内加油站成品油严重短缺,油价居高不下。这种“卖原料买成品”的亏本买卖,尼日利亚硬生生做了几十年。
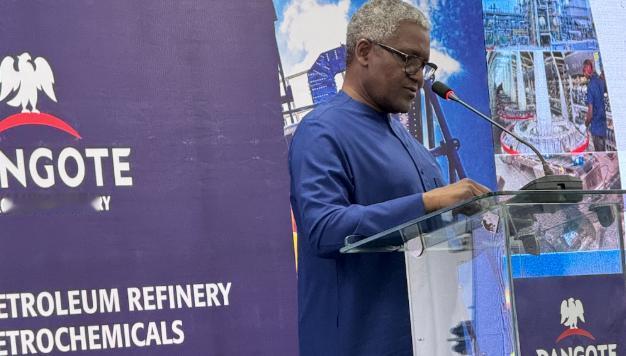
一手打造这个超级炼厂的,就是非洲首富阿里科・丹格特。这个商人不是靠着石油起家,早年靠做水泥、食糖生意慢慢做大。他很清楚本国能源的痛点,下定决心要建一座能改变整个非洲成品油格局的巨型炼油基地。
项目建设过程,远没有想象那么轻松。非洲基建配套薄弱,港口、道路、电力全都要同步新建。整个工程周期一拖再拖,原定计划多次延期。不少西方机构当时并不看好这个项目,觉得在非洲大陆上马这么大炼化工程,大概率会烂尾。
有意思的是,这座炼厂大量土建和核心设备安装工程,是咱们中国企业承接完成的。工厂占地2653公顷,厂区配套了专用深水港,油轮可以直接停靠码头卸货,不用二次转运。
按照设计目标,工厂满负荷运转之后,40%左右的成品油会对外出口,剩下的供给尼日利亚国内市场。一旦稳定达产,尼日利亚就能摆脱成品油大规模进口的窘境,从原油出口国,变成非洲重要的成品油出口中心。
但理想很丰满,现实推进起来处处是坑。项目投产后,很快遇到各种麻烦。电力供应不稳、本地熟练技术工人缺口巨大,加上原油采购资金压力,工厂长期没法稳定跑满设计产能。
即便硬件设施建好了,软件短板不是短时间能补齐的。这也是很多发展中国家搞重工业的通病:能花钱买来设备,买不来成熟稳定的工业体系。
看到这里很多人会疑惑,一个能挖出原油的国家,为什么之前不去建炼油厂?核心原因,就是炼化产业门槛远比挖石油高。开采石油,只要找到油田,打井铺管道就能往外运。炼油完全不一样,它是一套超长产业链,需要资金、技术、化工人才、稳定电力、港口物流整套体系协同。
跨国石油巨头,其实很乐意看到这种局面。发展中国家低价出口原油,发达国家的炼厂加工之后,再高价把成品燃料卖回去,中间的巨额利润,全被上游巨头拿走。他们并不愿意看到资源国自己掌握深加工能力,断了这条稳赚不赔的生意。
这也是我一直想说的重点。很多人误以为能源博弈拼的是谁地下埋的油多,其实真正的话语权,藏在深加工环节。原油只是原料,加工技术、产业链、港口配套,才是真正锁住利润的关键。
中东国家手握巨量原油,但很多中东国家同样高度依赖外部炼化技术。美国能源巨头强,也不只是因为石油,而是他们掌握全套炼化工艺和全球销售网络。谁能把原料变成高附加值产品,谁才能在能源市场上拥有议价权。
尼日利亚这次砸重金建炼厂,本质就是想打破这种被人收割的旧模式。但仅仅靠一座超级工厂,远远不够。工业体系不是单独一个巨型厂房,是一整套互相支撑的生态。缺电力、缺技工、缺维护体系,再大的设备,也发挥不出全部实力。
西方资本最喜欢的模式,就是把发展中国家锁定在原材料供应端。只允许你挖矿产、采原油,高附加值的加工环节牢牢攥在自己手里。资源国辛辛苦苦开采资源,利润大头全部外流。一旦想要向上游升级,各种质疑、资本打压、舆论唱衰就会接踵而至。
丹格特炼油厂,至少迈出了关键一步。哪怕短期产能达不到预期,这个项目本身,也给其他资源国家提供了一个参考。资源不能只简单挖出来卖掉,深加工能力,才是资源国把资源变成实实在在国民财富的必经之路。
当然这条路注定艰难,工业化升级从来没有捷径,花钱买来设备只是起点,后续漫长的运营、人才培养、配套完善,才是真正考验耐力的地方。一座炼厂改变不了所有问题,但它撕开了旧能源贸易格局的一道口子。
全球能源市场的博弈,从来不是简单比谁地下石油多。原料只是基础,加工能力、完整产业链,才是决定一个国家能不能守住资源红利的核心底牌。只卖原材料,永远只能站在产业链最底层,看着别人赚走大部分收益。