假如问你全球最大的炼油厂在哪里,大部分人的第一反应大概率是中东的石油土豪,或者是美国巨头。
毕竟一个守着全世界最多的原油储备,一个是全球最大的石油消费国,怎么看都该是炼油能力最强的地方。
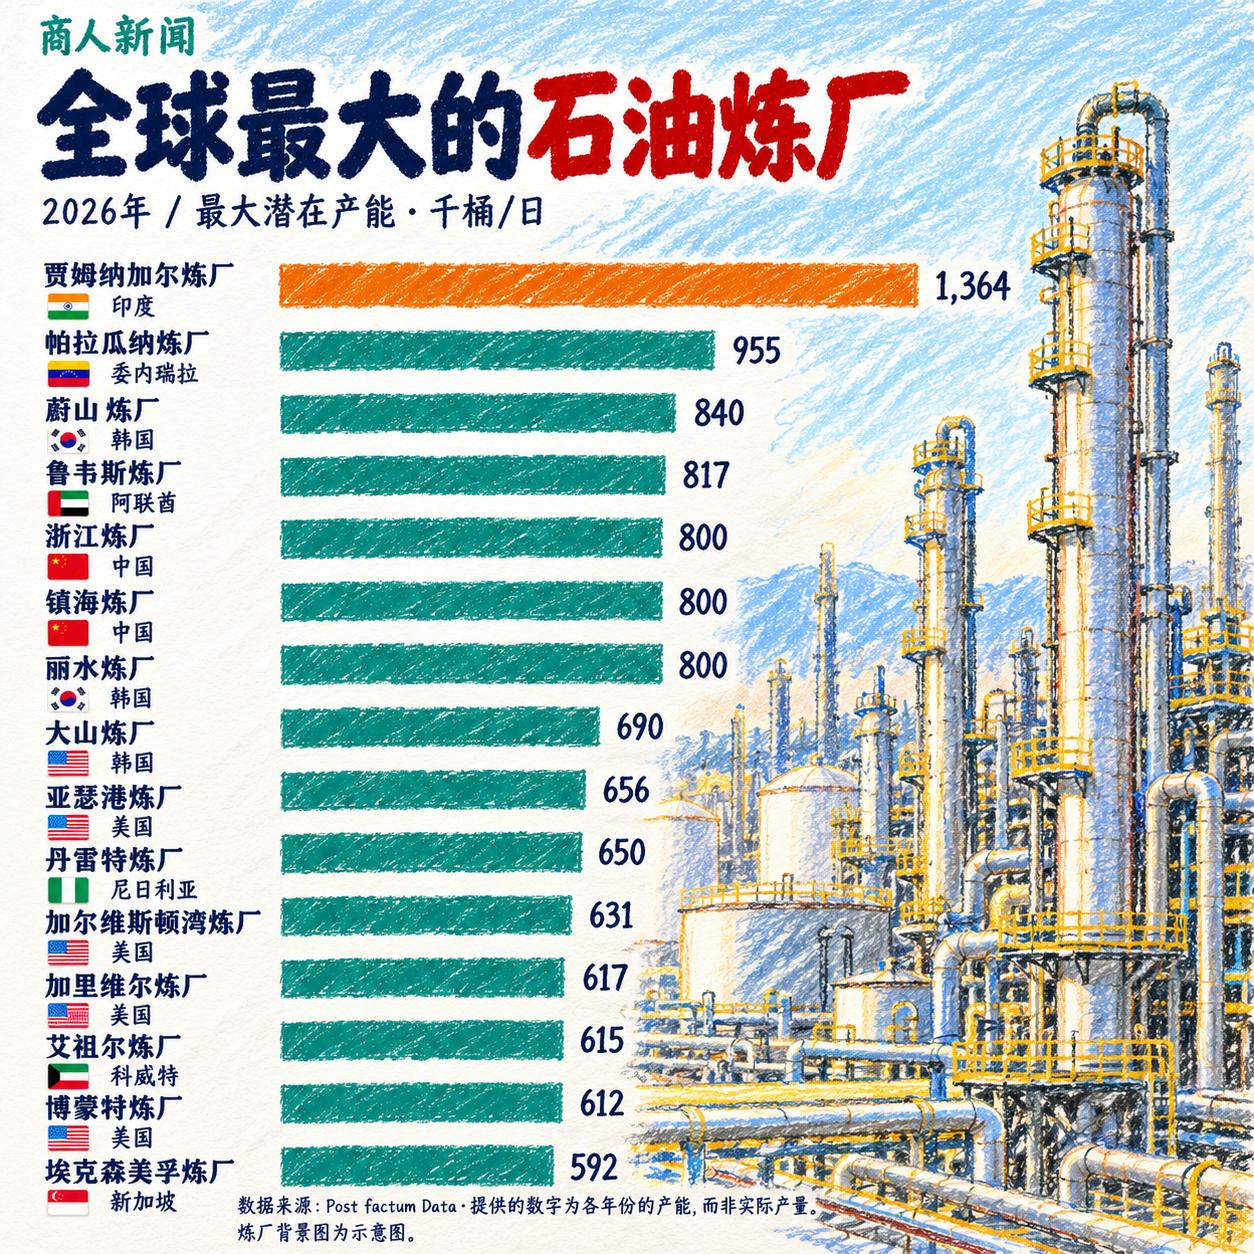
然而,真实的数据会颠覆你的直觉。全球单体炼油产能第一名,居然在一个自己几乎不产一滴原油的国家。
这个答案就是韩国。很多人听到这里可能会愣一下——韩国?那个连日常用油都要全靠进口的国家,怎么会造出全球最大的单体炼油厂?
更反常识的是,韩国本土的原油产量几乎可以忽略不计。
根据韩国石油公社的公开数据,韩国国内没有规模化的陆上油田,仅在东海海域有少量天然气产出,原油对外依存度接近100%,每年要从中东、西非、俄罗斯等地进口超过30亿桶原油。
换句话说,这座全球最大的单体炼油厂,加工的每一滴原油都要从国外运进来;加工完成后,又有超过六成的成品油和石化产品要销往海外,是典型的“两头在外”产业模式。
这听起来不合常理,但放在韩国经济的发展逻辑里,其实再顺理成章不过。早在上世纪七八十年代推动重化工业升级时,韩国就定下了出口导向的基本路线。
当时韩国国内市场狭小、自然资源匮乏,想靠重工业积累外汇推动工业化,就只能走“进口原料—加工制造—出口成品”的路径,钢铁、造船、石化产业无一不是沿着这个逻辑发展起来的。
炼油产业更是如此:既然自己没有原油资源,那就干脆把加工规模做到极致,靠体量摊薄单位成本,靠技术提升产品附加值,在全球市场里靠效率抢份额。
地理位置也给了韩国得天独厚的优势。韩国位于东北亚核心航运线上,蔚山、丽水、温山三大炼油基地全部依天然良港而建,能直接停靠30万吨级的超大型油轮。
从中东驶来的原油船可以直接靠岸卸货,加工好的成品油又能立刻装船运往中国、日本、东南亚等全球最主要的消费市场,物流成本被压到了极低的水平。
对炼油这种重资产、薄利润的行业来说,规模就是核心生命线。
单厂产能越大,单位原油的加工、管理、能耗成本就越低,对上游采购和下游销售的议价能力也越强。
韩国人把这个逻辑玩到了极致:除了蔚山炼厂拿下全球单体第一,同属韩国的丽水GS加德士炼厂、温山S-Oil炼厂也都跻身全球单体炼厂前十,全国单日炼油总产能超过330万桶,稳居全球第五位。
光有规模还不够,韩国炼厂的技术深度才是它能站稳脚跟的关键。
早在上世纪90年代,韩国企业就率先大规模上马重油裂解和加氢装置,具备了加工重质高硫原油的能力。
简单说就是别人不愿意要的低价“粗粮原油”,韩国炼厂能吃进去,再产出符合欧美日高标准的汽油、柴油和高端石化原料。
这种“吃粗粮、出细活”的能力,让韩国炼厂可以在采购端压低成本,在销售端卖出溢价,利润空间一下子就拉开了。
比如韩国生产的超低硫柴油,早在20年前就打进了环保标准最严格的日本和欧洲市场,靠品质牢牢占据了高端市场份额。
反过来再看大家印象里的“炼油强国”,为什么没能拿下单体第一?
中东的沙特、阿联酋等国坐拥全球最丰富的原油储备,但很长时间里都满足于直接出口原油赚快钱,向下游炼化延伸的动力并不强。
虽然近年也在大力扩建炼化产能,但更多是分散布局在多个工业城市,单厂规模并没有做到极致。
更关键的是,中东距离东亚、北美这些主要消费市场太远,成品油的运输成本远高于原油,与其炼好再卖,不如直接出口原油更划算。
至于美国,它的炼油总产能确实是全球第一,但炼厂数量多、分布散,大多建在消费地附近服务各自的区域市场,自然不需要建设超大规模的单体工厂。
美国最大的亚瑟港炼厂,日产能也就60多万桶,和蔚山相比还有不小差距。
说到底,这件事背后是全球石化产业几十年形成的分工格局:中东、俄罗斯等资源国掌握上游开采环节,赚资源禀赋的钱。
韩国、新加坡这类区位优势明显的国家,专注中游加工环节,赚技术、规模和效率的钱;中国、美国这样的超大市场,则以自给自足为主,同时参与全球贸易调配。
韩国的炼油产业,就是这套全球化分工里的典型样本——没有先天资源优势,就靠精准的产业定位和极致的规模效率,在全球产业链里硬生生切下了一块属于自己的蛋糕。
当然,这种高度依赖全球贸易的模式也有自己的软肋。油价波动、地缘冲突、航运受阻,所有风险都会直接传导到产业端。
最近几年,随着中国、中东都在大规模扩建炼化一体化产能,全球炼油产能过剩的压力持续加大,韩国炼油业的盈利空间也在不断收窄。
但无论如何,“无油国造出全球最大单体炼厂”这件事本身,就很有启发性。
很多时候,决定一个产业高度的,从来不是你手里有多少原材料,而是你能不能在全球分工里找到自己的位置,能不能把手里的牌打到极致。
你以为的先天劣势,换个赛道看,反而可能是倒逼你变强的最大动力。