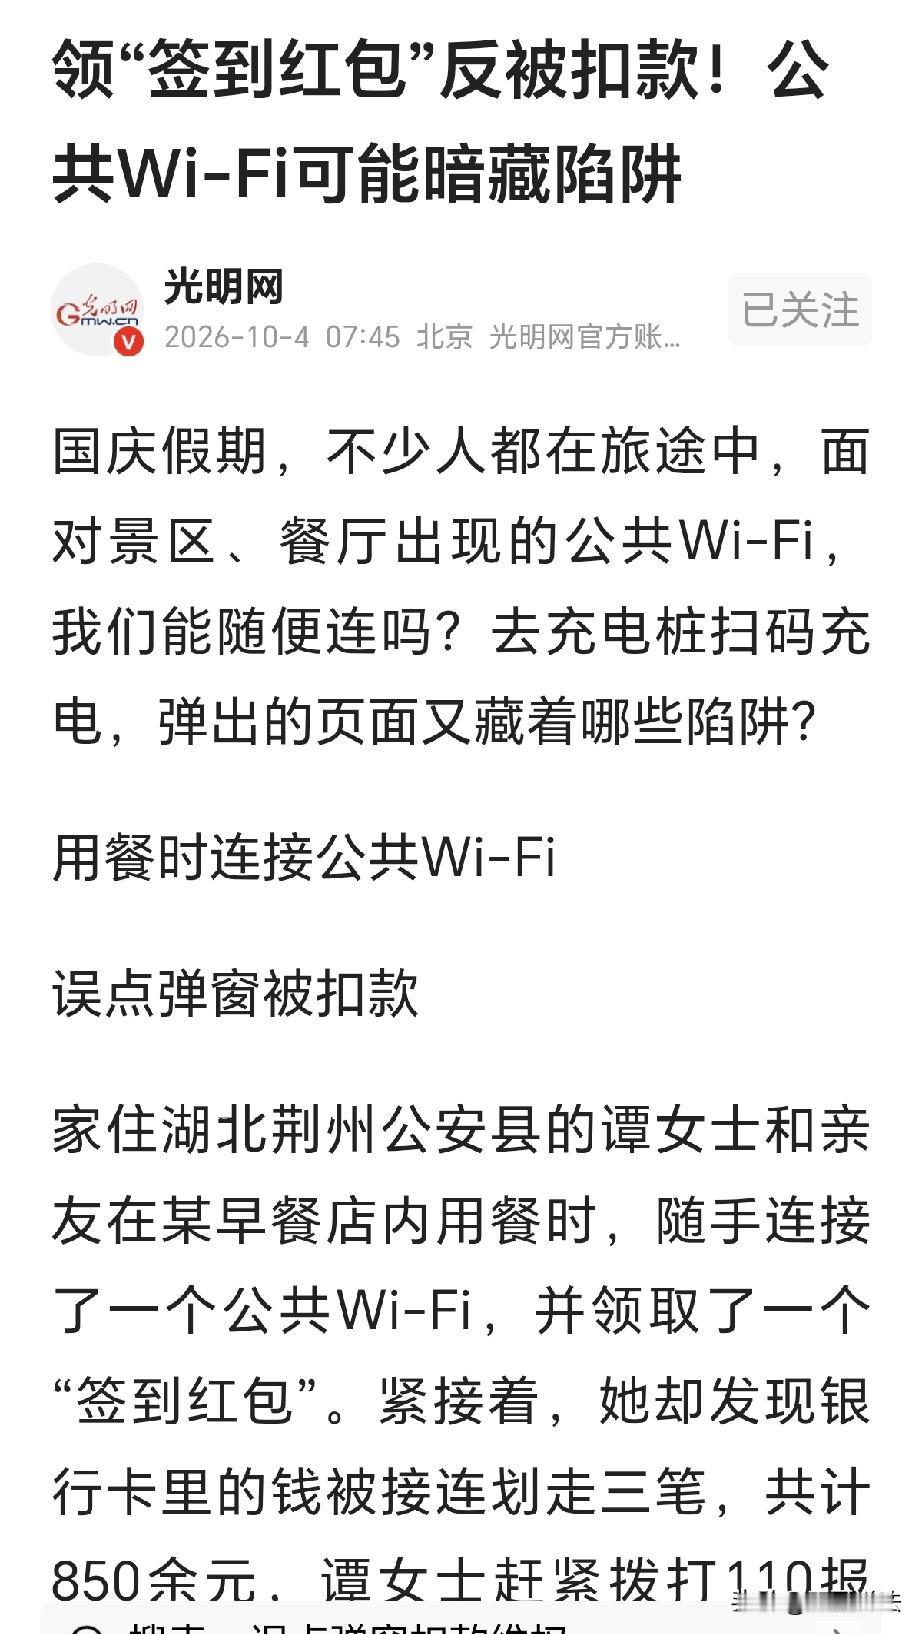
“太吓人了!”湖北荆州,一女子在餐馆吃饭,随手连了个公共wifi,手机上跳出个签到,女子随手就点击了领取,不料,她立马发现,银行卡被划走了三笔钱,合计850余元,在这三次扣款前,女子没收到任何短信验证码,女子急了,立马报警,警方一查,发现钱被一家保险公司给扣了,原来她点的红包,藏着自动投保,她那几下,就是买了保险产品,后续就会自动从银行卡里扣除费用了。
谭女士一早起来,跟亲戚出去吃早饭,俩人走到一家早餐店里,坐下来之后等店员给她们送餐。
就在等待期间,谭女士发现手机上有个公共Wi-Fi,她想着自己手机流量不多了,随手就连上了。
谁知刚连上没过几秒,手机屏幕上弹出来个红通通的“签到红包”,她没多想,以为就是个普通的红包。
她随手就点了进去,按页面提示,点了完就算领取了红包。
可没想到,她突然发现,银行卡余额不对头了,她立马查询,发现银行卡平白无故转走了三笔金额。
她冒出一身冷汗,一看三笔转款,加起来一共850多元,可她从头到尾,连个扣款验证码的短信都没收到。
谭女士顿时慌了,自己既没扫码付钱,也没输过密码,钱怎么就会就这么没了?
她第一反应就是打110报警,民警赶来,先把谭女士的手机查看。
警方核对她的操作记录,又把银行的资金流水挨个查了一遍,警方最后发现,这三笔钱全划到了上海一家保险公司的账里。
民警直接打了保险公司客服电话,把谭女士的情况说了一遍。
客服查完后台记录,这才确认了谭女士点的那个红包广告里,藏着自动投保的默认选项。
她点进去的那几下,相当于直接确认买了保险公司的产品。
这样一来,后续就会自动从银行卡里扣费,谭女士急了,她压根没想过要买保险,而且那个保险,她也压根就不知道。
民警把从中协调,把谭女士误点的情况说了一遍,谭女士并没有要购买保险。
最终,保险公司把850多元给谭女士退了。
虽然钱退回来了,有惊无险,但是这也说明,现在的广告是无处不在。
有人说了相似的经历,有一次出停车场扫码交停车费,弹出一个领取5元停车券的链接,点进去后莫名其妙的被订制了某种业务,扣费50元,后面虽然打客服把这业务取消了,但钱退不回来了。
不少人出门在外,看见公共Wi-Fi就想连,生怕费自己的流量,而且一看见“红包”“福利”的弹窗,就忍不住的要点。
他们根本就不仔细看里面藏着什么内容,往往就这么稀里糊涂就被订购了某项业务。
等到发现,为时已晚,钱已经扣掉,等到取消时,被扣走的钱就这么没了。
一旦遇上这种事情,第一时间留好扣款记录报警,大部分情况钱都能追回来。
之前有人去充电站扫二维码充电,扫完没跳出来充电页面,反倒弹出来个要填手机号和银行卡号的窗口。
他以为充电必须填这些信息就填了,结果转头就收到了保险公司的扣费通知,跟谭女士的遭遇几乎一模一样。
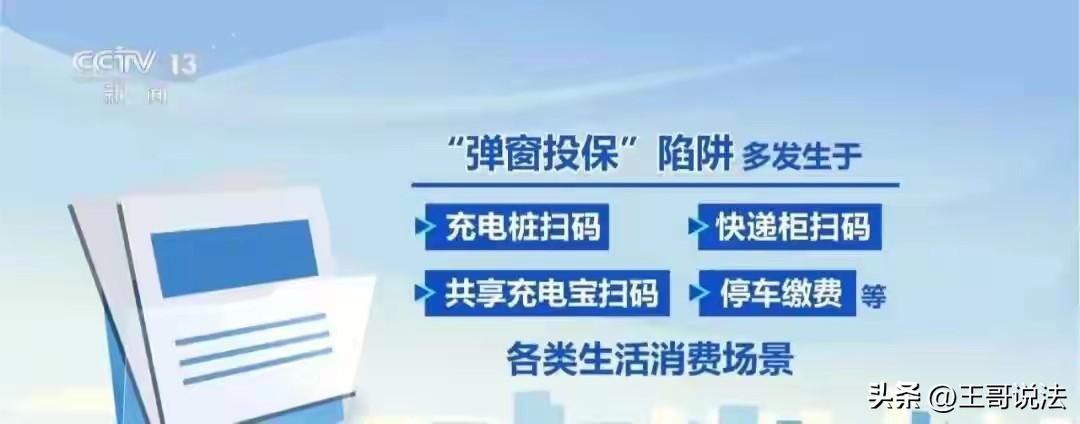
现在这类陷阱早就不是个例了,充电桩、快递柜、共享充电宝这些地方,都可能藏着这种伪装成日常操作的扣钱。
《消费者权益保护法》第二十六条规定,经营者不得以格式条款、通知、声明、店堂告示等方式,作出排除或者限制消费者主要权利、减轻或者免除经营者责任的规定,利用格式条款并借助技术手段强制交易的,其内容无效。
保险公司把自动投保的选项藏在红包广告里,没有用显著方式提醒谭女士注意扣费相关的关键内容。
这本质上就是用隐蔽的格式条款侵犯了消费者的知情权和自主选择权。
所以对应的扣费行为没有法律效力,理应全额退还消费者的被扣款项。
因此,千万记住,不要随便点击红包等不明链接。