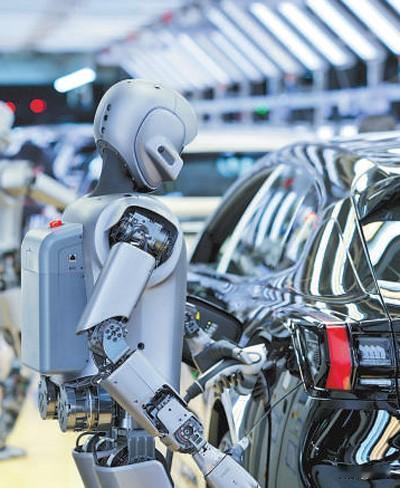
都在讨论宇树科技,机构给出300的目标价位,很多人第一反应还是觉得偏高。很多人只看到人形机器人火热的赛道故事,却没有静下心拆开估值背后的现实条件。三百元对应的定价,本身已经预设了很多乐观假设,只要其中一条兑现不及预期,估值就还有下修空间。
宇树确实是国内人形机器人整机里面出货量走在前面的企业,硬件本体、运动控制这些硬实力,业内都有共识。上市之后股价从高点一路回落,市场情绪慢慢冷静,机构才重新测算,给出三百元这个目标。这个价格不是随口给出,而是用海外同类一级市场融资的市销率作为参考基准,把之前过热的成长溢价压缩之后算出来。
很多人误以为,给到三百元,就是机构强烈看好,这个位置马上就会稳住。事实恰恰相反,机构给这个目标,本质是认为更高的价格,已经把未来几年最好的情况全部算进去,没有留给容错的余地。
最核心的问题,就是商业化还没有真正跑通。现在机器人的主要客户,还是高校、科研院所,用来做实验、科研项目。真正落地工厂,代替工人干活的订单占比很低。科研采购的特点很明显,批量小,复购不稳定,很难支撑百亿规模持续增长。想要撑起高估值,必须等到工业场景大规模落地,工厂愿意持续大批量采购,才能迎来业绩拐点。
硬件本体这块,后面的竞争压力会越来越大。宇树现在强在机器人的身体,动作稳定,运动能力出色。但是硬件制造,本质属于容易被追赶的环节。海内外不少企业都在发力整机研发,供应链成熟之后,各家硬件差距会快速缩小。单纯靠硬件,很难长期拿到很高的估值溢价。
整条赛道最值钱的,其实是具身智能的大脑,也就是机器人自主感知、自主规划任务的大模型。这块目前全行业都还处在早期研发阶段,没有谁能拿出成熟可用的方案。什么时候机器人不用人远程写代码,进入陌生环境也能自动完成复杂任务,行业才会迎来质变。在大脑技术真正跑出来之前,所有高估值,都属于提前押注。
再看财务层面,增速已经出现变化。前些年基数低,营收能够几倍往上增长,随着体量变大,高增速很难一直维持。研发、供应链、市场推广都要持续花钱,利润会持续承压。一旦收入增速放缓,高估值就很难稳住。
普通散户看这个标的,不要简单把三百元当成抄底价位。三百元是机构测算的合理估值中枢,不等于不会继续往下。如果后面商业化落地慢,行业竞争加剧,估值还有进一步压缩的可能性。
实操上面,可以分成两套思路。看好赛道,只适合拿小仓位去博弈,不能重仓押注。重点跟踪两个关键信号,工业场景订单占比有没有持续提升,还有具身模型有没有实质性落地。两个条件同时向好,估值才有继续抬升的基础。一旦发现订单不及预期,就要降低期待。
不看好赛道,就保持观望。新兴产业从技术走到大规模商用,少则三五年,多则十年,中间会有好几轮估值大起大落,中间的波动一般人很难拿得住。
三百元到底高不高,没有唯一答案,核心看未来几年商业化能不能兑现。赛道空间很大,但投资,永远不能只想象最好的结局,也要预留出不及预期的准备。