把宁德时代当榜样,会害了二线的制造企业,宁德时代25年研发投入221个亿,净利722个亿,26年上半年的研发投入大约在114个亿,产能利用率94%,营收2769个亿,净利432.8个亿,所有人都在说学宁王搞研发,但问题是,拿什么学啊?
亿纬锂能26年上半年亿纬锂能营收456.9个亿,表面看增速比宁王还猛。但动力电池业务毛利率只有16%,扣非净利润增速和营收增速之间的差距越来越大了。因为亿纬锂能的产能利用率是86%,而宁王接近95%。产能利用率差8个百分点,固定成本分摊就差了不止8%。
电池制造是重资产行业,产能利用率从90%掉到60%,单位折旧成本直接涨50%以上,利润就被吃掉了。亿纬锂能还在扩产,大圆柱电池、固态电池都在砸钱,方向是没错,但订单能不能跟上产能,是另一回事。
国轩高科上半年营收277.76个亿,净利润13.8亿,数字也很漂亮,但扣非净利润只有1.07亿,剩下约12.8亿全是炒股和补贴撑起来的,包括金融资产公允价值变动收益约11.4个亿。同期研发投入15.58亿,营收比重5.6%,在主流电池企业里排前列。
但要是拿宁德时代做参照,宁德上半年研发投入113.77个亿,营收比重4.1%,国轩的研发强度比宁王还高,可营收规模只有宁王的十分之一。这就是说国轩在用不到宁王十分之一的营收,撑着比宁王还高的研发强度,而主业扣非利润只有一个亿出头。
所以,问题的核心是宁德时代的研发投入是结果,不是原因。它近95%的产能利用率意味着工厂基本满产运转,每多卖一块电池都在摊薄固定成本、产生正向现金流。这些现金流再投回研发,形成了一个满产→利润→研发→技术壁垒→更高溢价的正循环,二线企业看到的是221个亿德研发,看不到的是那接近95%的产能利用率才是地基。
亿纬锂能的产能利用率86%,国轩的动力电池产线大概七成,在一个产能过剩、价格战此起彼伏的行业里,先扩产再指望订单跟上?最容易掉进的坑就是“融资、扩产、降价、再融资、再扩产”的死循环,光伏行业早就已经给大家演示过一遍了。
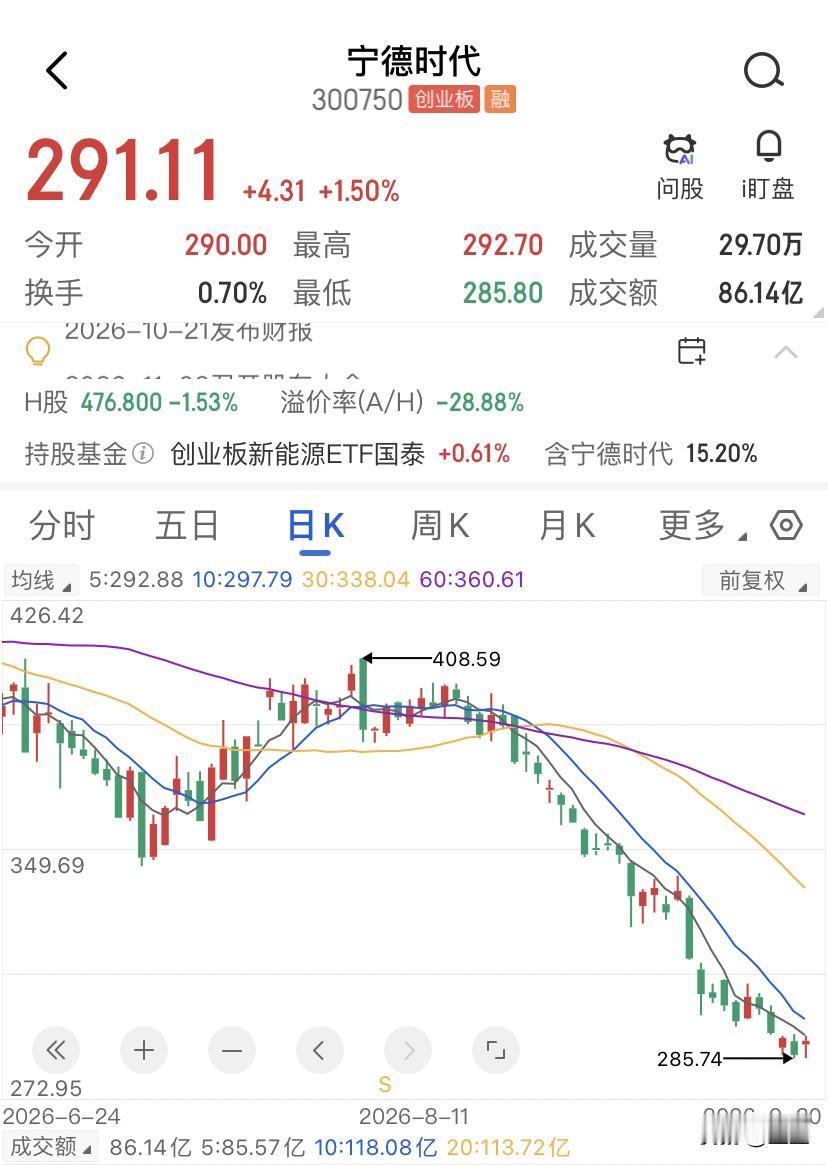
宁德时代的周线图,330块是个绕不开的位置,这是前期的颈线位,有效跌破后就成了头顶最大的压力,后续反弹只要站不稳330块,就是减仓机会。当前价格291块附近,短期支撑在292-294块一带,再往下就是265块附近的前期平台支撑区,从288到265块差不多还有一个跌停级别的回撤空间。
技术指标上,MA5到MA200几乎全线发出卖出信号,RSI已经跌到25左右进入超卖区间,空头力量确实在衰竭,但趋势扭转需要时间。还有一个值得注意的信号,宁德时代7月抛出了200亿到400亿的A股史上最大回购方案,9月底又推出了员工的持股计划,受让价只有158.42块,覆盖了将近6000名核心骨干,宁德时代也算是真金白银的在托底了,但回购只是缓冲垫,不是反转的触发器。
短期看,宁德时代292-294块是硬支撑,有效跌破就延续弱势。上方298-302块是强压力,站稳302块才打开修复空间。中期最关键的位置就是330块了,这是前期颈线位,也是空头趋势的分水岭。反弹能站稳330块,趋势才有扭转的可能。站不稳,265块的前期平台就是下一个需要检验的支撑。