10月1日起首套房贷贴息落地!新发放商贷贴息1个百分点,百万贷款最高省近5万,免申即享
10月1日,万众期待的首套住房商业贷款贴息政策,正式全国落地。这也是中央财政首次针对个人住房商业贷款推出贴息政策,精准瞄准刚需买房人群,不少准备上车的家庭,迎来了实实在在的减负红利 。
家住县城的小杨夫妇,就是典型的刚需购房者。夫妻俩结婚三年,一直在租房子住,计划今年入手一套98平的小三居。夫妻二人月薪加起来不到一万,攒首付攒了整整五年。之前反复测算月供,每个月四千多的房贷,压得他们不敢轻易换工作,孩子未来教育、父母医疗,处处都要留钱。
原本他们打算9月底就去银行提交贷款资料,看到三部门发布的贴息通知后,夫妻俩商量,决定把放款时间延后到10月1日之后。小杨算了一笔账:贷款100万,30年等额本息,当前首套商贷利率3.05%。享受年化1个百分点贴息,最长享受5年,5年合计可以省下近4.6万元利息,相当于省下一台家用车,或是孩子好几年的教育开支。
“这笔钱不是小数目,能减轻前五年最吃力的还款压力。”小杨说,买房这件事,他们一直很谨慎,不想掏空积蓄,背上过重的债务。很多刚需家庭和他们一样,买房不是投资,只是想拥有一个安稳落脚的家。
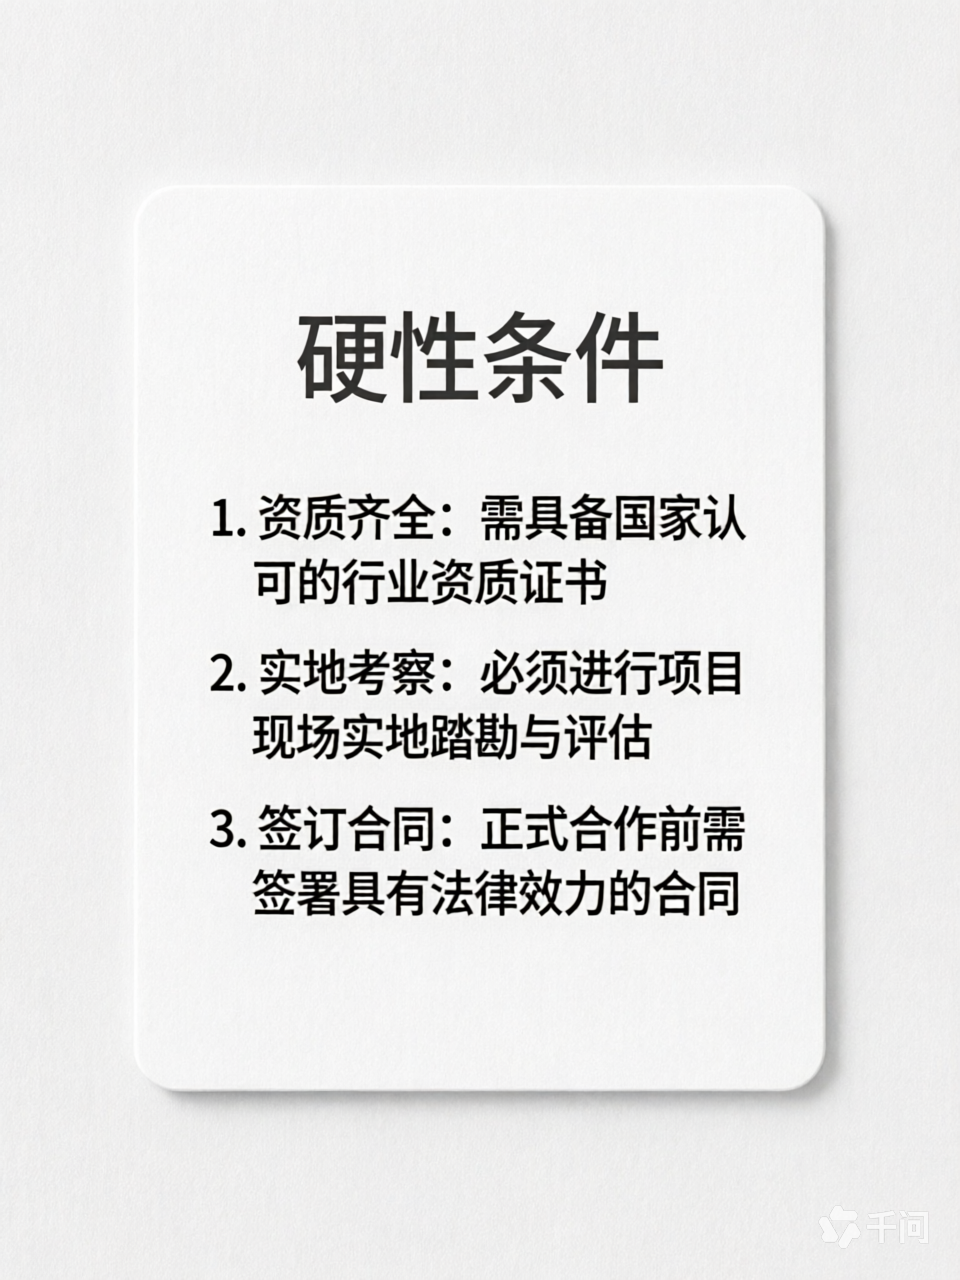
很多人看到新闻第一反应:是不是所有房贷都能享受贴息?这里一定要读懂政策划定的三道硬门槛,三个条件必须同时满足,缺一不可:
1. 必须是10月1日后新发放的首套商贷,存量房贷、置换贷款都不能享受;新房、二手房均可,按当地首套房认定标准执行。
2. 房屋建筑面积≤120㎡,属于中小户型普通住房。
3. 房屋总价≤150万元。
另外贴息上限明确:最多对100万贷款本金贴息,年化贴息1个百分点,贴息期限最长5年。政策实施期暂定1年,也就是说,在政策有效期内发放的符合条件贷款,都能享受最长5年贴息。公积金贷款、保障性住房贷款,不参与本次贴息叠加 。
最人性化的一点,是免申即享。不需要购房者额外提交补贴申请材料。正常去银行办理房贷,签订贷款合同时完成授权,银行系统会自动识别是否符合贴息资格。每个月银行扣利息的时候,直接自动扣减贴息金额,不用来回跑部门、提交纸质材料,减少刚需家庭的办事成本 。
很多读者会关心:贴息,到底能省下多少钱?
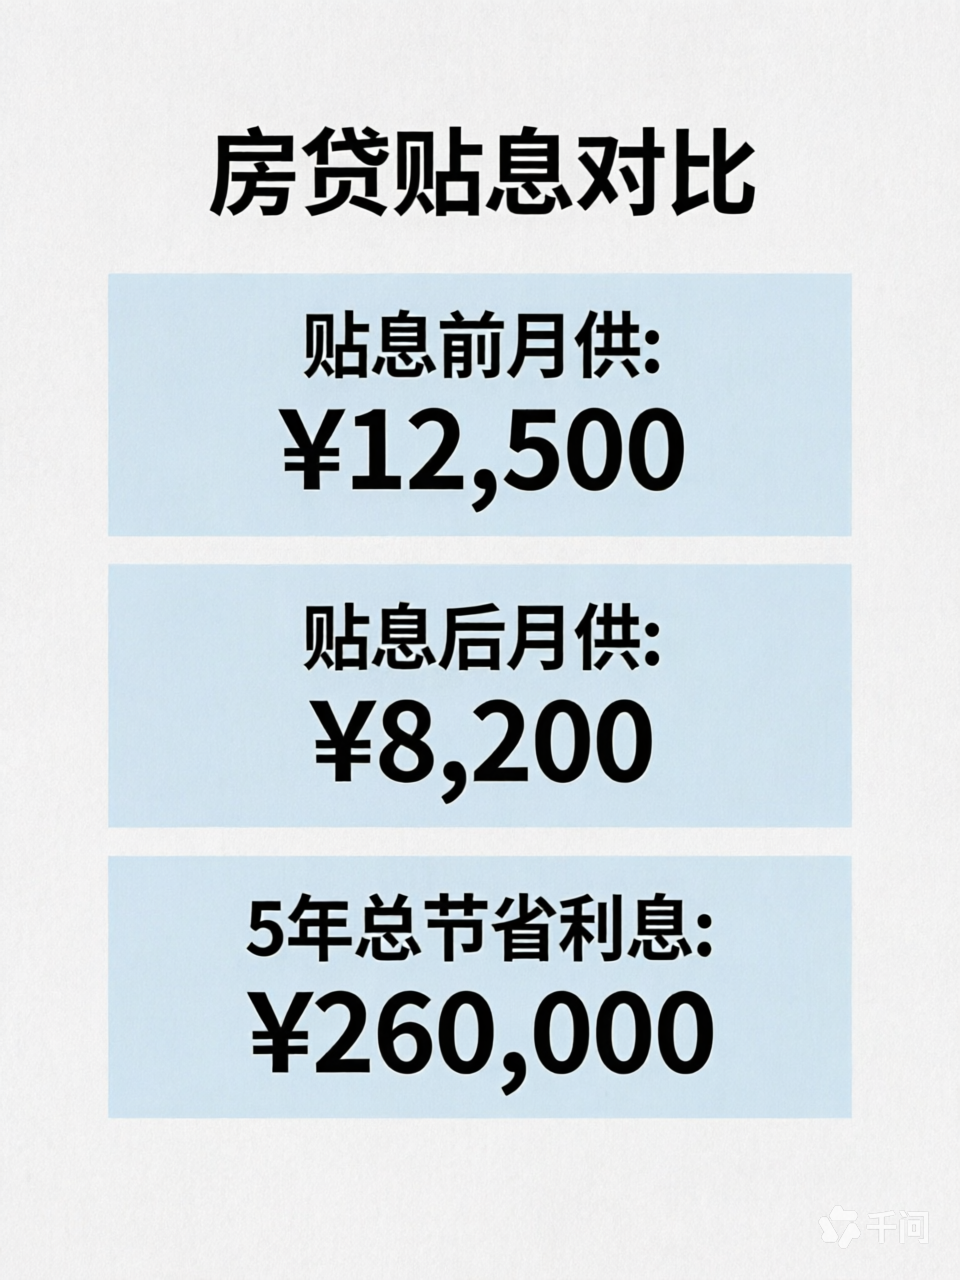
以贷款100万,30年期等额本息,商贷利率3.05%举例:
贴息前,月供4243元;享受年化1%贴息后,前5年实际利率降到2.05%,每月月供直接下降,5年累计节省利息约4.6万元,接近5万。贷款低于100万,就按照实际贷款本金计算贴息;贷款超过100万,贴息只按100万上限核算。
不少购房者开始讨论:政策来了,是不是现在就可以立刻买房?
客观来看,这项政策的核心定位,是为刚需减负,不是刺激所有人盲目入市。政策面向总价150万以内、120㎡以内中小户型,瞄准普通工薪家庭自住需求。
有两个理性提醒:
第一,贴息只有5年。5年之后,房贷利率恢复合同原定利率,月供会回到原来水平。做购房规划,不能只看前五年减负,一定要预留长期还款能力。
第二,买房依然要综合考量:地段、通勤、物业、房屋质量,不要单纯因为贴息红利仓促上车。房贷是长达二三十年的负债,家庭现金流稳定永远放在第一位。
从楼市大环境来看,这一轮贴息是需求侧托底的重要举措,重点保护自住刚需群体,降低年轻人安家成本。对于符合条件、本来就计划自住买房的家庭,这是实打实的利好;对于抱着短期炒房想法的人群,政策门槛已经把这部分需求排除在外。
政策落地,楼市“金九银十”迎来新变量。刚需群体可以结合自身收入、家庭储备,理性评估购房计划。有购房打算的朋友,可以对照三条门槛自查,看看自己是否符合贴息资格。
房贷贴息新政 首套房产贷款 房贷贴息政策 买房贴息政策 贷款房贷政策 作者加速成长计划