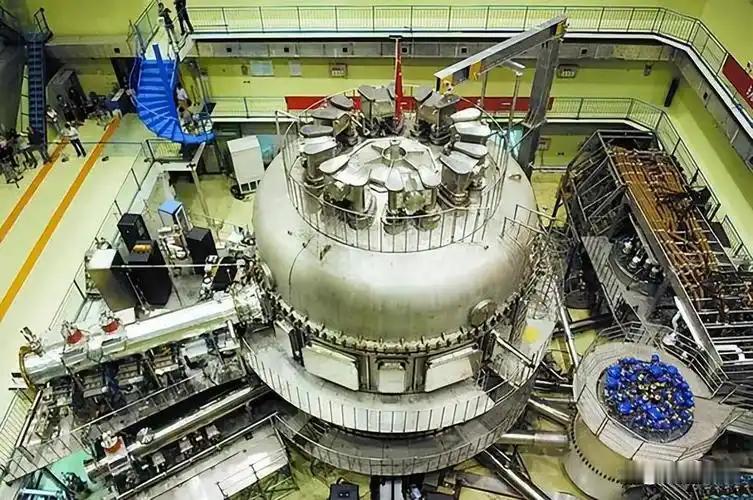
别以为“人造太阳”是吹牛,合肥那边真把大炉子砌起来了,往后咱家用电说不定就指望它了!
国庆长假前夜,紧凑型聚变能实验装置BEST的项目园区正式交付启用,装置主机同步进入“四环套装”攻坚阶段。
所谓“四环套装”,就是把真空室、冷屏、环向场磁体和内部部件由内向外层层嵌套,像给一颗人造太阳穿上四层铠甲。
真空室是炉膛,冷屏是保温层,环向场磁体负责用超强磁场锁住上亿度的等离子体。
这套工序一旦跑通,装置就有了“点火”的骨架。
很多人对核聚变的印象还停留在“永远差五十年”的段子里。
但这次园区交付传递的信号完全不同——它意味着BEST从图纸和实验室里走出来,进入了真刀真枪的工程装配阶段。
按照公开计划,BEST将在2027年底完成整体建造,2030年前后开展氘氚聚变发电演示。
也就是说,留给工程验证的时间窗口只剩三年出头。
这个节奏不是学术界的从容探索,更像是一场倒计时的冲刺。
要把这件事的分量说清楚,得先看它撬动了多大的产业链。
磁体系统是整个聚变装置里最烧钱的部分,在ITER项目中零部件成本占比高达86%,其中磁体独占28%。
而BEST走的是紧凑型路线,体积比ITER缩小了约一个数量级,磁场强度却是EAST装置的三倍,功率密度显著拉高。
体积小了,但对磁体性能的要求反而更苛刻。
这意味着高温超导带材的需求会被直接拉起来。
有研报测算,全球第二代高温超导带材市场规模2024年才3亿元,到2030年有望冲到49亿元,年复合增速接近60%。
这个数字放在整个能源装备领域里不算惊人,但它的确定性来自一个朴素的事实:聚变堆要建,超导带材就得先到位。
中游的重型装备制造同样是硬骨头。
BEST的真空室需要承受极端的热负荷和粒子轰击,偏滤器、包层模块这些部件要在中子辐照环境下长期服役,材料寿命直接决定装置能不能连续跑下去。
目前国内在钨基面向等离子体材料、低活化钢等方向上已有布局,但离“量产级可靠性”还有距离。
一个容易被忽略的细节是,聚变堆的部件不是造出来装上就行,它们必须在高通量中子环境下反复验证,而全世界能提供这种测试条件的地方屈指可数。
这就是为什么BEST的价值不只是一台装置,它本身就是下一代聚变材料的试验台。
下游的低温制冷和电源系统看起来像是配套角色,实际上卡脖子的地方一点不少。
超导磁体要在零下269摄氏度附近工作,大功率稳态电源要保证等离子体电流的精确控制,任何一个环节掉链子,整个实验就得停摆。
国内聚变新能2026年一季度的招标规模已经超过8亿元,低温系统和电源标的占据了相当比例,这个趋势说明工程采购正在从“试验件”转向“批量件”。
但真正的考验不在这些看得见的环节,而在一个容易被资本市场忽略的问题上:BEST验证的是“能量净增益”,而净增益和“商业发电”之间隔着一条很深的沟。
ITER的设计目标是Q值大于10,BEST受限于体积,保守运行场景下的Q值远达不到这个水平。
换句话说,BEST证明的是“聚变能可以被工程手段约束和释放”,至于释放出来的能量能不能高效转化成电、转化成本能不能压到电网愿意接受的水平,那是下一步的事。
中科院院士在人民日报上撰文时也说得很直白:聚变能从实验室走向电网,面临物理、工程与经济三重挑战,商业化是一项需要长期投入的跨代工程。
所以当我看到“节后核聚变要杀疯了”这类说法时,心里是打问号的。
资本市场的逻辑和工程逻辑从来不是一回事。一级市场融资活跃、二级市场概念走强,这些信号反映的是预期,不是产能。
有业内人士说得挺透彻:融资能加速技术迭代,但缩短不了工程验证的时间周期。
聚变反应要跨过的门槛,是材料寿命、热负荷管理、连续运行稳定性这些冷冰冰的工程约束,不是PPT上画几条曲线就能绕过去的。
不过话说回来,BEST园区交付这件事本身确实值得认真对待。它不是又一轮概念炒作的高潮,而是把“可控核聚变”这四个字从论文标题拽进了车间和工地。
2025年EAST实现1亿度等离子体稳态运行1066秒,中国环流三号达成“双亿度”放电,这些基础研究的积累到了该往工程端传导的时候了。
BEST就是那个传导的接口。
它要回答的问题很具体:在紧凑型架构下,聚变堆的核心部件能不能协同工作,等离子体能不能长时间稳定燃烧,氚自持循环能不能跑通。
这些问题有了答案,商业示范堆才有立项的依据。
对普通人来说,与其盯着节后哪些概念股会涨停,不如把注意力放在2027年那个时间节点上。
如果BEST能在2030年前后如期实现氘氚发电演示,那将是人类第一次用工程手段在地球上复刻恒星的产能方式。
那一天的到来,比任何一轮行情都重要得多。