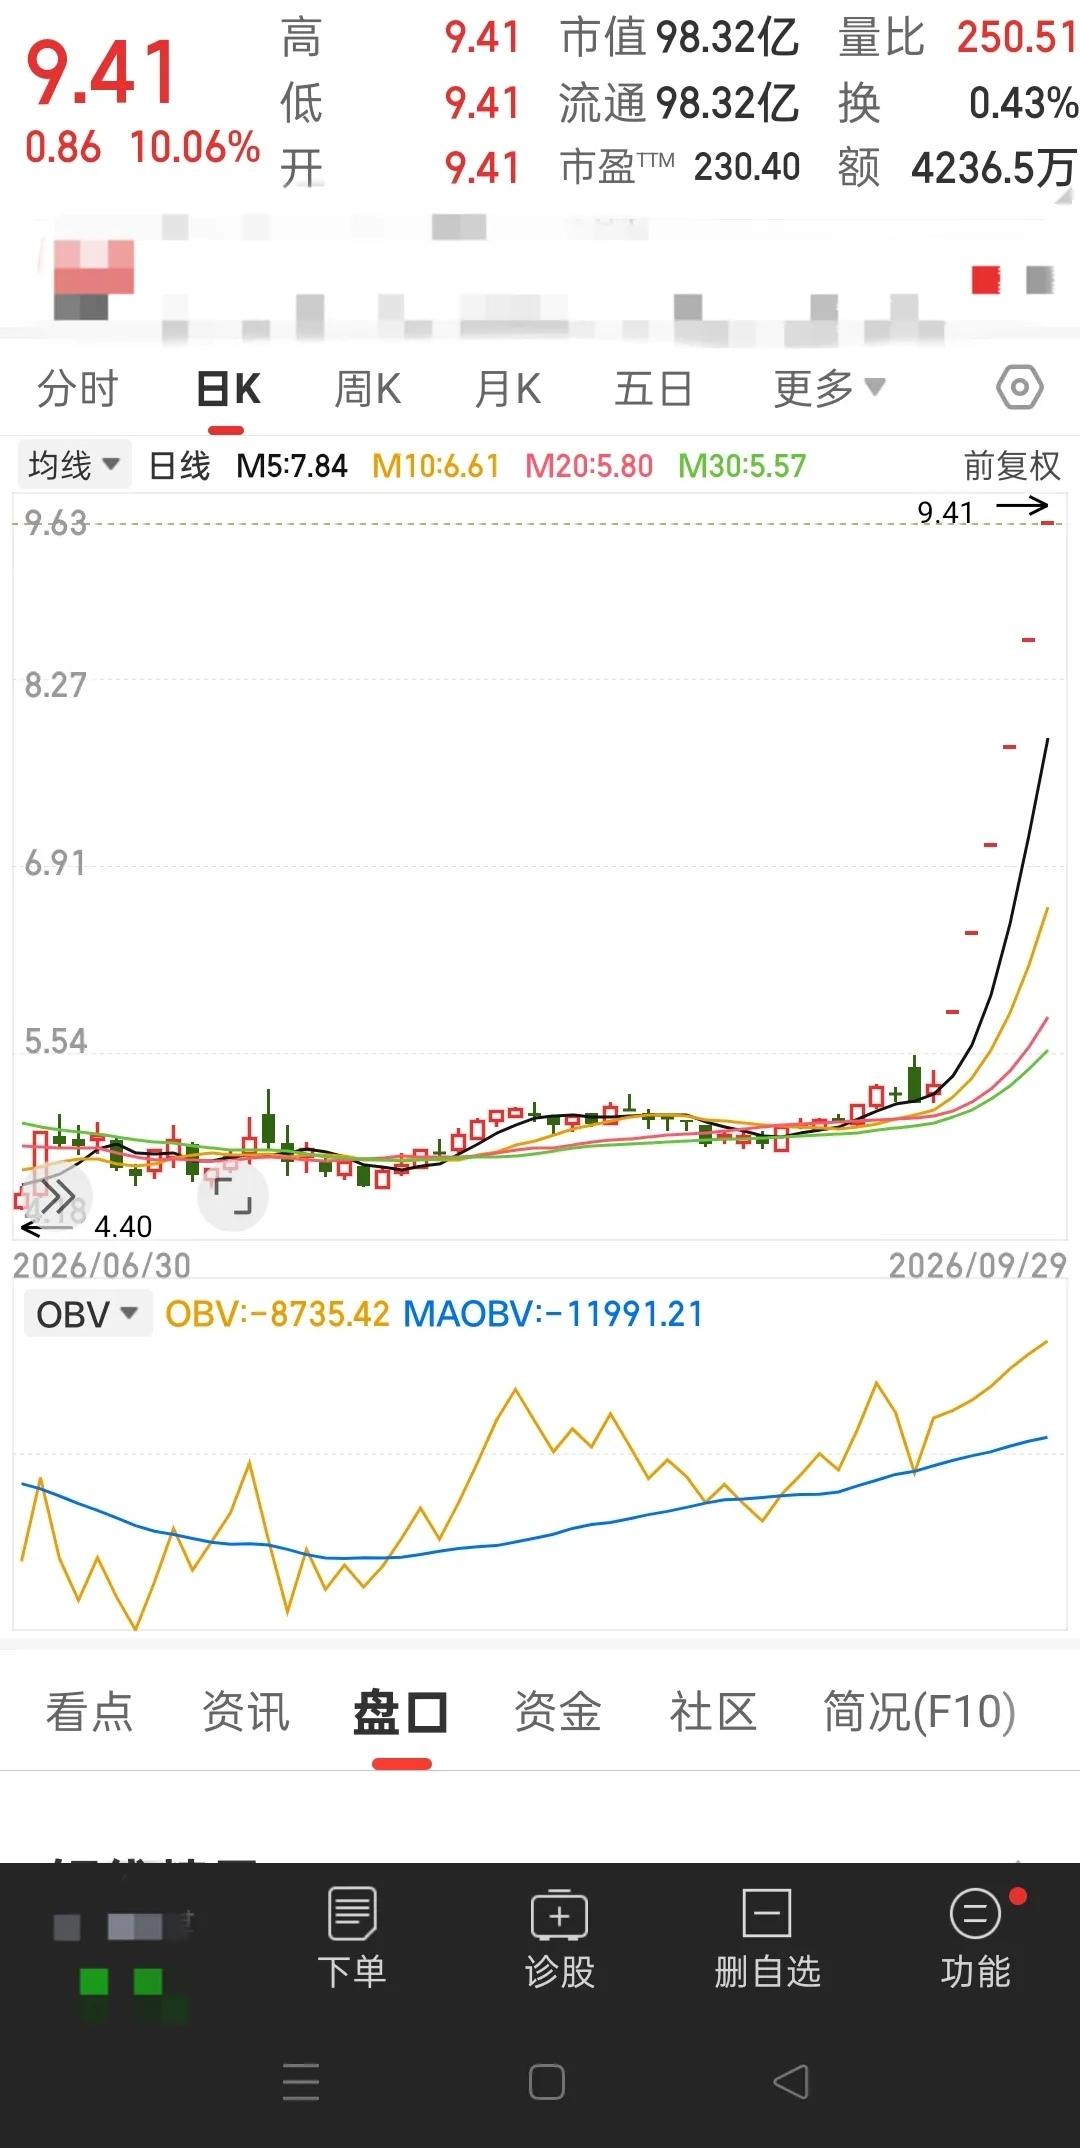
筹划资产收购事项,这只股票直接连拉出六个一字涨停板,短短六个交易日,累计涨幅高达77.21%。昨日开盘依旧霸气,八百万手巨量封单牢牢封死涨停。买到并拿住这只票的投资者,简直能从中秋节一路开心笑到国庆之后。
我认为,新华传媒这六个一字板真正值得研究的地方,并不是“六天赚了多少”,而是市场为什么愿意用这么激烈的方式,重新给一家原本主营图书发行和报刊经营的公司定价。
9月29日,新华传媒再次一字涨停,股价来到9.41元,复牌后的六个交易日全部收在涨停板,公司自己在风险提示公告里确认,复牌以来累计涨幅已经达到77.21%。
证券时报的数据也显示,9月29日9点25分,涨停板封单金额一度达到76.95亿元。
按9.41元的涨停价来看,这个封单规模折合确实超过800万手。
封单非常大,说明短线买盘情绪高度一致;封单从集合竞价到收盘不断变化,也提醒大家,挂在涨停价上的单子并不是锁死不动的真金白银承诺,它随时可能撤单,也会随着成交和市场情绪变化。
这也是一字板最容易给人造成的错觉:看起来买盘铺天盖地,真正完成交换的筹码却并不多。
新华传媒这一轮上涨的起点也很明确。
公司9月18日披露重大资产重组预案,准备向13名交易对方发行股份,收购上海界面财联社科技股份有限公司100%股权。
本次交易全部采用发行股份支付,不涉及现金支付,也不募集配套资金,发行价格确定为3.93元一股。
交易预计构成重大资产重组和关联交易,不构成重组上市。
在我看来,这才是市场愿意给出高预期的核心。
新华传媒原来的业务主要是图书发行、报刊经营,属于比较传统的文化传媒资产。
界面财联社进入上市公司后,业务结构会增加财经新媒体运营、商业信息服务、金融资讯服务以及互联网广告等内容。
这不是简单地多买一家子公司,而是上市公司的收入结构和市场想象空间发生变化。
数据也能解释资金为什么盯着这笔交易。
证券时报披露,新华传媒2025年归母净利润为4225.78万元,2026年上半年归母净利润3276.5万元;界面财联社2025年度归母净利润达到1.08亿元。
光从已经披露的历史盈利数字看,标的公司利润体量明显高于新华传媒自身。
我的看法是,这就是这次行情和很多普通“收购概念股”不太一样的地方。
市场看到的不只是一张收购公告,还看到了上市公司主营结构可能发生比较明显的改变。
公司披露的重组预案明确写着,相关审计和评估工作尚未完成,标的资产评估值和最终交易价格还没有确定,交易还需要经过内部决策程序、上交所审核以及相关监管程序。
最终能不能落地、什么时候完成,都存在不确定性。
这句话看着不起眼,我更愿意说,它恰恰是理解这六个涨停最重要的一把尺子。
股价已经把相当多的乐观预期提前打进去了,重组本身却还处在推进阶段。
公司也在连续提示风险。
截至9月28日,新华传媒最新滚动市盈率已经达到209.34倍,而中证指数口径下“新闻和出版业”的滚动市盈率是17.47倍。
公司明确表示,股价短期波动较大,可能存在非理性炒作等情形。
上交所此前也已经就股价波动事项向公司下发监管工作函。
这时候再回头看“一字板不给上车机会”,味道就完全不同了。
持有者看到的是连续涨停,场外资金看到的是排队都买不到,可市场真正需要回答的问题不是“还能不能排进去”,而是当前价格到底包含了多少尚未兑现的未来预期。
我认为,资产重组最容易让人产生一个误区:只要收购的是好资产,股价就应该涨。
实际市场没这么简单,同样叫收购,有的交易能明显改善盈利结构,有的只是扩大资产规模;有的标的利润好、协同性高,有的估值并不便宜;有的股价启动前位置不高,有的公告出来之前已经涨了一大段。
再加上市场情绪、流通盘大小、筹码结构、题材热度和短线资金偏好,最终走势完全可能是两个方向。
我觉得更有价值的是学会把“公告”和“股价”分开看。
公告回答的是公司准备做什么,审计评估回答的是这笔资产到底值多少钱,后续审批回答的是事情能不能完成,二级市场价格回答的却是资金愿意提前给多少预期。
这四件事,经常不是一个节奏。
现在的新华传媒,六个一字涨停和77.21%的累计涨幅已经是客观事实,收购界面财联社100%股权也是公开披露的交易方案,可高估值、审批不确定性、审计评估尚未完成同样是事实。
我更愿意把这轮行情看成一次典型的“资产质量预期、业务转型预期和短线情绪”共同推动的定价过程,而不是简单归结成一句“重大利好等于连续涨停”。
资本市场可以有热度,也需要有理性。
看到机会不盲目神化,看到风险也不刻意唱空,尊重公开信息,尊重市场规律,把最终判断建立在真实数据和公司公告上,才是普通投资者长期保护自己最可靠的办法。