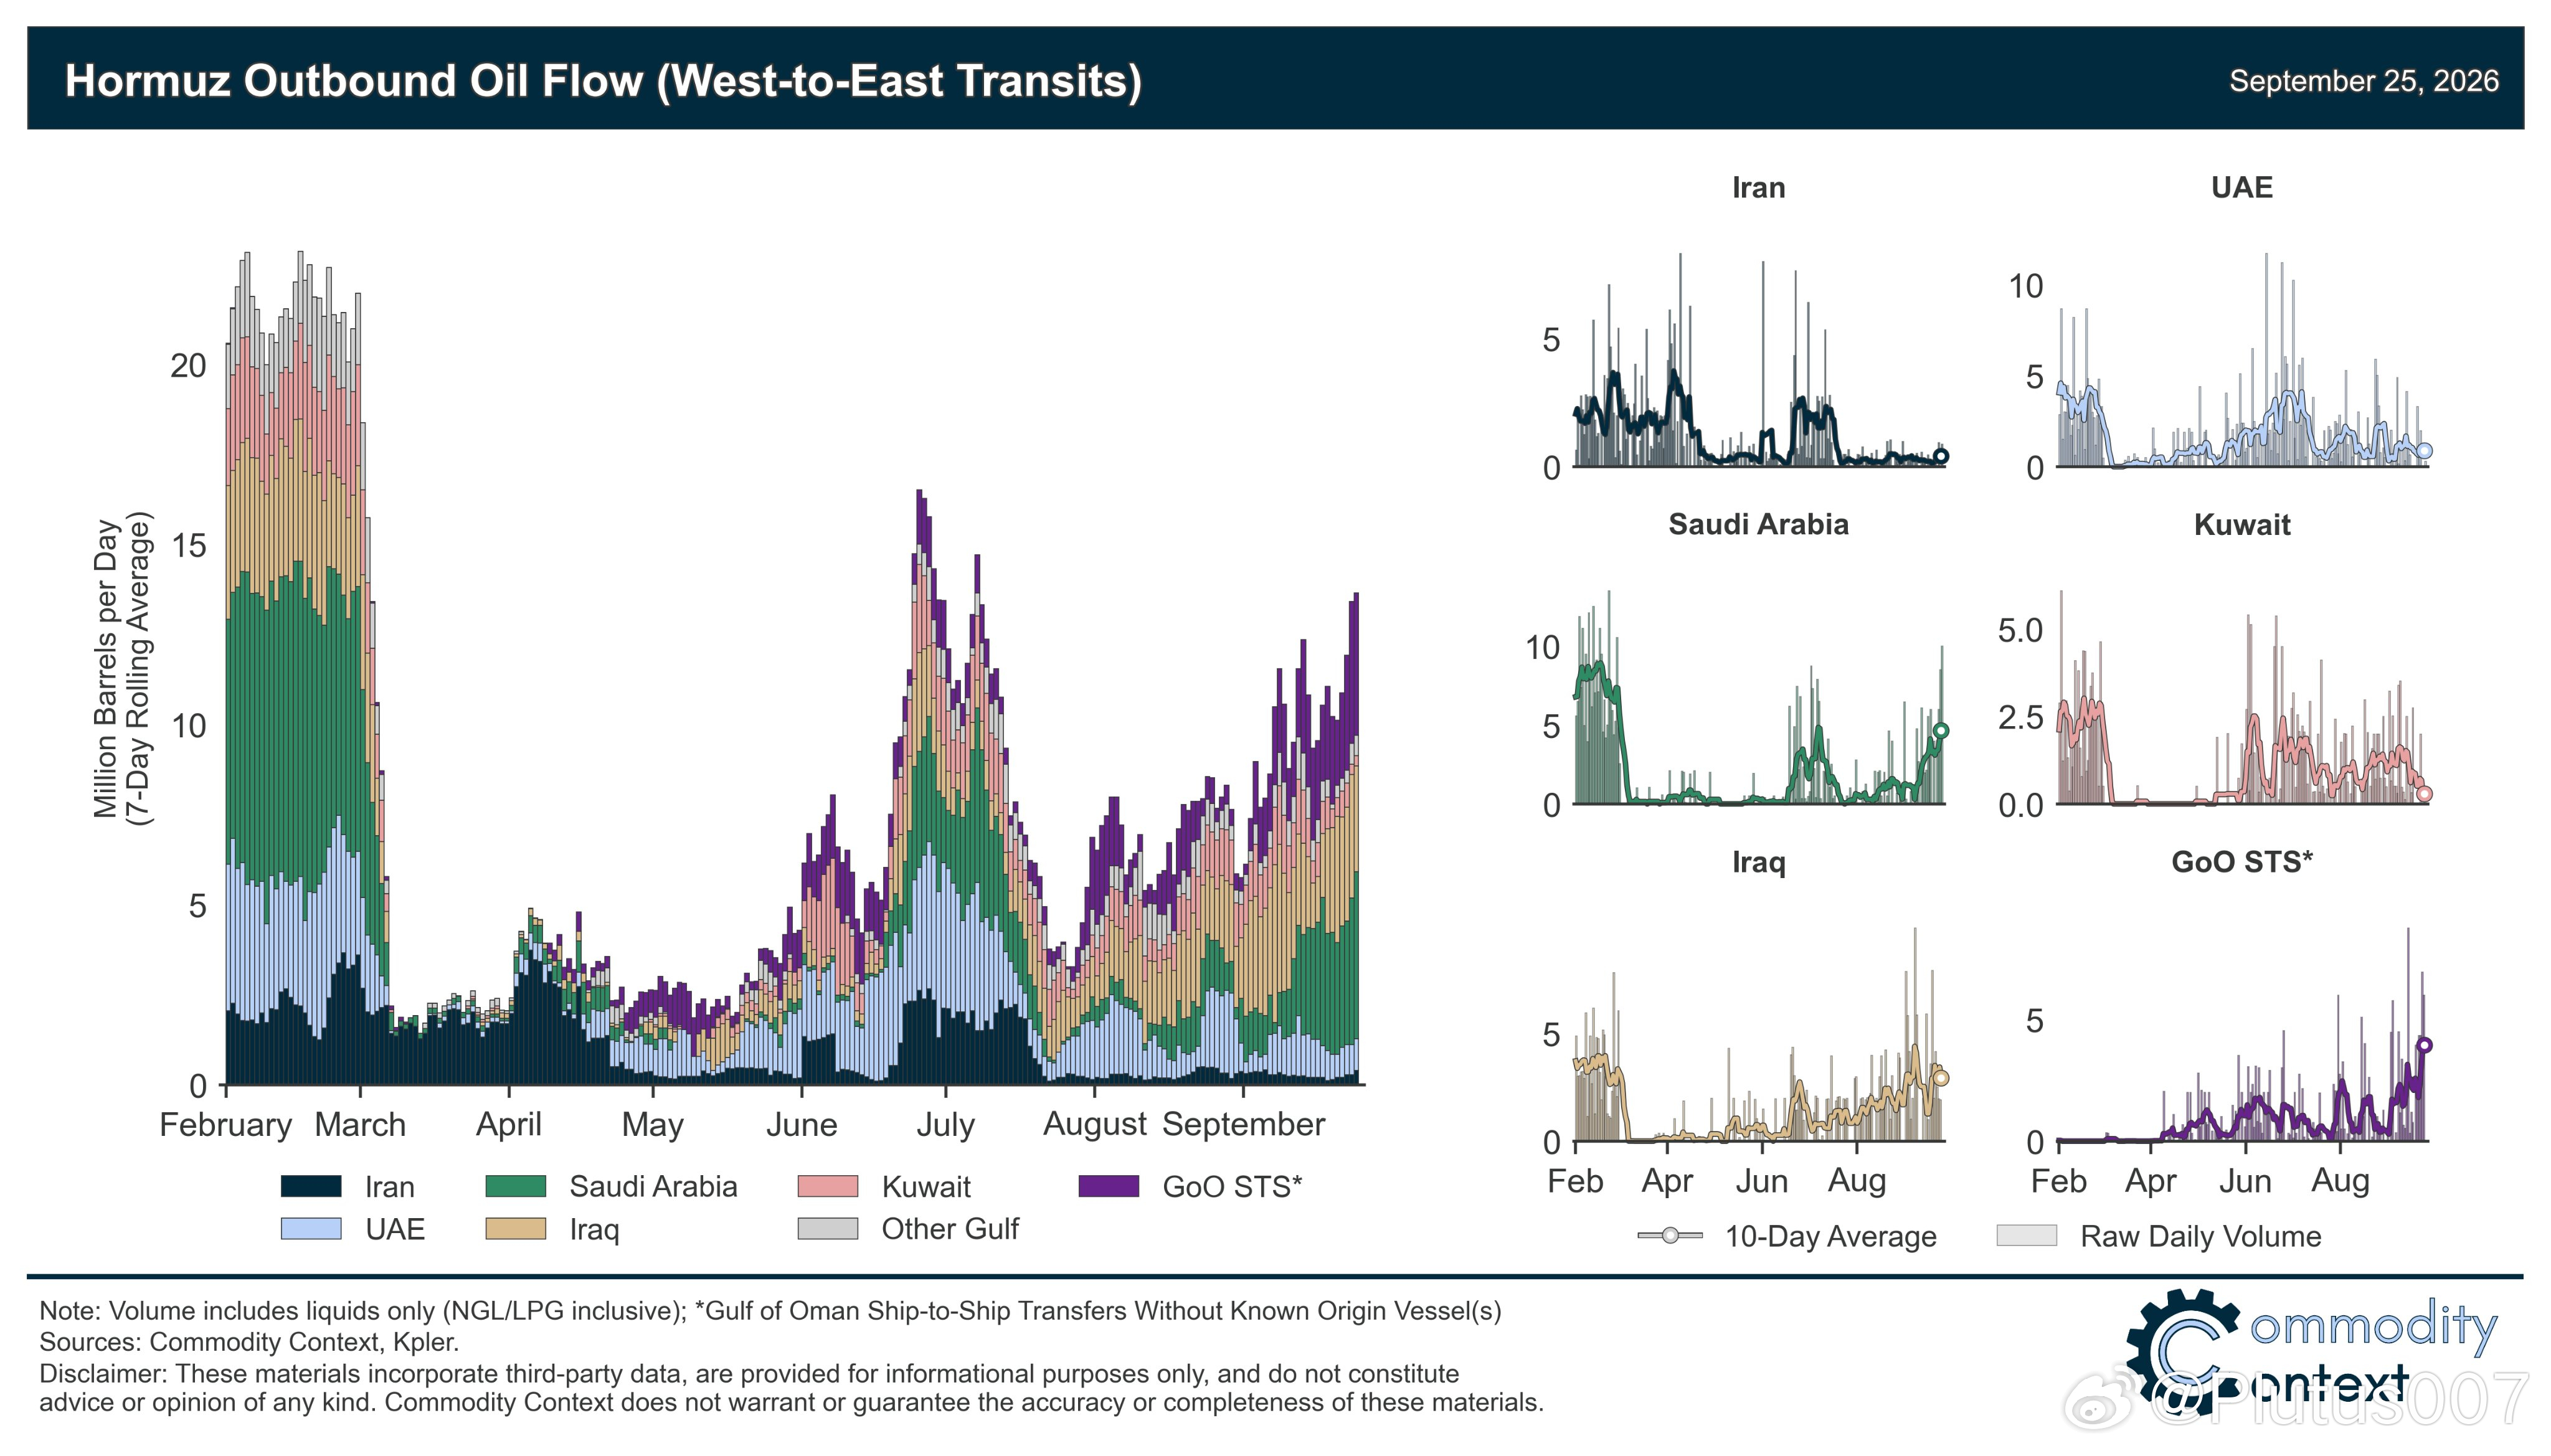
伊朗出口实质性中断已持续近半年,3月断崖后没有恢复,7月只是短暂窗口。亚洲买家的伊朗货源被沙特、科威特、伊拉克的增量替代。8–9月亚洲方向海峡流量创年内新高,说明中国/印度/日韩的补库需求强劲——需求端不弱。GoO STS 创纪录是最值得警惕的信号:影子船队在放大,说明受制裁油并未消失,而是通过转运混入主流贸易,中长期是全球供给的"隐性缓冲垫"。
短期(1–4周)偏多:海峡流量虽恢复但伊朗缺口是真实供应损失,叠加亚洲需求旺季,库存去化的概率大。中期(1–3个月)偏空风险:沙特+科威特+伊拉克的闲置产能正在释放,加上STS影子供给,一旦亚洲补库结束,供需面会快速转松——这和OPEC+增产的逻辑一致。期权角度:当前适合做看多波动率而非单边方向——伊朗问题是尾部风险(若海峡通行受扰是暴涨情景),而增产+影子供给是慢变量(阴跌情景),两边都适合用宽跨式或蝶式表达,而非裸买看涨。你做SC期权的话,注意人民币计价下SC相对Brent还叠了一层汇率因素(近月升水结构也值得检查)。