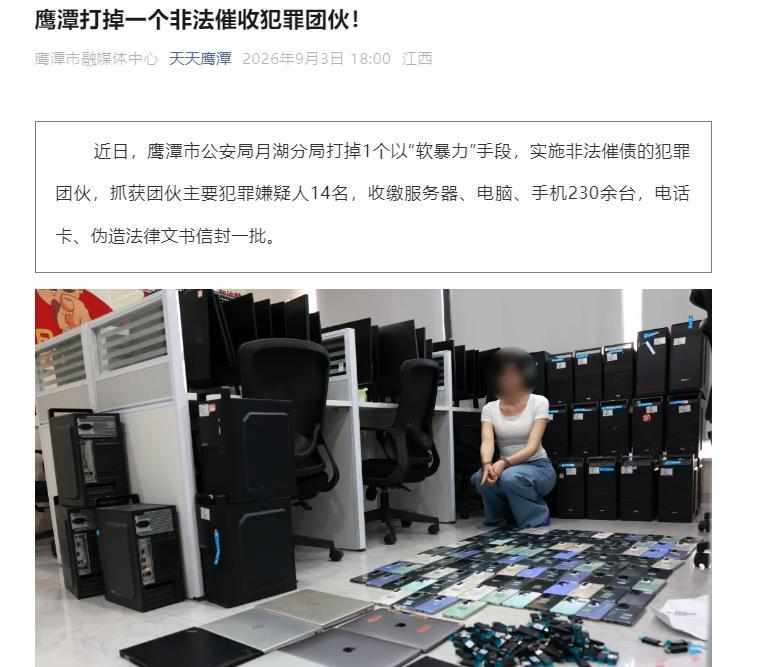
近日,鹰潭市公安局月湖分局打掉一个以“软暴力”手段实施非法催债的犯罪团伙,抓获主要犯罪嫌疑人14名,收缴服务器、电脑、手机230余台,以及大量电话卡、伪造法律文书信封等作案工具。经查,该团伙以科技公司为幌子,冒用某金融调解中心名义,表面合法经营,实则大搞非法催收。他们批量购入AI轰炸软件,日均拨打电话、发送短信超300次,对借款人及其亲友实施精准威胁骚扰;谎称“影响子女考编”“冻结账户”,制作寄送虚假法律文书;施压不成便肆意辱骂、恶意P图,将威胁谩骂信息散播至当事人亲友、同事甚至工作单位,受害事主遍布全国各地。
此案看似个案,实则撕开了当前部分市县级金融纠纷调解中心监管混乱的冰山一角。
监管真空:谁来管“调解中心”?
金融纠纷调解中心大多登记为“民办非企业单位”,由民政部门登记、司法行政部门业务指导、金融监管部门协同管理,看似“多头监管”,实则“无人真管”。注册成本低至30万-100万元,准入门槛模糊,资质审批多为形式审查,运营过程缺乏实质性监督。当一家机构挂着“调解中心”的牌子,干的却是催收的勾当,监管部门往往后知后觉,直到警方介入才暴露问题。
跨区域调解:无法核实的“远程施压”
该团伙受害事主遍布全国,这正是当前跨区域调解乱象的缩影。市县级调解中心依托“总对总”在线诉调对接机制,可跨省受理案件,但调解员与当事人素未谋面,仅凭金融机构单方提供的债权信息便开展“调解”。债务人的实际经济状况、还款能力、是否存在息费争议,调解中心根本无法核实,所谓的“调解方案”往往是金融机构单方制定的还款计划,债务人只能被动接受或“被拒绝调解”。
管辖权模糊:无实际联系也能“立案调解”?
根据最高法2026年新规,当事人协议选择法院管辖必须证明该地点与争议有“实际联系”,否则管辖条款无效。然而,大量县级调解中心与借贷双方均无实际联系,凭什么受理跨省金融纠纷?其调解结果又凭什么获得司法确认?管辖权边界的模糊,为“远程施压”提供了制度缝隙。
受理与调解过程:自愿原则形同虚设
调解的核心是“自愿”,但现实中大量债务人是在“被通知”“被立案”的情况下被动进入程序的。调解过程不公开、不透明,录音录像等材料不向法院提交,债务人缺乏申辩渠道。当调解员与债权方存在利益关联时,“中立第三方”的定位便名存实亡,调解沦为变相催收的合法外衣。
鹰潭这起案件警示我们:当“调解中心”可以随意冒用、当跨区域调解缺乏实质审查、当管辖权边界模糊不清、当自愿原则被架空时,“调解”便可能异化为黑产的工具。监管缺位、程序漏洞、执行异化,这些问题若不从根本上解决,下一个“鹰潭案”或许就在不远处。