9 月的手机圈,热闹得像菜市场早高峰。
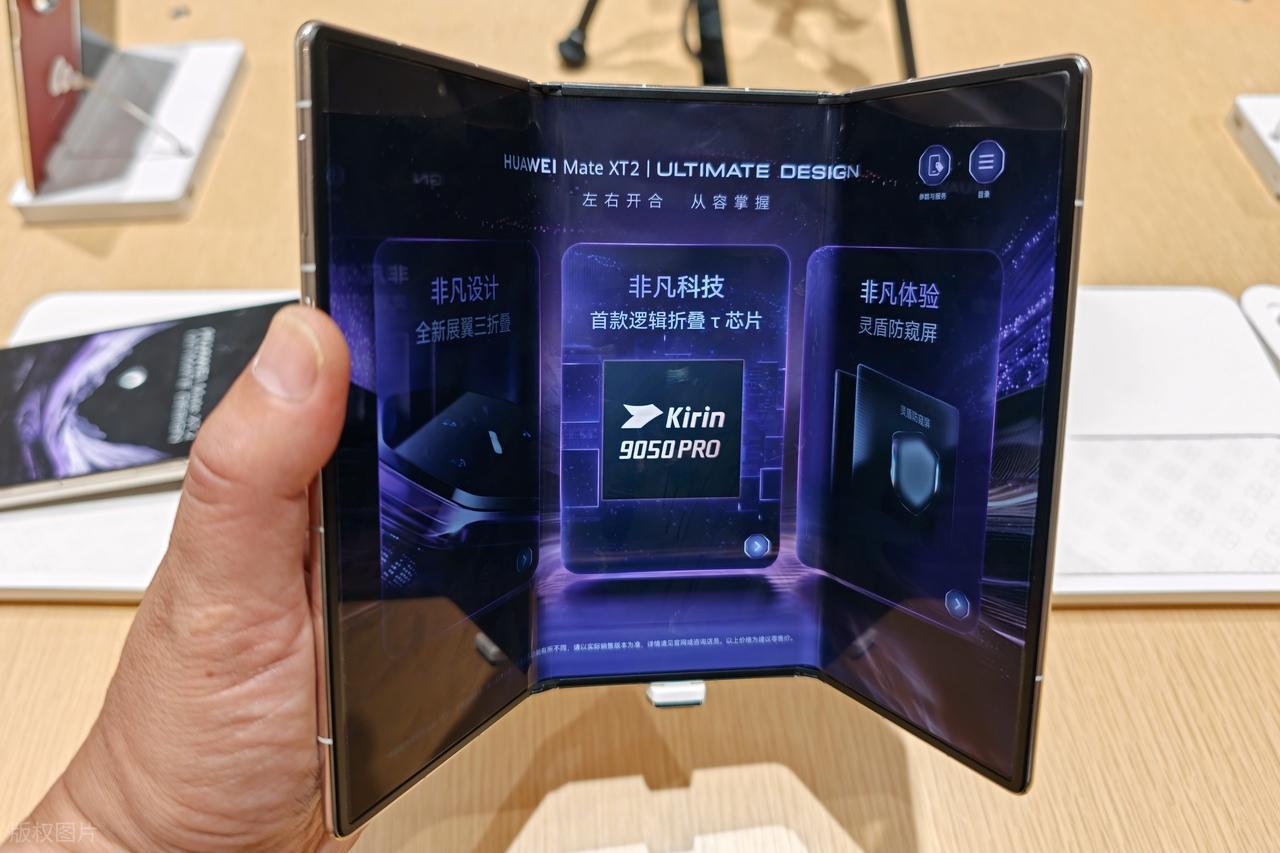
华为和小米同一天开发布会,一个掏三折叠 Mate XT2,一个上中折叠小米 18 Fold。
苹果随后跟上,iPhone 18 Pro 系列外加首款折叠屏 iPhone Duo。再把 OPPO、vivo 算进来,整个 9 月的新品发布会接近 10 场。
高端旗舰的价格普遍过万,部分直接冲到 2 万。
往年可不是这样。
一位前手机厂商的战略研究员说了句实在话,以前安卓新机为了躲开 iPhone,发布都排在 10 月。去年 9 月只有苹果和小米敢上场,小米靠一块背屏天天刷存在感,整整多卖了一个月。
今年大家都学乖了,谁也不想再当那个迟到的。
热闹归热闹,真正的硬仗不在发布会舞台上,在芯片里。
苹果、高通、联发科,今年全都上了 2nm。
华为端出麒麟 9050,小米拿出玄戒 O3。表面上是手机打架,骨子里是芯片打擂。
2nm 这场仗,苹果赢得毫无悬念。
跟踪台积电产能的蓉和半导体咨询 CEO 吴梓豪给了一组数字,台积电今年 2nm 晶圆产能差不多 100K,苹果一家拿走 70K 左右。
联发科几千片就够,高通 10K 上下,AMD 占去 20K。
海通国际的分析师测算,苹果今年三、四季度要为新品备货 7800 万台,单月对 A20 Pro 的理论需求 1300 万颗。这个体量往桌上一放,首发权益给谁,根本不用开会讨论。
有意思的是,苹果早就被英伟达挤下了台积电第一大客户的位置,可 GPU 不追最尖端工艺,2nm 的核心客户还是苹果。
生意场上,位置可以让,饭量骗不了人。
联发科的戏码值得单说。
2025 年它最早放风,CEO 蔡力行先预告,9 月官宣全球首个 2nm SoC 启动流片。声势拉满。
可流片领先跟量产领先,隔着一条太平洋。按 5000 片晶圆的需求推算,天玑 9600 Pro 单月出货量大概 200 万颗。
Counterpoint 的数据也摆在那儿,2026 年第二季度,联发科全球手机芯片份额 31%,行业第一,可走量主要靠中低端。
声量最大的那个,未必是牌桌上筹码最厚的。
再看自研这条线,故事就完全换了个味道。
华为的麒麟 9050 Pro,用了 W2W 晶圆对晶圆技术,把传统单层平面的逻辑单元改成双层垂直堆叠,行话叫在芯片里装电梯。
小米的玄戒 O3 也是 W2W 方案,6nm 工艺打底。两家思路还不一样,华为堆逻辑单元,攻的是制程微缩的瓶颈;小米把逻辑和存储堆一起,治的是数据搬运的内存墙。
为什么不直接上 2nm?
那位前研究员一句话戳破:“小米最多就能用 3nm。”
2nm 制程切到了 GAA 架构,配套的设计软件和代工渠道,全在严格限制的清单上。门就在那儿,锁不在自己手里。
可受限逼出了另一条路。
玄戒 O3 把晶体管最底层的标准单元从 O1 的 480 个重构到 2400 个,又用沟道消除技术挤出 5%的晶体管密度。
过去摩尔定律靠晶圆厂一代代推工艺,18 个月翻一倍;现在工艺的路被卡了,华为和小米在设计端硬抠密度,等于换条腿接着跑。
这种在围墙上凿窗户的本事,说句公道话,中国的芯片设计团队是真了不起。
当然,规模这道坎也得认。
苹果一条 iPhone 产品线,每年自研芯片需求上亿颗;玄戒 O1 的出货量刚过 100 万颗,业内的测算是冲到 1000 万颗才有规模化效益。
国产自研芯片,万里长征刚走出几里地。
最后,还是说三点吧。
第一,扎堆发布是存量厮杀的标配动作。
前金立副总裁俞雷说得透,大盘不好,销售额没跌,跌的是台数。蛋糕不再变大,那就只能抢别人盘子里的。
早发布一个月,多卖一个月,黄金周的柜台就那么多,谁先到谁先摆。
第二,涨价这口锅,一半扣在供应链头上。
2nm 晶圆在涨,内存在涨,高通二季度就预告 9 月 1 日提价,成本最后全摊进消费者掏的钱里。
另一半倒值得欣慰,屏幕、存储、射频、电源管理,国产替代一路推进,把当年的日系韩系手机挤得没了影。涨价里有一半,是国产供应链长出来的肌肉。
第三,2nm 的缺席,可能反而是国产芯片最重要的课堂。
台积电的工艺路被锁死,逼着华为小米在设计和封装上另辟蹊径。
W2W 堆叠、底层单元重构,这些功夫平时没人愿意下,因为买得到的时候,自己造永远显得笨。可真到买不到那天,笨功夫就成了真功夫。
工艺可以被卡脖子,思路卡不住。
摩尔定律的接力棒,正在从晶圆厂的车间,传到设计公司的图纸里。