有些新闻,看第二遍才咂摸出真正的味道。
9 月 21 日彭博的消息,美国汽车协会数据显示,全美柴油均价涨到每加仑 6.505 美元,史上头一回跨过 6.50 美元。
上周五还是 6.45 美元,再往前数,刚破过 6 美元的关口。价格三级跳,中间连个喘气的机会都没有。
数字本身已经不新鲜了,新鲜的是一个藏在储油罐里的细节。
路透社援引储罐经纪商 Tank Tiger 的数据,北美和加勒比地区 10 月可出租的柴油储罐容量,升到了约 1300 万桶,四年来最高。
储罐空着等人租,搁平时,这说明市场看淡,货卖不出去。这回恰好反过来,炼厂和贸易商不续租的原因,是手里根本没油可存。
罐子越来越多,油越来越少。
这组对照,比任何价格曲线都诚实。储罐租约一般是 6 个月到 1 年,市场现在退租,等于全行业用真金白银投票,赌这场短缺要拖到明年。
再看一个更专业的数字。
美国取暖油裂解价差,一度飙到每桶 117 美元,彭博从 2009 年有统计以来的最高纪录。裂解价差这东西,说白了就是炼油厂的利润。
利润高到破纪录,按理炼厂该开足马力增产,可供应偏偏补不上来。为什么?因为霍尔木兹海峡的原油外运到现在没恢复到战前水平,炼厂想炼油,锅里没米。
钱就摆在桌上,炼厂挣不着。
市场失灵到这一步,根子已经不在经济,在炮火。
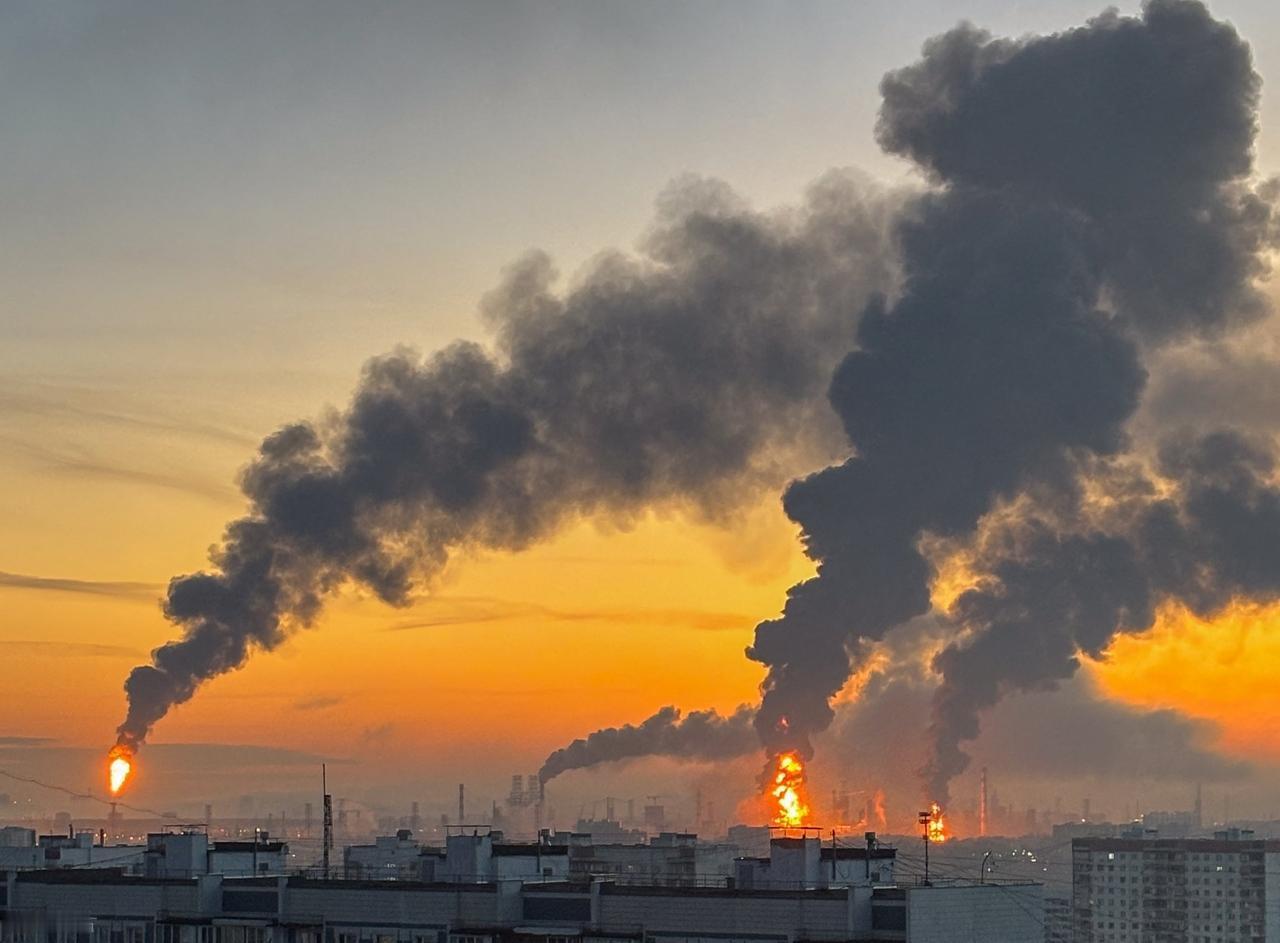
炮火的最新一笔,落在莫斯科边上。
乌克兰武装部队总参谋部 9 月 20 日通报,当天凌晨打击了莫斯科炼油厂,厂区燃起大火,AVT-6 初级炼油装置、综合原油加工装置都挨了打。
这家厂子年加工能力约 1200 万吨,是俄罗斯最大的炼油企业之一。
俄罗斯原本占全球海运柴油供应的 10%左右,现在出口禁令已经实施,还打算延长到 10 月底,炼厂又接二连三挨炸,这 10%的供应,等于从国际市场上整块蒸发了。
中东那条线卡着原料,俄罗斯这条线抽走成品,两头一夹,全球柴油库存往历史低位滑。美国能源信息署的数据,9 月 11 日全美柴油库存 1.079 亿桶,1982 年以来同期最低。
传导链也跟着转起来了。
卡车烧柴油,农机烧柴油,火车、轮船、发电机、东北部的取暖炉,全指着它。多数美国司机不碰柴油,可超市里的每一样东西,都是喝柴油的卡车拉来的。
高盛已经警告,全球供应收紧之下柴油还有上涨空间,而且矛盾可能向汽油蔓延,炼厂现在优先保柴油产量,汽油的“上行空间”反而更大。
柴油的账还没算完,汽油的账单正在路上。
华盛顿的动作也值得看两眼。
美联储上周加息 25 个基点,2023 年以来头一回。明尼阿波利斯联储行长卡什卡里周末把话挑明,通胀仍然过高,压力已经从能源扩散到更宽的领域。
油价逼着央行收紧,收紧压着经济,经济又挨着中期选举,这条因果链,每一环都勒在共和党的脖子上。
农业州的拖拉机,缅因州的取暖炉,都是柴油喂养的票仓。
也有人出来说宽心话。
华盛顿智库进步研究所就讲,按通胀调整后的实际价格算,现在的柴油还没超过 2022 年的峰值。
这话学术上没毛病,可加油站不收“通胀调整后的美元”,老百姓掏的是名义价格,一个月涨 87 美分的那种。
有意思的还有内政部长伯格姆的表态。
外界都在猜政府会不会限制燃油出口保国内供应,他直接泼冷水,说禁出口也压不住国内价格。
这种提前认输式的坦诚,放在选前两个月,实属罕见。
叹口气,还是说三点吧。
第一,全球炼化体系的脆弱,这回彻底亮了底牌。
利润给到 117 美元的历史天价比,供应照样补不上,说明瓶颈根本不在炼油环节,在油和油轮走的那几条窄水道、那几座挨炸的厂。
全球化几十年攒下的精密分工,炮弹一响,散得比搭起来快得多。
第二,市场已经在为长期动荡定价。
储罐退租这个动作,租约一签半年起步,等于业内集体预判,明年开春之前别想缓。价格会骗人,仓位不会,没人愿意为一罐不存在的柴油付租金。
第三,美国这回尝到了当看客的苦。
两场战争,一场在中东,一场在东欧,美国都是局内最深的那个玩家,可油价这张账单,照样一分不少地寄回自家邮箱。
拱火的手和捂钱包的手,长在同一个身体上,这大概是 2026 年秋天最讽刺的画面。
油罐空着,账单满着。
战争的硝烟飘过大洋,最后都变成了加油站计价器上跳动的数字。