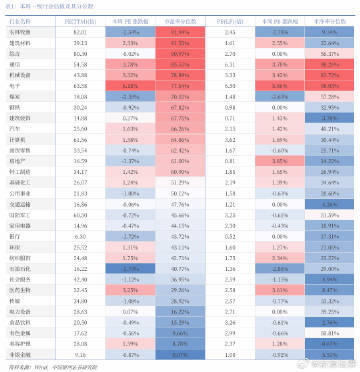
【中国银河:节前A股或延续震荡与轮动行情 】A股节前或延续震荡行情 中国银河证券最新研报指出,下周起A股市场将接连迎来中秋、国庆两个假期,跨长假风险溢价叠加三季度末机构考核约束,市场或延续震荡与轮动行情。目前来看,一方面,此前扰动市场的外部因素中,海外利率的影响边际弱化,地缘尾部风险与能源通胀影响仍反复;另一方面,中美互动、国内政策和科技产业趋势的积极预期逐渐积累。除了季节性因素外,我们认为后续影响市场表现的关键因素正从外围风险的部分消化逐步转向上述积极因素能否形成接力。
具体来看,短期主要关注:(1)美联储9月加息落地,前期围绕货币政策的不确定性阶段性下降但风险尚未出清,市场进入政策预期、产业景气与外围扰动的重定价阶段。(2)中美经贸磋商。商务部确认何立峰副总理将于9月19日-23日率团赴美与美方举行经贸磋商。双方在关键领域磋商释放的信号将影响人民币资产整体风险溢价以及出口链、科技等相关产业。(3)国内稳增长政策预期。我国经济仍呈现生产端较强、消费和投资端偏弱的分化特征,后续扩内需、稳增长政策预期仍然值得期待。(4)AI产业趋势。9月21日将举行AICC人工智能计算大会,AI产业趋势有望延续并进一步向高速互联、光通信、服务器、存储、算力调度、数据中心等环节扩散。下周关注以下事件:(1)贸易上,9月19—23日何立峰副总理率团赴美,中美经贸磋商成果将影响市场风险偏好。(2)利率环境上,我国将公布9月LPR,此外美联储官员讲话及欧美标普PMI等数据也可关注。(3)地缘上,联合国大会高级别周的地缘与能源安全表态。(4)产业上,AICC、云栖大会等或带来AI产业新的边际变化。
配置机会:关注三条主线:一是科技成长精选。近期产业会议密集叠加外部扰动边际收敛,重点关注半导体及先进封装、光通信产业链、AI算力产业链等高景气及业绩可验证方向。二是政策预期。后续政策加码预期仍存,“六张网”为重要抓手,关注电网、储能/电力配套、建材、工程机械等环节。三是红利底仓。海外高利率和能源风险尚未出清,金融、公用事业、煤炭等仍具配置价值。