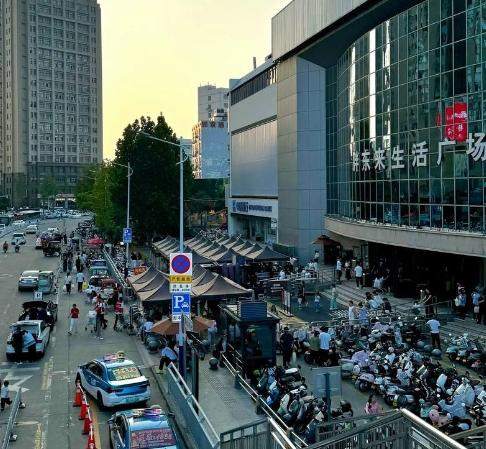
许昌生活广场要关了。一家开了二十四年的老店,年销售二十亿、年利润过亿,说关就关。消息传出来的时候,很多人第一反应是不理解,生意这么好,为什么要关?
但把这件事里里外外捋一遍就会发现,关店的逻辑不在“生意好不好”,而在“这盘棋到底是谁在下”。于东来8月7日在直播里宣布闭店时说得直白:每一个项目都要达到国际一流的品质,达不到的都关了。这句话背后的潜台词是,生活广场这栋楼,已经配不上胖东来想做的事了。
说到底,生活广场面临的是一道结构性难题,建筑是租的,没有地下停车场,内部通道狭窄,想升级改造连个下手的地方都没有。于
东来自己也承认,2015年左右因为负责人员没有按公司规定统一签订租约合同,导致个别租户的租金涨到了“无法想象的地步”,远远脱离了公平。退租不成,继续经营又膈应,合同一到期,不续了。这不是经营能力的问题,是这栋楼本身就卡住了这家店的上限。
东京涩谷的西武百货,几乎在讲同一个故事。那家店从1968年开业,在涩谷最热闹的地段站了五十八年,2026年9月30日正式关门。关店原因写在官方公告里,说得很清楚:周边再开发过程中,无法与持有店铺土地和建筑的权属方就续约达成共识。
西武想改造,地不是自己的;地权者想按自己的节奏推进再开发,西武的诉求排不上号。两边谈不拢,一家经营了近一个甲子的地标店,就这么退场了。涩谷的街头文化有多少是从西武百货的橱窗和卖场里长出来的,但到头来,这块地的未来不由西武说了算。硬件是别人的,再好的品牌也只是租客。
生活广场的处境一模一样,二十四年前它开在许昌老城区的时候,周边冷冷清清,路窄配套差。是胖东来用服务、用口碑、用一茬一茬的顾客把这片老街带热了。节假日停车位得靠抢,附近小店的生意也跟着沾光,这不是地段养店,是店养地段。
但恰恰因为店养活了地段,房东手里的筹码反而变大了,生意越好,续约的价码就越高。等到胖东来想按自己的标准改造这栋楼的时候,才发现改造的每一分投入,最后都可能变成房东下次谈判桌上的底气。投得越多,越被动。
所以关掉生活广场,本质上是一次资产结构的调整,把在一栋老旧物业里积累的信用和品牌势能,转移到完全属于自己的新载体上去。梦之城已经在建了,规划显示一期建筑面积四十六万平方米出头,光停车位就规划了三千多个,总投资六十五亿,全部自有资金。
生活广场没有地下停车场这个最要命的问题,梦之城直接给了三千多个车位来回答。这笔账算得很清楚:与其年复一年地替别人的物业做嫁衣,不如把资源集中到自己能说了算的地方。
有人可能会觉得,一年赚一个多亿的店关了太可惜。但换个角度看,一家天花板已经看得见摸得着的老店,靠情怀和口碑硬撑着,边际收益只会越来越薄。顾客来一趟得在周边绕二十分钟找车位,高峰期通道窄得推个购物车都费劲,想加个新业态连块像样的地方都腾不出来。
这些不是靠服务态度能解决的硬伤。与其把精力耗在一栋改不动的楼里,不如腾出手来把梦之城做成真正能承载未来十年二十年的东西。这不叫放弃,叫换场。
其实放眼全球零售业,这种“关旧开新”的节奏正在成为常态。柒和伊控股计划在2026财年关闭北美六百四十五家亏损门店,占该地区门店总数的百分之五,同时把设备投资额增加了五成用于存量门店改造。
Burberry在2026财年关了二十一家店、新开了九家,CEO在财报电话会上直接说,正在退出那些盈利能力弱或者选址已经不再合适的门店。这些动作指向同一个判断:物理位置的价值不是恒定的,当一座城市的商业重心在移动、当消费者的到店习惯在改变,死守一个不再适配的位置就是负债。
回到许昌这件事上,核心就一句话:老店落幕不是败退,是品牌主动选择的结果。二十四年前胖东来用一家店盘活了一条老街,二十四年后胖东来用关掉这家店的方式,把话语权从房东手里拿回来。
地段的价值是人做出来的,当做事的人决定换个地方做事,老地段的温度自然就降了。这不是情怀的退场,是商业逻辑走到这一步的必然选择。生活广场的招牌摘了,但胖东来在许昌要做的事,才刚刚进入下一个阶段。
信源:
光明网 --《胖东来关闭24年老店!于东来本人回应→》2026.8.9
澎湃新闻 --《胖东来生活广场店将关店,于东来账号发文:个别租户租金涨到无法想象的地步》2026.8.9