47亿!看似很多,但实际上对王健林来说,根本不够用!
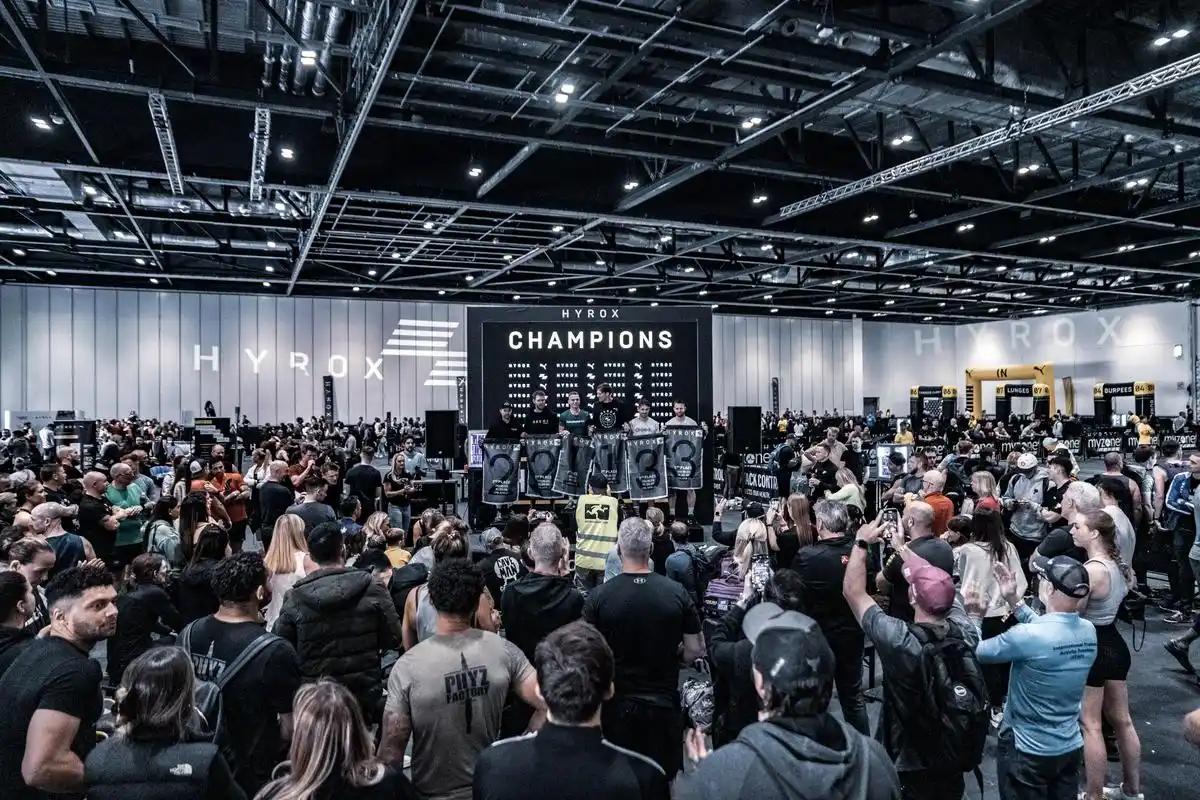
9月8日,万达旗下瑞士盈方体育官宣,把热门体能赛事IP HYROX的多数股权卖给了LVMH旗下L Catterton牵头的财团,交易估值约6亿欧元,折合人民币47亿。
盈方2022年拿下的控股权,到现在也就四年光景,正是一棵摇钱树长得最旺的时候,愣是连根拔了。
咱们先来算清楚这笔账。
盈方手里握着HYROX约60%的股权,按47亿的估值一算,能变现大约3.6亿欧元,折合人民币接近28亿。万达在盈方占68.2%的股份,层层扒下来,老王能揣进兜里的差不多2.5亿欧元,也就是19.5亿人民币。
19.5亿对普通老板来说是天文数字,对今天的王健林来说,连零头都算不上!
截至2026年初,万达集团总负债高达6000亿元,光是万达商管的有息负债就超过千亿,一年内到期的债务超过300亿。
为了填这个坑,老王这两年干了什么?2025年5月,一口气把48座万达广场打包卖了500亿。
到2025年9月,累计卖掉的万达广场已经超过85座。万达酒店管理公司100%股权卖给了同程旅行。王健林家族财富跌到100亿,跟巅峰时期比,缩水了不止一个量级。
所以你说他卖HYROX是“主动战略调整”?那是公告里的体面话。
盈方CEO Philippe Blatter说的是“经过彻底的战略审查,公司决定剥离相关股份”。这话翻译成人话就是:缺钱,得变现。
而HYROX正处在高估值窗口,再不卖,等市场凉下来,47亿都拿不到。这跟当年10.5亿欧元买盈方时候的意气风发,已经完全是两码事了。
不过HYROX这块资产本身确实不错。
2025/26赛季全球办了100多场赛事,140多万人参赛,150多万现场观众,年度营收1.33亿欧元。在中国市场更是火得一塌糊涂,深圳站1.2万人,上海站也破万。
连万科创始人王石都亲自下场参赛,还拿了年龄组冠军。报名费799元起步,场场售罄,光卖名额就占了总收入的六成。
但老王等不了了。
债务不等人,债主也不等人。HYROX再好,也是七年才能养出来的果子,眼下的窟窿是按天算利息的。所以这笔交易的本质就是换命。
再看看接盘方。L Catterton,LVMH集团旗下的私募基金,管着400亿美元的盘子,背后站着的是世界首富伯纳德·阿尔诺家族。
这家机构在中国投过元气森林、喜茶、丸美,健身赛道投过威尔仕、Equinox和Peloton。它在赛事IP这块一直缺个头部标的,HYROX正好补上了这个缺口。
人家是拿着长钱来做长线布局的,跟老王现在的处境完全不在一个频道上。
更耐人寻味的是,HYROX的两位创始人Christian Toetzke和Moritz Fürste这回没有选择套现走人,反而加杠杆借钱增持,持股从40%提到了51%,重新拿回了品牌控制权。
这说明什么?说明最了解这个生意的人,认定HYROX的价值远不止47亿。创始人赌的是十年二十年的长线,老王要的是眼下能到账的现金,这就是差距。
有人可能说,老王当年10.5亿欧元买盈方,现在一个子资产就卖了6亿欧元,不算亏。
但是 账不能这么算。盈方2015年被万达收购的时候,那是王健林全球体育帝国版图的核心棋子,后面还接着收了世界铁人公司、入股了马德里竞技。
如今呢?马竞的股权早就卖了,世界铁人的海外业务也出手了,万达体育2021年就从纳斯达克退了市,现在HYROX又清仓了。
说白了,当年花大价钱搭起来的海外体育架子,现在是一块一块拆着卖。
这跟卖万达广场是一个道理。万达广场是老王手里最硬的资产,说卖就卖了80多座。HYROX是盈方体系里跑得最快的IP,说清仓就清仓了。
不是这些东西不好,是老王现在没有资格挑肥拣瘦。债主堵在门口,你手里再好的东西也得拿出来抵。
但是我认为这笔钱对万达的债务来说,就是杯水车薪。
19.5亿放进6000亿的窟窿里,连个水花都溅不起来。老王接下来大概率还得继续卖,问题是手里还能拿出来卖的东西,越来越少了。
那你觉得王健林这一轮资产大甩卖,到底是能缓过这口气,还是只是把危机往后拖?评论区里聊聊。