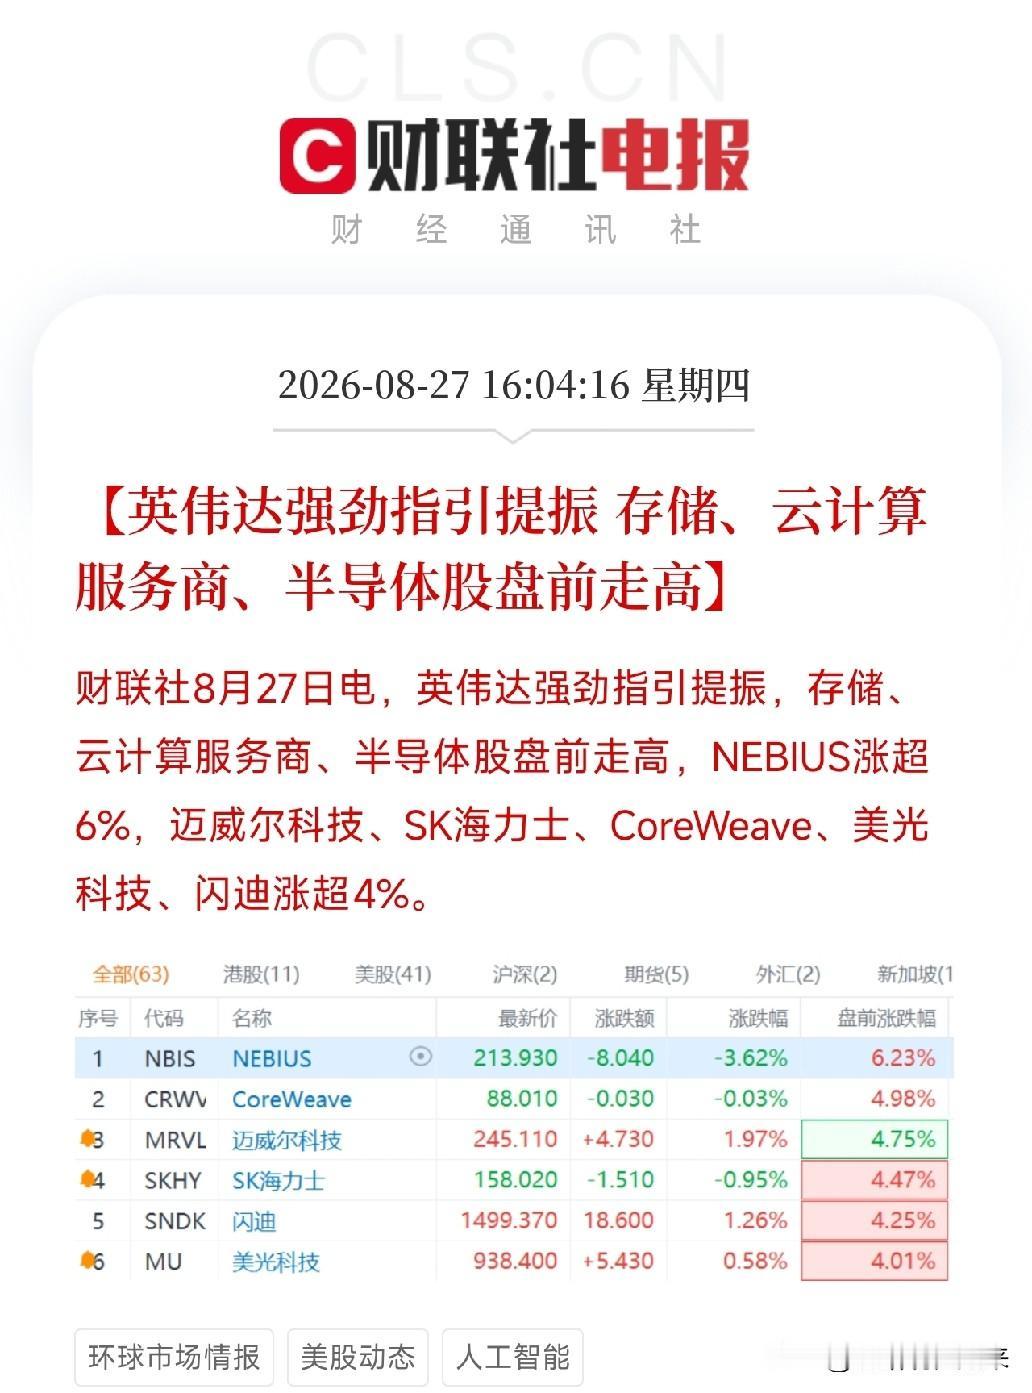
昨天深夜英伟达那份财报,像一个助推器,把全球 AI 硬件的做多情绪点燃了
营收 962 亿美元,同比大增 106%。更狠的是,老黄在财报电话会上撂下一句以前从没说过的话:2028 财年营收还能再涨 70%。 市场之前的预估只有 45%。盘前,英伟达直接跳涨近 6%。
但如果你只盯着英伟达,那就漏掉了真正的大鱼。财报里有个数字,才是这轮行情的核心注脚,真实需求其实够它涨 100%,但供给端造不出来。 晶圆产能、HBM 存储、机房电力,全线紧缺,这种短缺至少还要再持续到 2028 财年末。
AI 的瓶颈,已经不在有没有人买,而在有没有货交。而这,正是所有卖水人比较舒服的躺赢时刻。
盘前,存储和云计算板块已经疯了。SK海力士、美光、闪迪涨超 4%,CoreWeave 和 Nebius 更是冲高 6% 以上。最有力的印证,是铠侠和闪迪直接宣布,要在日本砸 310 亿美元扩建内存厂。敢在这个位置投下如此天量资本开支,说明它们看到了比市场想象中更硬的长期需求。
这就是那层逻辑:当英伟达成为 AI 时代耀眼的明星,真正稳赚不赔的,从来不是台前的主角,而是它身后那条被产能瓶颈死死卡住的产业链。HBM、光模块、液冷、电源管理、先进封装,这些环节才是每一块钱 AI 资本开支最终流向的地方。
现在,英伟达已经用财报和指引,给全世界画好了路线图:接下来的两年,不是担心需求,而是拼谁的产能够硬,谁的交付够稳。对于投资者来说,与其在已经涨上天的英伟达里继续博弈,不如沿着这条供给瓶颈往下挖。谁能帮英伟达和云厂商解决缺货问题,谁就能在这一轮超级周期里,吃下确定性强的那块肉。