“一份企业登记变更文件,让富士康在越南的布局再次引发关注。”
——
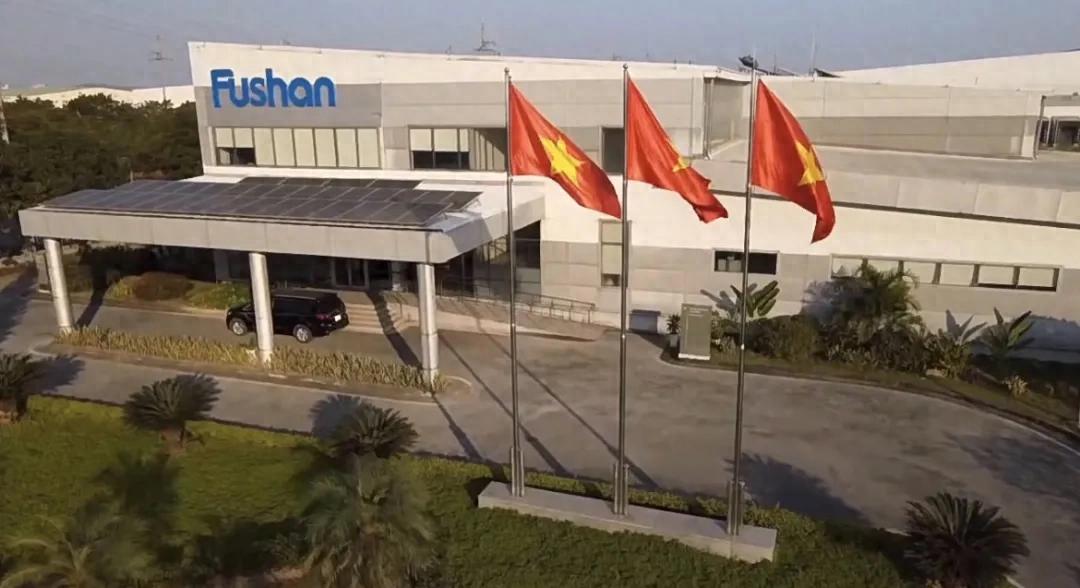
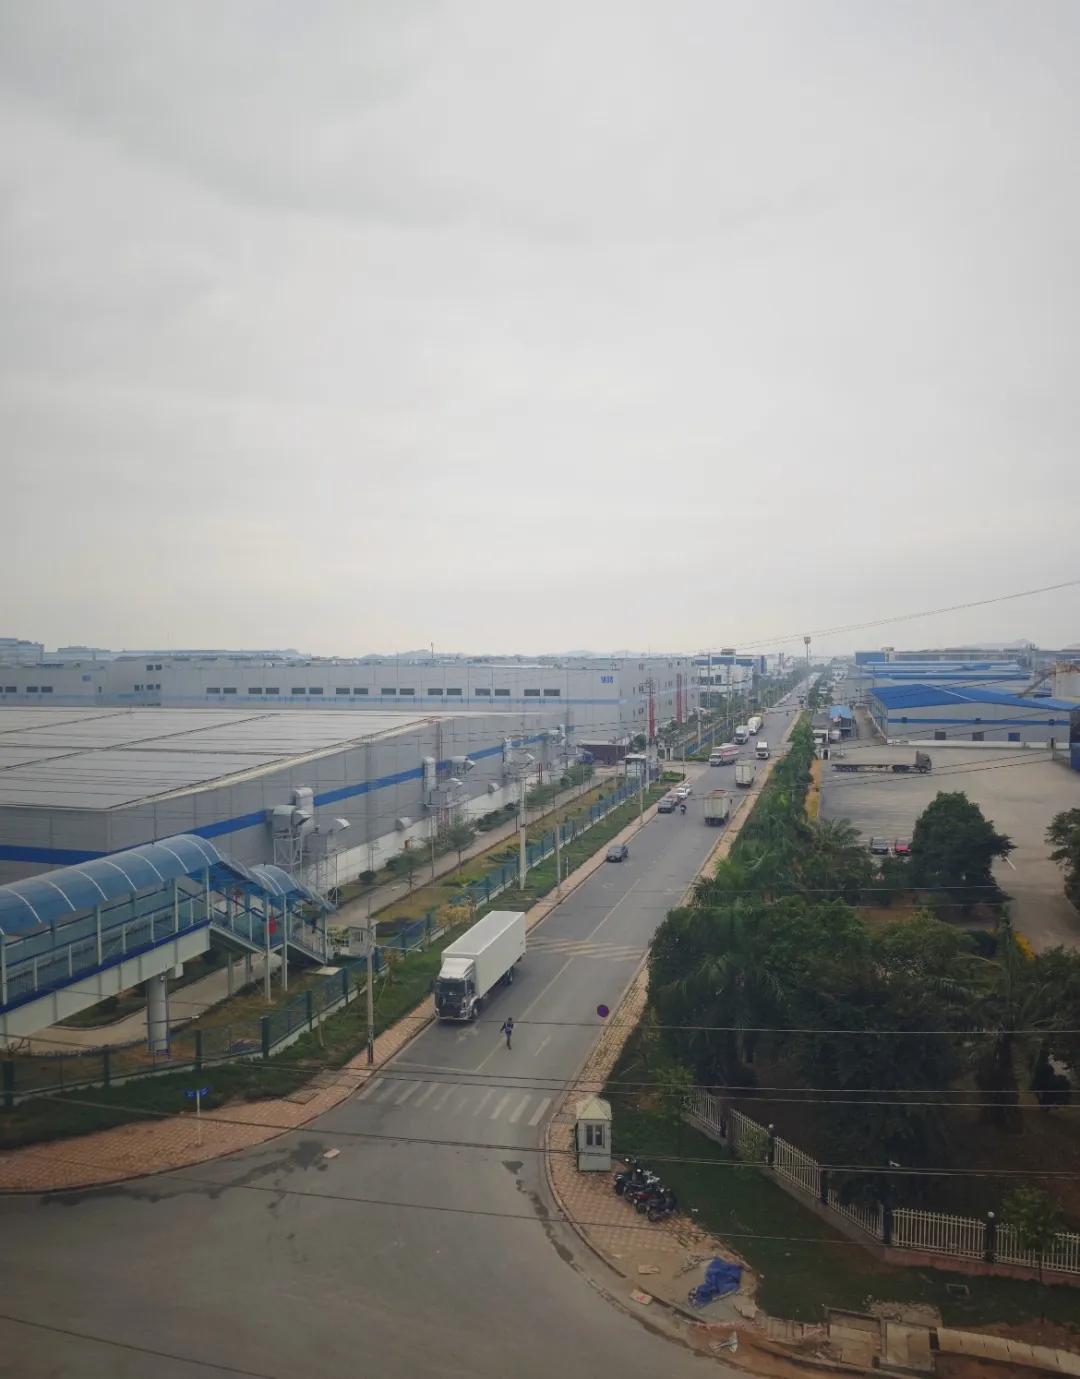
文件显示,富士康旗下富康科技将越南注册资本从8.35万亿越南盾增至17.46万亿越南盾(约合6.7433亿美元),增幅超过109%。富康科技是富士康在越南生产MacBook和iPad的核心子公司,成立于2021年,坐落在北宁省广洲工业园。
翻倍增资的时机值得琢磨。富康科技成立不过五年,注册资本就从零一路飙到超过7亿美元。与国内制造业动辄数年的审批周期和漫长的投资决策流程相比,这种速度本身就传递出一个信号:越南在富士康全球棋盘上的权重正在快速上升。
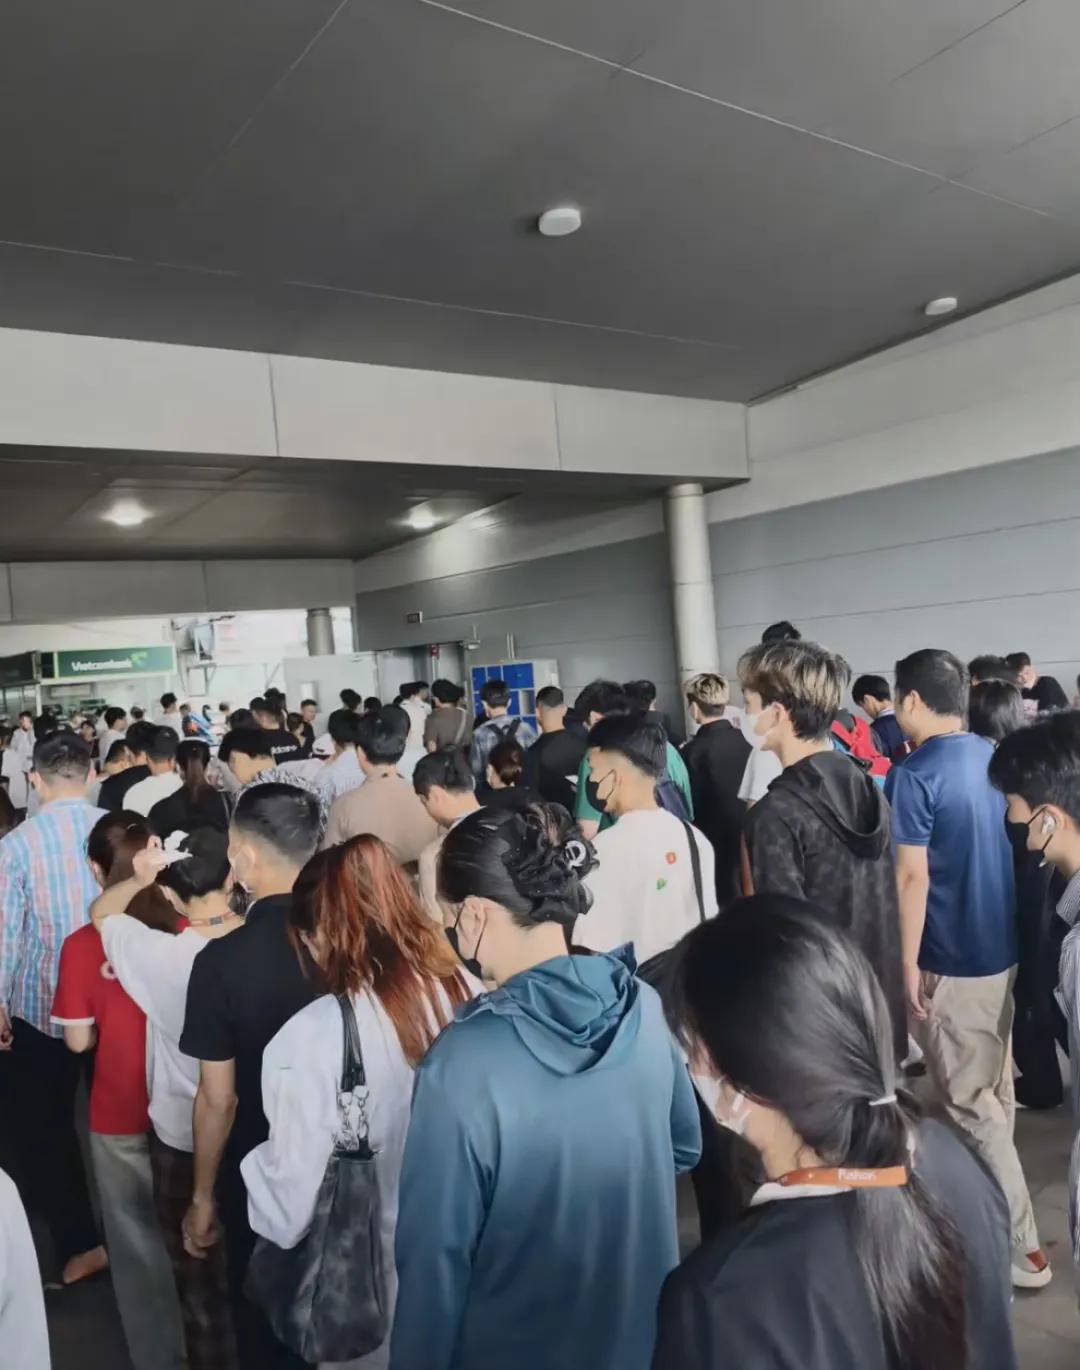
这笔钱到底投向哪里?富康科技的主营业务是平板电脑和笔记本电脑的组装制造,2026年公司计划招聘高达6万名工人,仅第二季度就需要23550人。如此大规模的产线扩张,对应的正是苹果供应链持续向越南转移的节奏。与此同时,富士康在越南的布局远不止富康一家。富联精密科技在北宁省广洲工业园的项目总投资超过6.2亿美元,主要生产印刷电路板、服务器和散热组件;富山科技则向微软Xbox游戏主机及智能穿戴设备配件等高端制造领域延伸,计划于2026年4月全面投产。
这些项目彼此关联,从最基础的元器件到整机组装,富士康正在越南搭建一条覆盖多个环节的制造链条。截至2026年初,富士康在越南的投资总额已超过40亿美元,雇佣超过10万名工人和工程师。
那么,为什么是越南?地理因素不能忽视。越南紧邻中国,与富士康在中国大陆的核心产能形成了一种近距离的配合关系。从珠三角出发,原材料和零组件跨境运输的时间成本远低于印度或印尼。富士康在中国的工厂依然承担着最核心的制造任务,而越南工厂则更多扮演产能分流和关税优化的角色。两者之间并非此消彼长的关系,更像是一种弹性搭配——订单多了、关税高了,越南这边多消化一些;市场环境平稳时,中国的主力产能依然是效率最优的选择。
再看越南这边的政策环境。2026年3月1日,越南新《投资法》正式生效,外资管理逻辑从“严进宽管”转向“宽进严管”,审批权限大幅下放,普通制造业项目审批周期压缩至20个工作日以内。对外资企业而言,准入门槛在降低,但运营端的合规要求反而在收紧。富士康选择在这个时间点大举增资,显然已经对越南的政策走向做了充分评估。
不过,热闹的资本涌入背后,越南制造业的真实成色究竟如何?有一组数据很能说明问题:2025年,富康科技的出口总额高达86亿美元,但同期进口的零组件达到79亿美元,越南本地创造出来的附加价值仅占7.8%。换句话说,越南工厂目前做的事情,本质上还是进口零组件之后完成组装。每一台从北宁省产线下线的MacBook和iPad,核心部件大概率仍然来自中国、韩国等地的供应商。2026年上半年,越南从中国进口商品达1152亿美元,同比增长36%,中国商品在越南进口总额中的占比高达40.7%。
外企君小编分析认为,这种“两头在外”的模式并非富士康一家的问题,而是整个越南电子制造业面临的共性挑战。越南本土企业FPT集团虽然已在北宁省建立了首家由越南人运营的半导体封装测试厂,Viettel也在推进芯片制造项目,但整体产业生态仍处于起步阶段。芯片设计、晶圆制造等高附加值环节尚未真正建立,越南在全球电子供应链中的角色,目前仍然集中在组装和测试环节。
越南本地化率的提升也不会一蹴而就。富士康这类企业的到来确实带来了就业和出口数据,但真正的技术溢出和产业链培育,需要的时间和投入远比建几座工厂要多得多。越南政府已经意识到这个问题,新《投资法》中强调“后置监管”和本地化率目标,都是在试图引导外资从简单的组装加工转向更深入的技术合作。
回过头来看,富士康在越南的增资行为,本质上是一道基于成本和市场的商业算术题。关税压力、客户分散产能的要求、东南亚市场的增长潜力,这些都是驱动因素。而对于越南来说,引入富士康这样的制造巨头只是起点,能否借助外资的力量完成从组装基地到技术中心的跨越,才是真正考验耐心的长期命题。这条路,中国制造业已经走过了几十年。